

Xiaolu Kuang, Fusheng Xie e Zhi Li
Traduzione di Why Can China Resist Financialization? https://monthlyreview.org/articles/why-can-china-resist-financialization/
Monthly Review Vol. 78, n. 03 (luglio-agosto 2026)
Il report contiene:
ABSTRACT BREVE
TRADUZIONE DEL TESTO
SCHEDA DI ANALISI, INDICIZZAZIONE SEMANTICA E SINTESI realizzata by ChatGPT, GPT-5.6 Luna, 26 agosto 2026.
Abstract breve
Il saggio sostiene che la Cina, pur integrata nell’economia mondiale, abbia evitato la subordinazione finanziaria grazie a autonomia produttiva, finanziamento domestico, banche statali e controllo politico della finanza. Dagli anni 2010 sono emerse tendenze alla finanziarizzazione, ma il CPC avrebbe rafforzato la regolazione del capitale per subordinare la finanza all’economia reale.
Traduzione di Why Can China Resist Financialization? di Xiaolu Kuang, Fusheng Xie e Zhi Li
La finanziarizzazione dell’economia globale è la caratteristica più saliente del capitalismo nel XXI secolo. Dalla crisi di stagflazione degli anni ’70, il capitalismo ha subito una trasformazione strutturale in cui il suo centro di gravità si è spostato dalla produzione alla finanza in risposta alla stagnazione dell’attività produttiva. Ciò ha dato origine a quella che è stata definita un’“esplosione finanziaria”: l’espansione incontrollata di nuove istituzioni finanziarie, strumenti finanziari e mercati finanziari, accompagnata da un crescente indebitamento e dalla diffusione dell’attività speculativa. L’espansione del sistema finanziario ha superato di gran lunga quanto necessario per sostenere gli investimenti produttivi, mentre una quota crescente di profitti nei paesi del Nord del mondo deriva ora dalla finanza piuttosto che dalla produzione.<sup> 1</sup> Allo stesso tempo, la finanziarizzazione ha in larga misura soppiantato il dominio coloniale diretto ed è diventata un meccanismo cruciale di controllo ed espropriazione nell’imperialismo contemporaneo. Data la posizione subordinata del Sud globale all’interno dei sistemi produttivi e finanziari globali, i paesi del Nord continuano a trarre vantaggio dalle economie del Sud, limitandone al contempo lo sviluppo autonomo attraverso meccanismi quali la liberalizzazione dei conti capitali e la dollarizzazione del debito sovrano. 2
Tra i paesi del Sud del mondo, la Cina sembra rappresentare un caso peculiare. Da un lato, sullo sfondo della finanziarizzazione capitalista contemporanea, questa vasta economia è riuscita a preservare un significativo grado di autonomia nello sviluppo, pur integrandosi profondamente nell’economia mondiale. Ha mantenuto un’accumulazione produttiva a lungo termine ed evitato la subordinazione finanziaria, senza mostrare alcun chiaro schema di finanziarizzazione subordinata. In questo senso, l’ascesa della Cina assume un significato che va ben oltre quello degli stati in via di sviluppo dell’Asia orientale durante la cosiddetta età dell’oro del capitalismo. Allo stesso tempo, nel corso delle riforme orientate al mercato, la Cina ha sviluppato un ampio settore privato, attratto investimenti esteri e assorbito una sostanziale delocalizzazione industriale. Con l’avanzare dell’accumulazione di capitale e la sua espansione sempre più disordinata, lo sviluppo economico e sociale della Cina si è anche confrontato con una serie di contraddizioni, tra cui il degrado ambientale, la crescente polarizzazione sociale e l’inadeguata tutela del lavoro. Queste contraddizioni rappresentavano, di fatto, un’immagine speculare sovrapposta, prodotta dalla compressione spazio-temporale del rapido sviluppo della Cina, dei numerosi problemi che le economie avanzate avevano incontrato nelle diverse fasi del loro sviluppo.
A partire dagli anni 2010, la forte contrazione delle esportazioni successiva alla crisi finanziaria internazionale ha modificato le condizioni esterne che in precedenza sostenevano la rapida crescita della Cina. Allo stesso tempo, la Cina ha anche mostrato segni di finanziarizzazione, manifestatisi in un rallentamento dell’accumulazione produttiva, un’espansione dell’attività finanziaria e una crescente visibilità del rischio finanziario. La massima dirigenza del Partito Comunista Cinese (PCC) ha riconosciuto la necessità, nell’ambito dell’economia di mercato socialista, di regolamentare e guidare il comportamento del capitale sotto la guida del Partito. Dal XVIII Congresso Nazionale del Partito Comunista Cinese, il Presidente Xi Jinping ha rafforzato significativamente la leadership del Partito, in particolare quella del Comitato Centrale del Partito, nel lavoro economico e finanziario, ha riaffermato il principio fondamentale secondo cui la finanza deve essere al servizio dell’economia reale e ha intensificato gli sforzi anticorruzione nel settore finanziario. Tutto ciò riflette la determinazione del Partito ad affrontare alla radice problemi quali la finanziarizzazione e l’espansione disordinata del capitale, e a promuovere la costruzione di un sistema economico socialista con caratteristiche cinesi.
La trasformazione strutturale del capitalismo contemporaneo e la finanziarizzazione dipendente nel Sud del mondo
La crisi di stagflazione degli anni ’70 pose fine in modo definitivo al boom postbellico del capitalismo. Dopo un lungo periodo di aggiustamento strutturale, il capitalismo entrò in una nuova fase, radicalmente diversa dall’età dell’oro del dopoguerra, in cui il capitale finanziario monopolistico divenne la forza dominante. La caratteristica più saliente di questa fase è il disaccoppiamento tra l’espansione finanziaria e lo sviluppo dell’economia reale. L’impennata dell’attività finanziaria in tutta la società – compresi il settore finanziario, le imprese non finanziarie e le famiglie – contribuì ad alleviare le pressioni della stagnazione economica e, attraverso gli effetti di ricchezza, trasformò l’inflazione dei prezzi degli asset in nuove fonti di domanda. Ma si trattò solo di una falsa prosperità. L’espansione sproporzionata delle bolle finanziarie lasciò l’economia perennemente esposta al rischio di deflazione da debito, che fu anche la causa principale della crisi finanziaria globale del 2007-2009. Anche dopo la crisi, tuttavia, le economie capitaliste non tornarono al modello di accumulazione postbellico guidato dal capitale industriale. Al contrario, la radicata tendenza alla stagnazione economica ha costretto il capitalismo a proseguire lungo il percorso della finanziarizzazione. 4
La persistenza della finanziarizzazione nei paesi capitalisti centrali come gli Stati Uniti è inseparabile dall’instaurazione dell’ordine imperialista contemporaneo. L’essenza di quest’ordine risiede nel fatto che, per compensare l’insufficiente accumulazione interna da parte del capitale monopolistico, gli Stati Uniti si coordinano con i paesi capitalisti avanzati, come quelli europei e giapponesi, per appropriarsi continuamente del plusvalore di altri paesi attraverso reti di produzione globali, finanziarizzazione e meccanismi correlati, rafforzando al contempo questo processo mediante strumenti di controllo politico e militare.
In primo luogo, le multinazionali con sede negli Stati Uniti e in altri paesi capitalisti hanno costruito reti di produzione globali centro-periferia attraverso la modularizzazione e le tecnologie dell’informazione. Frammentando i processi produttivi e delocalizzando molte attività produttive nei paesi periferici del Sud del mondo, sono state in grado di controllare questi paesi attraverso il loro monopolio su tecnologie chiave e marchi, appropriandosi continuamente del plusvalore con metodi quali la riduzione dei prezzi di approvvigionamento e l’accelerazione dell’accumulazione di beni immateriali. La creazione di reti di produzione globali ha anche liberato ingenti fondi dagli investimenti in capitale fisso per le imprese statunitensi, consentendo loro di impegnarsi in fusioni e acquisizioni, riacquisti di azioni proprie, operazioni aziendali finanziarizzate e investimenti finanziari.⁵ Queste attività finanziarie sono, a loro volta, uno dei principali canali attraverso cui il valore viene trasferito dai paesi periferici a quelli centrali, intensificando ulteriormente la finanziarizzazione e rafforzando il potere del capitale finanziario monopolistico.⁶
In secondo luogo, con la rapida espansione del capitale finanziario monopolistico statunitense, il dollaro e un mercato finanziario internazionale sempre più incentrato sugli Stati Uniti sono diventati i pilastri del sistema monetario e finanziario internazionale. Ciò ha permesso agli Stati Uniti di attuare un’espropriazione finanziaria globale attraverso una varietà di meccanismi, tra cui il signoraggio, l’innovazione finanziaria e l’espansione del capitale finanziario. 7
Infine, esercitando il controllo su istituzioni internazionali come il Fondo Monetario Internazionale e la Banca Mondiale, stabilendo basi militari in tutto il mondo e promuovendo il Consenso di Washington, gli Stati Uniti hanno costretto i paesi debitori ad attuare programmi di aggiustamento strutturale – incentrati sulla liberalizzazione finanziaria, la privatizzazione e la deregolamentazione – che ostacolano lo sviluppo autonomo. Attraverso la combinazione del loro potere economico, politico e militare, hanno quindi mantenuto questo ordine imperialista.
La maggior parte dei paesi del Sud del mondo non ha tratto beneficio dalla cosiddetta globalizzazione; al contrario, sono rimasti intrappolati in una finanziarizzazione subordinata. La finanziarizzazione subordinata, o subordinazione finanziaria internazionale, si riferisce principalmente alle relazioni ineguali di controllo ed espropriazione all’interno del sistema mondiale, che si manifestano attraverso canali monetari e finanziari. 8 Da una prospettiva storica di lungo periodo, la subordinazione finanziaria di molti paesi del Sud può essere fatta risalire al periodo coloniale, quando i loro sistemi finanziari furono istituiti non per servire le esigenze della produzione interna, ma secondo imperativi esterni. 9 Nell’ambito dell’ordine imperialista contemporaneo, tuttavia, l’operatività combinata delle reti di produzione globali e di un sistema finanziario basato sul dollaro e guidato dal mercato ha dato origine a nuove forme di finanziarizzazione subordinata nel Sud del mondo.
A livello produttivo, i paesi del Sud partecipano alle reti produttive globali pur rimanendo confinati nella parte inferiore delle catene del valore, ottenendo margini di profitto esigui e sopportando i rischi derivanti dalle fluttuazioni della domanda di mercato e dei tassi di cambio. Allo stesso tempo, i salari dei lavoratori sono stati a lungo mantenuti a livelli bassi e la conseguente debolezza della domanda interna ha ulteriormente rafforzato la dipendenza di questi paesi dai mercati internazionali. Le politiche macroeconomiche “prudenti” promosse dal neoliberismo hanno inoltre ulteriormente ridotto lo spazio per gli investimenti produttivi interni.
A livello finanziario, la partecipazione alle reti di produzione globali richiede ai paesi del Sud di integrarsi in un sistema finanziario di mercato denominato in dollari. Gli attivi in valuta nazionale vengono così trasformati in attività finanziarie negoziabili e facilmente soggette a speculazione, mentre le imprese nazionali sono costantemente esposte alla minaccia di shock di liquidità globale. Quando la liquidità globale è abbondante, le ondate di capitali speculativi gonfiano i prezzi degli attivi; quando la politica monetaria nei paesi centrali si inasprisce, seguono presto deprezzamento della valuta e crisi del debito. Inoltre, per stabilizzare i tassi di cambio, i paesi del Sud sono costretti ad accumulare ingenti riserve valutarie, emettendo di fatto passività ad alto interesse in valuta nazionale in cambio di titoli del Tesoro statunitensi a basso rendimento, il che costituisce anche uno dei canali attraverso cui viene trasferito il valore .
Si può sostenere che la finanziarizzazione subordinata nel Sud del mondo sia stata plasmata congiuntamente dalla posizione subordinata di questi paesi e dalla trasformazione strutturale del capitalismo contemporaneo. Nel corso della loro forzata integrazione nella produzione e nella finanza globalizzate, i paesi del Sud hanno anche sperimentato un’espansione sproporzionata dell’attività finanziaria rispetto alla produzione. Tuttavia, i profitti finanziari così generati non rimangono all’interno di questi paesi, ma vengono invece trasferiti alle economie capitalistiche centrali. Questo processo ha intensificato la fragilità dei paesi del Sud sia nello sviluppo economico che nella sfera finanziaria, mentre il loro spazio di sviluppo e la loro autonomia sono stati progressivamente limitati dai paesi centrali del sistema capitalistico mondiale.
L’integrazione della Cina nell’economia mondiale e la prevenzione della finanziarizzazione subordinata
Tra i paesi del Sud del mondo, la Cina si distingue come un’eccezione singolare. Pur essendo profondamente integrata nell’economia mondiale, non è caduta nella subordinazione finanziaria. Al contrario, ha realizzato il duplice miracolo di una rapida crescita economica e di una stabilità sociale a lungo termine, diventando uno dei principali motori della crescita economica globale. Questa peculiarità va compresa sia dal punto di vista produttivo che finanziario.
Dal punto di vista produttivo, la completezza del sistema industriale cinese, la vastità della domanda interna e le riserve monetarie accumulate a livello nazionale sono state cruciali per consentire alla Cina, anche dopo la sua integrazione nell’economia mondiale, di sostenere la crescita attraverso l’espansione industriale e il miglioramento della produttività, anziché cadere in una subordinata finanziarizzazione.
Innanzitutto, il Partito Comunista Cinese ha sempre riconosciuto l’importanza di possedere un sistema industriale indipendente e autosufficiente. Già negli anni ’50, la Cina aveva consolidato un sistema industriale e un sistema economico nazionale indipendenti e relativamente completi. Ciò ha fornito le basi materiali che hanno permesso alla Cina, dopo l’adesione all’Organizzazione Mondiale del Commercio (OMC), di assorbire la delocalizzazione industriale e di trasformare rapidamente gli investimenti esteri in capacità produttiva anziché in espansione finanziaria. Ancora più importante, lo Stato cinese è stato in grado e disposto a trascendere la logica orientata al profitto del capitale privato, indirizzando e controllando ingenti quantità di fondi pubblici verso settori strategici senza scopo di lucro che richiedono investimenti a lungo termine, come le infrastrutture e l’alta tecnologia. Questi investimenti non solo hanno stimolato direttamente la crescita attraverso effetti moltiplicatori, ma hanno anche creato le condizioni generali di produzione favorevoli all’accumulazione produttiva.
In secondo luogo, le riforme e l’apertura avviate alla fine degli anni ’70 hanno liberato la domanda dei consumatori repressa dall’era dell’economia pianificata, hanno attivato la capacità produttiva e stimolato la crescita. La crescita economica si è poi tradotta in un aumento dei redditi per la popolazione. Come mostra il Grafico 1, tra il 2000 e il 2025, la crescita salariale dei dipendenti delle unità urbane non private ha sostanzialmente tenuto il passo con, e in alcuni anni ha persino superato, la crescita del PIL pro capite. Sebbene la crescita dei salari dei lavoratori migranti sia stata leggermente inferiore, ha comunque mostrato una tendenza al rialzo piuttosto che stagnante. L’aumento dei redditi si è ulteriormente convertito in domanda interna, che a sua volta ha promosso la crescita economica. Di fatto, la crescita della Cina si è basata principalmente sulla domanda interna piuttosto che su quella esterna. In termini di contributo, tra il 1978 e il 2025 – con la sola eccezione del 2020, a causa della pandemia – i consumi finali hanno costantemente contribuito maggiormente alla crescita del PIL rispetto alle esportazioni nette di beni e servizi. Anche durante il periodo di rapida crescita successivo all’adesione della Cina all’OMC, dal 2001 al 2007, il contributo delle esportazioni nette di beni e servizi alla crescita del PIL è stato solo dell’1,53%, mentre i consumi finali hanno contribuito per il 48,73%. 11
Grafico 1. Indice del tasso salariale e del PIL pro capite
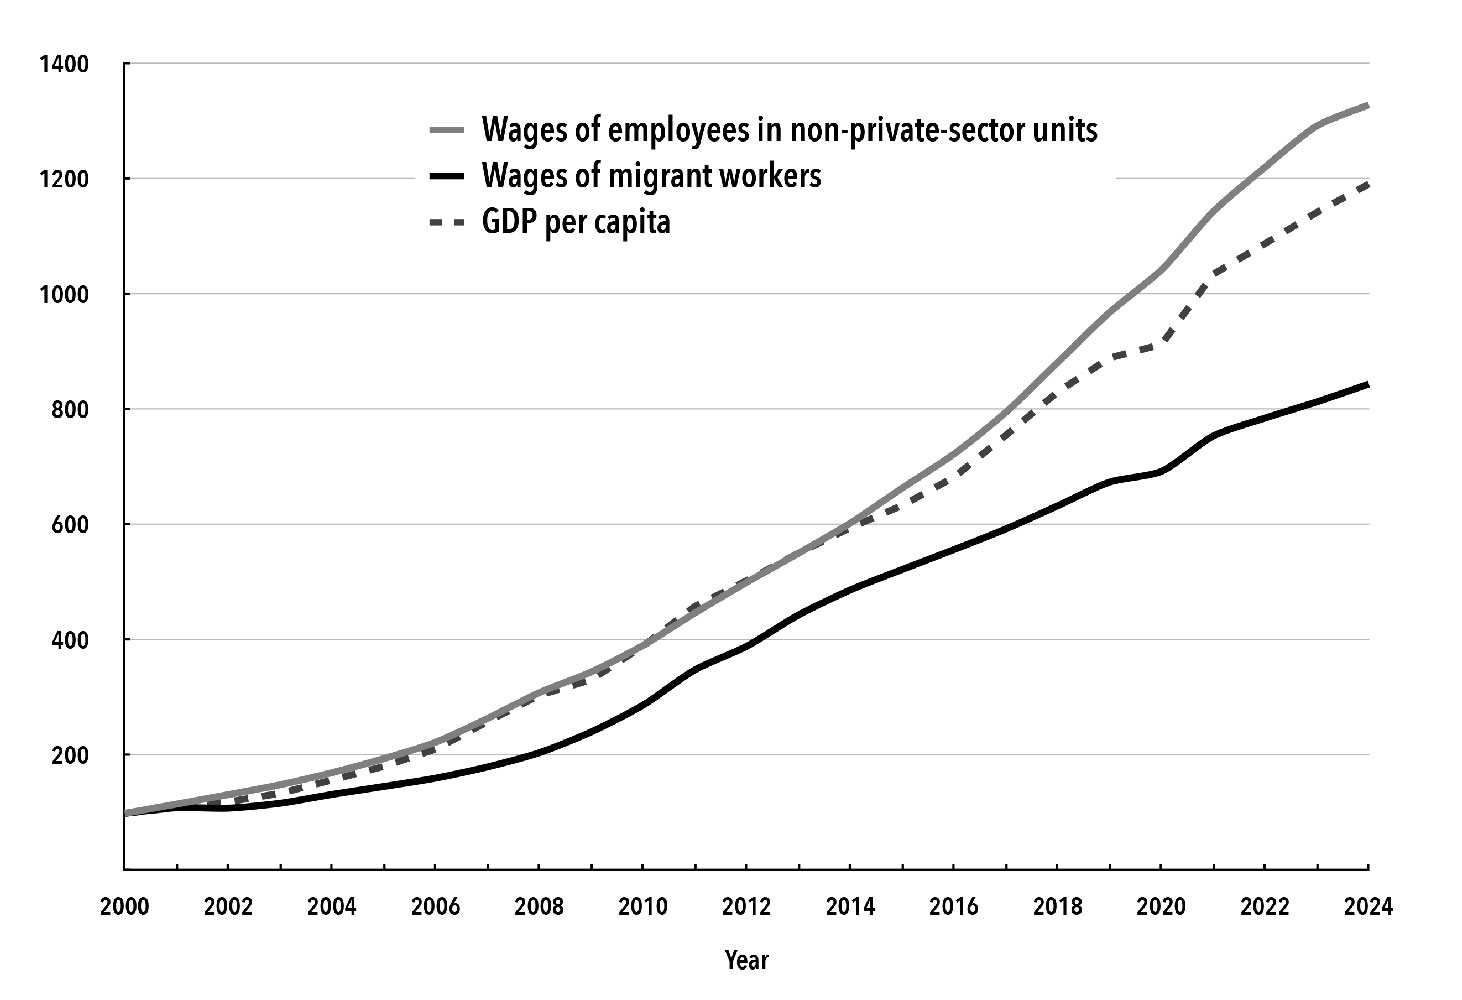
Fonti e note: Dati dell’Ufficio nazionale di statistica cinese (NBSC). I dati sui salari dei lavoratori migranti provengono da diverse pubblicazioni dell’NBSC, dal Rapporto sul monitoraggio e l’indagine sui lavoratori migranti (2024) e da Lu Feng, “Tendenze salariali dei lavoratori migranti in Cina, 1979-2010”, Social Sciences in China , n. 7 (2012): 47-67 (in cinese). I dati sui salari dei dipendenti delle unità del settore privato urbano sono disponibili solo dal 2010 in poi, ma il loro andamento è sostanzialmente coerente con quello dei dipendenti delle unità non private.
Infine, una delle ragioni per cui molti paesi del Sud del mondo cadono nella finanziarizzazione subordinata è che lo sviluppo economico diventa dipendente dai finanziamenti esterni. Al contrario, fin dall’era di Mao, la Cina ha aderito alla strategia nazionale di base di dipendere “principalmente dall’autosufficienza, considerando l’assistenza esterna come supplementare”. Gli investimenti nella costruzione economica cinese sono derivati principalmente dall’accumulazione interna piuttosto che da capitali esteri o surplus commerciali. Dal 1983, la quota di investimenti diretti esteri sul totale degli investimenti in immobilizzazioni ha superato il 10% solo nel periodo 1993-2002; in tutti gli altri anni, la media è stata di appena il 3,5%. Inoltre, la Cina ha iniziato a registrare un surplus stabile delle partite correnti solo dal 1994 in poi, e anche al suo apice nel periodo 2006-2008, tale surplus è rimasto inferiore al 10% del PIL; nella maggior parte degli altri anni, si è mantenuto intorno all’1-3%.
Dal punto di vista finanziario, la posizione dominante delle banche statali, l’intervento del governo nel sistema finanziario e la prudente apertura del conto capitale hanno efficacemente indirizzato i fondi verso i settori produttivi, salvaguardando al contempo l’autonomia e la resilienza del sistema finanziario. 12
Consideriamo ora ciascuna di queste caratteristiche. In primo luogo, il sistema finanziario cinese è incentrato sulle banche. Rispetto alle istituzioni basate sul mercato, le banche sono in grado di fornire meglio il capitale paziente richiesto dalla produzione industriale. Alla fine del 2024, le banche detenevano l’89,7% delle attività di tutte le istituzioni finanziarie; e all’interno del settore bancario, oltre il 50% delle attività totali era detenuto da banche statali.<sup> 13</sup> Rispetto alle banche private, che sono più fortemente orientate alla redditività, le banche statali sono in grado di espandere il credito in modo anticiclico, un ruolo che si è rivelato particolarmente importante sia durante la crisi finanziaria asiatica che durante la crisi finanziaria globale del 2007-2009.<sup> 14</sup> Allo stesso tempo, poiché le banche statali sono sostenute dal credito sovrano, la garanzia implicita del governo ha in una certa misura sostenuto la stabilità del sistema finanziario. L’istituzione, nel 1994, delle tre banche di sviluppo statali cinesi (la China Development Bank, la Export-Import Bank of China e la Agricultural Development Bank of China) ha inoltre favorito il flusso di fondi verso i settori prioritari.
In secondo luogo, l’intervento del governo nel sistema finanziario si manifesta principalmente in due modi. Il primo è un sistema di controllo amministrativo e regolamentare che, per certi aspetti, è più rigoroso degli standard internazionali e mira a preservare la stabilità del sistema finanziario.<sup> 15</sup> Il secondo risiede nelle istituzioni finanziarie stesse, dove la leadership del Partito è radicata attraverso la costruzione dell’organizzazione del Partito. In particolare, nelle istituzioni finanziarie statali, gli obiettivi politici del Comitato Centrale del Partito possono essere tradotti in responsabilità politica e trasmessi e attuati efficacemente attraverso meccanismi quali la valutazione e la rendicontazione dei quadri. Va tuttavia notato che, nell’ambito di una riforma orientata al mercato, anche le banche statali hanno mostrato instabilità comportamentale, il che a sua volta evidenzia la necessità dell’intervento del governo. Infine, la politica di “apertura prudente” del conto capitale ha permesso alla Cina di preservare lo status di indipendenza del renminbi e di mantenere l’autonomia sia nella politica monetaria che in quella valutaria.
Sebbene la Cina abbia evitato la finanziarizzazione subordinata, lo sviluppo delle imprese private e l’introduzione di capitali stranieri nel corso delle riforme orientate al mercato hanno anche dato origine a una disordinata espansione del capitale all’interno dell’economia di mercato socialista, sebbene inizialmente ciò fosse principalmente associato al settore produttivo. Dall’inizio del XXI secolo, la Cina si è integrata nelle reti di produzione globali attraverso la produzione su larga scala di componenti modulari standardizzati e l’assemblaggio finale. Questo modello è stato caratterizzato da bassi salari e un elevato consumo energetico; in particolare nelle regioni costiere, le precarie condizioni di lavoro e l’inadeguata tutela dei lavoratori erano particolarmente evidenti, mentre anche la capacità di carico delle risorse e dell’ambiente si avvicinava ai suoi limiti. Allo stesso tempo, con la crescita della ricchezza e dell’accumulazione monetaria, in questo processo si è sviluppato anche un sistema di mercato finanziario – comprendente azioni, obbligazioni e fondi di investimento.
Tuttavia, a causa della rapida espansione dei settori produttivi e del relativo ritardo nello sviluppo dei mercati finanziari e delle innovazioni finanziarie, la maggior parte dei fondi sociali provenienti da varie fonti, compreso il sistema bancario ombra, ha continuato a confluire negli investimenti produttivi. Nel 2005, gli investimenti in immobilizzazioni fisse in Cina sono cresciuti del 31,3%, mentre il valore aggiunto del settore finanziario in percentuale del PIL è effettivamente diminuito tra il 2001 e il 2005, attestandosi in media solo al 4,3%. Non vi era quindi una netta separazione tra finanza e produzione. Al contrario, una volta che l’accumulazione di capitale industriale ha iniziato a incontrare ostacoli, e con il graduale sviluppo dei mercati finanziari e delle innovazioni finanziarie, la ricerca di rendimenti più elevati da parte del capitale in eccesso ha portato a un’espansione disordinata del capitale nella sfera finanziaria. Questo è precisamente ciò che ha caratterizzato l’economia cinese dopo il 2010.
Tendenze alla finanziarizzazione e l’esperienza cinese nella regolamentazione dei capitali dal XVIII Congresso Nazionale del Partito Comunista Cinese
Nel 2013, il presidente Xi giunse alla conclusione che l’economia cinese fosse entrata in una “nuova normalità”, ovvero una fase caratterizzata dalla sovrapposizione di tre periodi: un cambiamento nel tasso di crescita, il doloroso processo di aggiustamento strutturale e la digestione degli effetti delle precedenti politiche di stimolo. Questo, unito al profondo riassetto dell’economia mondiale, creò un contesto di sviluppo estremamente complesso. Durante il precedente periodo di rapida crescita, la Cina aveva accumulato un’enorme capacità produttiva, ulteriormente ampliata dal pacchetto di stimolo da 4 trilioni di yuan introdotto in risposta all’impatto della crisi finanziaria globale. Sul fronte della domanda, l’ammodernamento dei modelli di consumo interno e la contrazione dei mercati internazionali generarono sia un problema quantitativo di offerta aggregata superiore alla domanda, sia uno squilibrio strutturale tra domanda e offerta nel settore produttivo. Una parte considerevole della capacità produttiva su larga scala, orientata esclusivamente alla domanda standardizzata, aveva raggiunto il suo picco; questo, unito all’aumento dei costi sociali di produzione, portò a un calo del tasso di profitto dell’economia reale. Come mostra il grafico 2, il tasso di profitto delle imprese industriali è sceso dal 9,1% nel 2011 al 4,1% nel 2024, con un calo ancora più marcato per le imprese private rispetto a quelle statali.
Grafico 2. Tasso di profitto sugli attivi delle imprese industriali cinesi
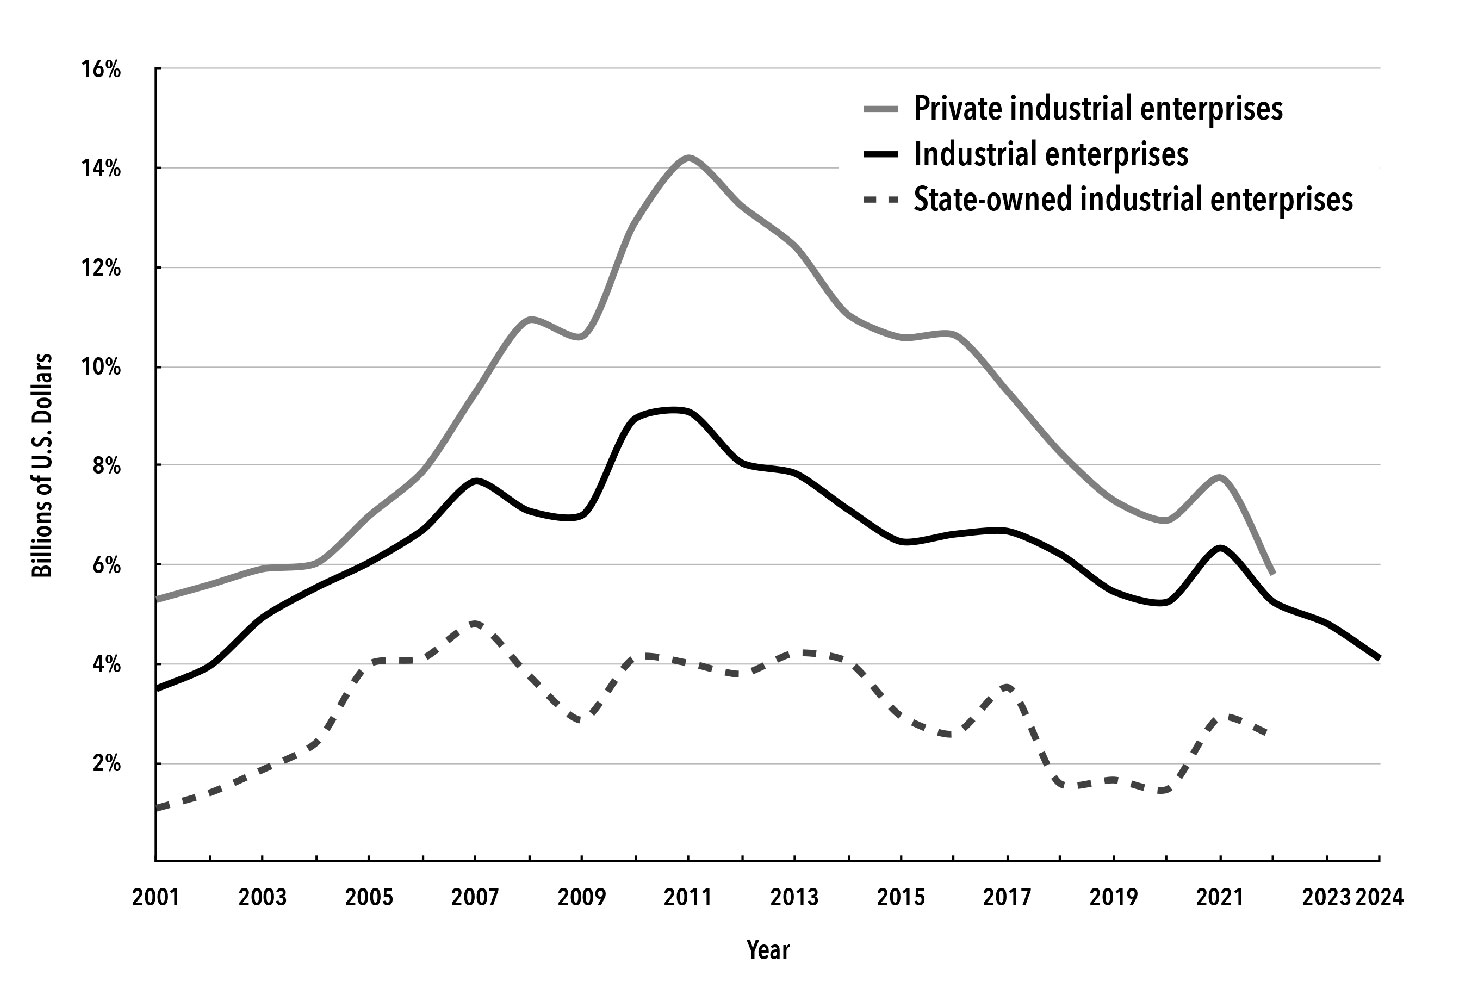
Fonte: NBSC. Il tasso di profitto è calcolato dividendo gli utili totali per il totale delle attività.
Nel contesto di una redditività in calo nell’economia reale e di una regolamentazione finanziaria arretrata, la Cina ha iniziato a mostrare tendenze verso la finanziarizzazione. Grandi volumi di capitale sono confluiti in settori fittizi come la finanza e l’immobiliare, gonfiando bolle speculative sui prezzi degli asset ed esponendo gradualmente i rischi finanziari. Questo fenomeno è stato spesso descritto come il passaggio “dal reale al fittizio”. Si è manifestato in modo più evidente nel crescente comportamento speculativo e basato sul debito delle imprese non finanziarie. Da quando l’Undicesimo e il Dodicesimo Piano Quinquennale hanno richiesto, in successione, la promozione “costante” e “attiva ma prudente” di programmi pilota per operazioni finanziarie miste, il numero di imprese non finanziarie che investono nel settore finanziario è aumentato costantemente, dando origine a holding finanziarie. Queste possono essere suddivise in cinque categorie principali: in primo luogo, grandi gruppi di imprese approvati dal Consiglio di Stato per sostenere l’apertura e lo sviluppo economico della Cina; in secondo luogo, società di investimento e gestione patrimoniale integrate costituite con l’approvazione dei governi locali; In terzo luogo, le società di gestione patrimoniale istituite dalle società madri dei gruppi di imprese statali centrali per gestire le attività finanziarie all’interno del gruppo; in quarto luogo, le imprese private e le società quotate in borsa che, attraverso investimenti, fusioni e acquisizioni, sono arrivate a controllare molteplici istituzioni finanziarie di diverso tipo; e in quinto luogo, alcune società internet che, dopo aver consolidato posizioni dominanti nell’e-commerce, si sono gradualmente espanse nel settore finanziario, acquisendo molteplici licenze finanziarie e costruendo piattaforme finanziarie integrate.
Tuttavia, alcune imprese non finanziarie, soprattutto quelle appartenenti alla quarta e quinta categoria, sono state eccessivamente influenzate dalla speculazione finanziaria, trascurando lo sviluppo delle loro attività principali. Alcune si sono assicurate profitti straordinari acquisendo licenze finanziarie rare e trasferendo rapidamente partecipazioni azionarie, come nel caso del Gruppo Jiuding.<sup> 16 </sup> Altre si sono impegnate in un’espansione sconsiderata attraverso finanziamenti a leva, iniezioni di capitale circolante e conferimenti di capitale fittizi. Si sono appropriate di ingenti fondi provenienti da istituzioni finanziarie tramite transazioni con parti correlate e altre forme di trasferimento illecito di benefici, eludendo la regolamentazione finanziaria nazionale occultando le proprie strutture proprietarie, come nel caso del Gruppo Tomorrow.<sup> 17 </sup> Altre ancora, sotto il nome di società tecnologiche, si sono dedicate al prestito online per eludere la regolamentazione e hanno utilizzato strumenti di cartolarizzazione degli attivi per riconfezionare e vendere crediti a più livelli, generando così livelli estremamente elevati di leva finanziaria, come nel caso del Gruppo Ant.<sup> 18</sup> Questo processo è stato inoltre accompagnato da collusione tra imprese e funzionari governativi, nonché da corruzione. Tale espansione sconsiderata ha fatto aumentare i rapporti di leva finanziaria delle imprese non finanziarie e ha gettato le basi per il rischio di debito. 19 Nel complesso, dal 2009 il rapporto di leva finanziaria del settore societario non finanziario cinese ha iniziato ad aumentare notevolmente, con una crescita particolarmente rapida tra il 2012 e il 2016, raggiungendo il 168,4% alla fine del 2024 (vedi Grafico 3).
Grafico 3. Rapporto di leva macroeconomica della Cina
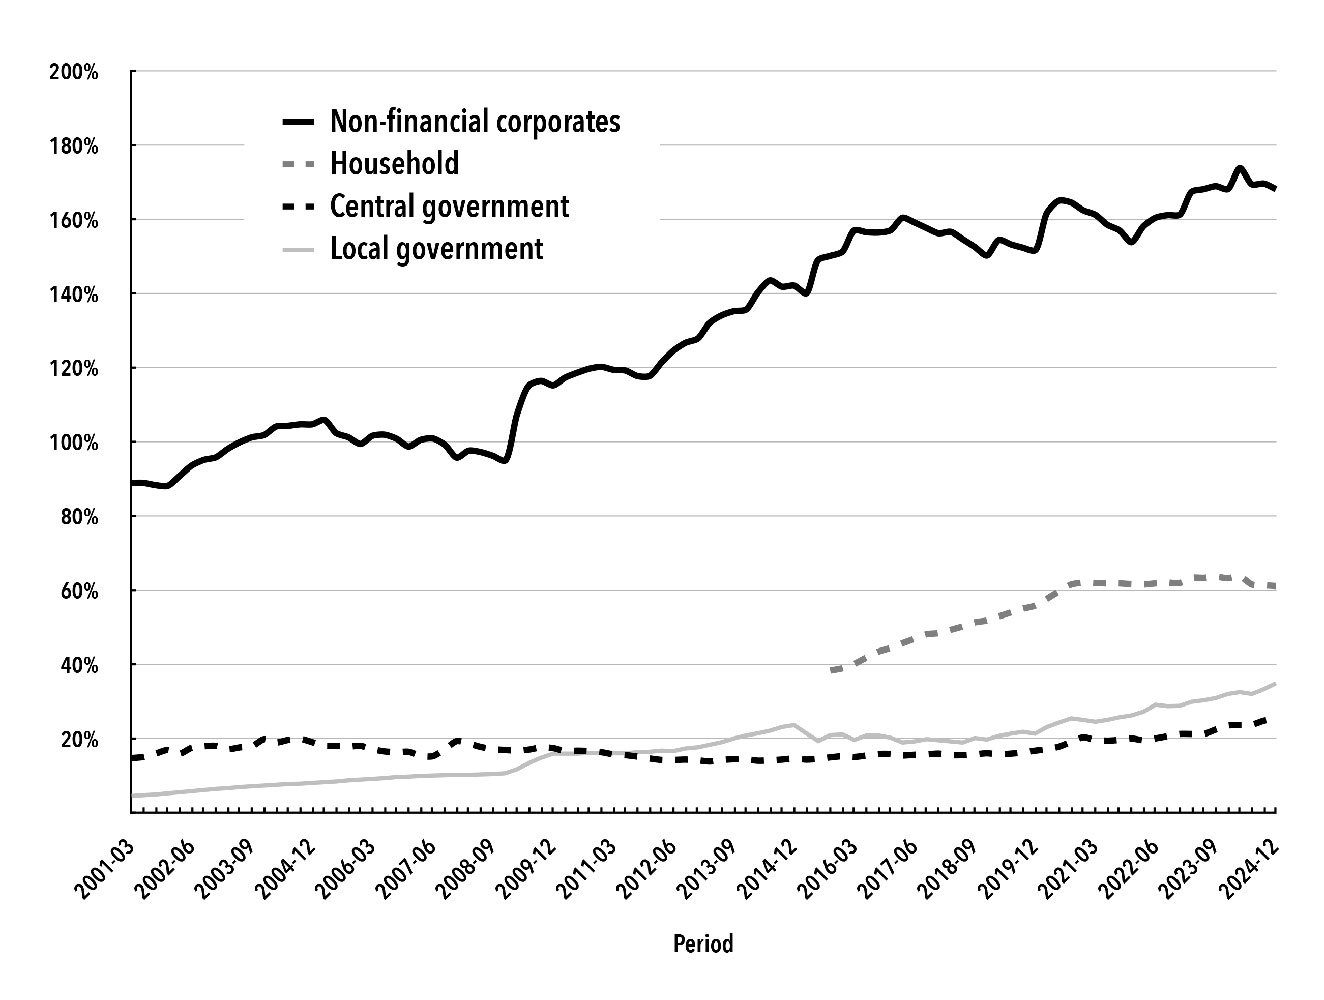
Note e fonti: Centro per i Bilanci Nazionali della Repubblica Popolare Cinese. Le serie di dati sono calcolate come debito settoriale diviso per il PIL nominale. Il debito delle famiglie si riferisce ai prestiti alle famiglie, inclusi sia i prestiti al consumo che i prestiti alle imprese. Il debito delle società non finanziarie comprende prestiti alle imprese, obbligazioni societarie, prestiti fiduciari, prestiti in conto deposito, accettazioni bancarie non scontate e debito estero, nonché parte del debito dei veicoli di finanziamento degli enti locali (LGFV). Il debito del governo centrale si riferisce al saldo in essere delle obbligazioni governative. Il debito degli enti locali comprende le obbligazioni degli enti locali e altre passività degli enti locali. Per il debito contratto dagli LGFV prima del 2018, che rappresenta il debito implicito degli enti locali, il Centro per i Bilanci Nazionali distingue tra la parte che dovrebbe essere classificata come debito delle società non finanziarie e la parte che dovrebbe essere classificata come debito degli enti locali. Dopo il 2018, il governo centrale ha richiesto che il debito degli enti locali fosse esplicitato: il debito implicito in essere è stato convertito in obbligazioni degli enti locali e gli LGFV sono stati privati delle loro funzioni governative. Di conseguenza, l’eventuale debito residuo di LGFV viene classificato esclusivamente nel settore societario non finanziario.
Oltre alle imprese non finanziarie, anche il debito occulto degli enti locali è cresciuto rapidamente. A seguito dell’attuazione della nuova Legge di Bilancio nel 2015, tutto il debito degli enti locali è stato soggetto a controllo di bilancio e l’emissione di obbligazioni estere è diventata l’unico canale legale per l’indebitamento locale. Ciononostante, gli enti locali hanno continuato a raccogliere fondi in violazione di queste norme attraverso veicoli di finanziamento degli enti locali (LGFV), appalti pubblici di servizi, partenariati pubblico-privati (PPP) e vari fondi di sviluppo e orientamento; in alcune province, lo stock di debito occulto degli enti locali ha superato il debito esplicito fino all’80%. La maggior parte del debito degli enti locali, tuttavia, è stata destinata a progetti infrastrutturali a medio e lungo termine, caratterizzati da cicli lunghi e rendimenti lenti. Nel contesto del calo della redditività dell’economia reale, anche questi rendimenti sono diventati sempre più incerti. Allo stesso tempo, le fonti di finanziamento sono spesso a breve termine, gli oneri degli interessi sono elevati e la pressione per il rifinanziamento del debito esistente è considerevole, creando rischi latenti significativi. Inoltre, il pacchetto di stimolo economico da 4 trilioni di yuan del 2009 e la politica di reinsediamento monetario per la riqualificazione delle baraccopoli introdotta nel 2015 hanno determinato un rapido aumento dei prezzi delle case nelle principali città, contribuendo a un incremento dell’indebitamento nel settore delle famiglie (vedi Grafico 3).
Ciò nonostante, non possiamo concludere che la Cina abbia già attraversato un processo di finanziarizzazione paragonabile a quello degli Stati Uniti. Sulla base di dati comparabili, sebbene il rapporto tra il valore aggiunto nei settori finanziario, assicurativo e immobiliare (FIRE) e quello nei settori produttivi di beni sia aumentato notevolmente dal 1978, il suo livello assoluto rimane ben al di sotto di quello degli Stati Uniti (vedi Grafico 4) .21 Inoltre, poiché il sistema finanziario cinese è ancora in fase di sviluppo e miglioramento, un aumento relativo della quota di valore aggiunto attribuibile ai settori FIRE ha una sua logica. Allo stesso tempo, i livelli di indebitamento nel settore delle famiglie e nel governo centrale cinese rimangono relativamente bassi, lasciando spazio a manovre politiche (vedi Grafico 3).
Grafico 4. Rapporto tra il valore aggiunto nei settori FIRE (Financial, Industrial and Reinvestment Construction) e quello nei settori produttivi di beni in Cina.
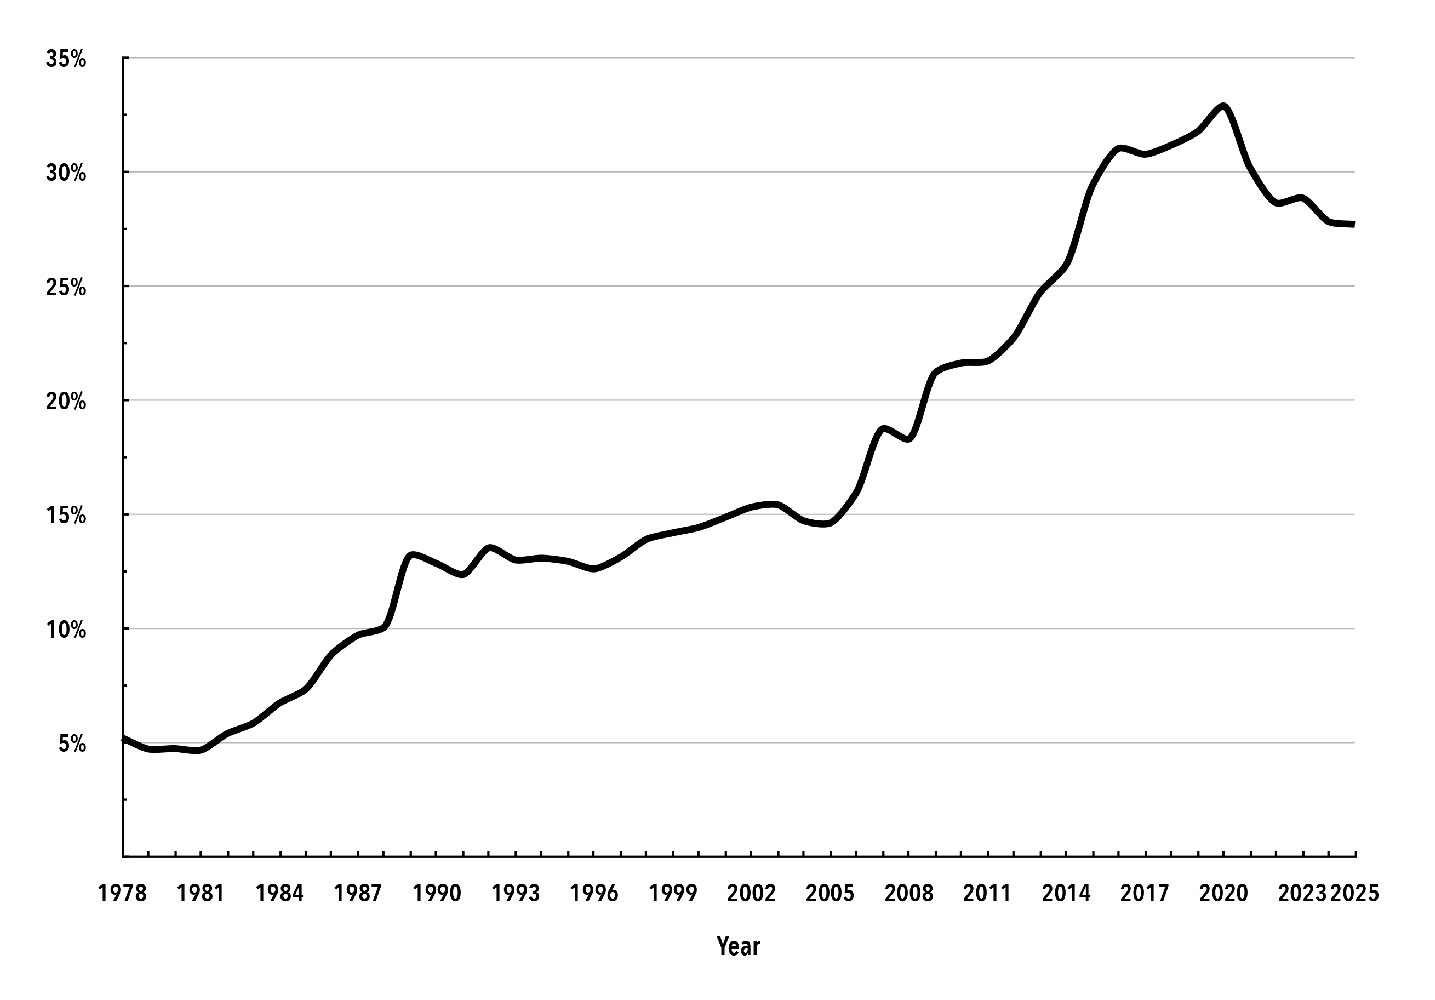
Note e fonti: NBSC. I settori “FIRE” sono finanza, assicurazioni e immobiliare. I settori produttivi di beni includono agricoltura, silvicoltura, allevamento e pesca; industria; edilizia; trasporti; e magazzinaggio.
Ancora più importante, la massima leadership cinese ha sviluppato una profonda consapevolezza dei pericoli della finanziarizzazione. Come ha sottolineato il Presidente Xi, “Servire l’economia reale è il dovere e la missione della finanza. Se perseguiamo senza riflettere la circolazione interna e l’espansione isolata del settore finanziario, esso perderà il suo scopo e alla fine porterà a crisi. Il settore finanziario cinese deve svolgere il suo dovere primario di servire l’economia reale e facilitare uno sviluppo di alta qualità. Non deve mai mettere da parte l’economia reale a favore dell’economia virtuale”. 22 Dal 2015, l’Ufficio Politico del Comitato Centrale del PCC ha ripetutamente convocato riunioni che hanno attribuito grande importanza alla prevenzione e alla disinnesco dei rischi finanziari e al rafforzamento della regolamentazione finanziaria, introducendo al contempo una serie di misure politiche per intensificare la correzione del disordine finanziario e regolamentare l’espansione disordinata del capitale nella sfera finanziaria. Nel 2023, la Conferenza Nazionale sul Lavoro Finanziario è stata elevata a Conferenza Centrale sul Lavoro Finanziario, sottolineando ulteriormente la leadership centralizzata e unificata del Comitato Centrale del Partito sul lavoro finanziario.
La regolamentazione e la guida del comportamento dei capitali da parte del CPC sono state promosse in modo sistematico su più fronti. Nei settori della finanza e del settore immobiliare, la priorità assoluta è stata quella di sostenere l’economia reale e di favorire le masse popolari come scopo fondamentale dell’attività finanziaria, rafforzando al contempo servizi finanziari di alta qualità per le principali strategie nazionali, i settori chiave e gli anelli deboli, tra cui l’innovazione tecnologica, lo sviluppo ecologico, la riqualificazione rurale, le piccole e microimprese e l’assistenza agli anziani. A partire dal 2025, la politica monetaria è passata da prudente a moderatamente espansiva, con un maggiore sostegno allo sviluppo dell’economia reale.
In secondo luogo, la Cina ha costantemente mantenuto il suo impegno nella prevenzione e nel controllo dei rischi finanziari. Conglomerati aziendali ad alto rischio come Tomorrow Group e HNA Group sono stati gestiti in modo ordinato; la quotazione di Ant Group è stata sospesa e la società è stata successivamente ristrutturata e risanata; e il debito occulto esistente degli enti locali è stato convertito in obbligazioni degli enti locali. 23 Di conseguenza, l’entità del debito occulto è diminuita del 60% tra il 2018 e il 2024, attestandosi a 10,5 trilioni di yuan alla fine del 2024. 24 Allo stesso tempo, gli sforzi anticorruzione nel settore finanziario hanno continuato a intensificarsi, insieme al rafforzamento degli enti di regolamentazione finanziaria e al miglioramento del quadro giuridico e delle regole di mercato che disciplinano la finanza. 25
In terzo luogo, è stata rafforzata la gestione macroprudenziale dei flussi di capitali transfrontalieri. Dopo la crisi finanziaria globale, ingenti movimenti di capitali speculativi internazionali hanno contribuito alla formazione di bolle finanziarie in Cina. Attualmente, la Cina attribuisce maggiore importanza al monitoraggio e all’allerta precoce dei flussi di capitali transfrontalieri e, se necessario, rafforza la gestione macroprudenziale al fine di salvaguardare la stabilità del mercato dei cambi.
In quarto luogo, la Cina ha aderito al principio che le abitazioni sono destinate ad essere abitate, non oggetto di speculazione. Ha regolamentato proattivamente i prezzi delle abitazioni, ha cercato di prevenire le attività speculative e ha attuato la liquidazione e la ristrutturazione di società di sviluppo immobiliare come Evergrande, la cui espansione sconsiderata ha portato a crisi del debito. Vale la pena notare che la Cina non è caduta in una contrapposizione binaria tra proprietà statale e privata. Al contrario, pur mantenendo il ruolo fondamentale delle grandi banche commerciali statali al servizio dell’economia reale e per la salvaguardia della stabilità finanziaria, ha anche promosso un sistema di servizi finanziari caratterizzato da una divisione del lavoro e dal coordinamento tra grandi banche commerciali statali, banche per azioni e banche di piccole e medie dimensioni. 26
Nel settore della produzione, dal 2015 il PCC ha introdotto una serie di iniziative strategiche, tra cui la riforma strutturale dell’offerta, lo sviluppo di alta qualità e la creazione di nuove forze produttive qualitativamente innovative. Queste iniziative mirano a superare le strozzature nelle tecnologie chiave, a promuovere la trasformazione intelligente, ecologica e interconnessa dei modelli produttivi e a soddisfare la crescente domanda di prodotti personalizzati e diversificati, creando così una circolazione economica interna in cui domanda e offerta siano meglio allineate, nel rispetto dell’armonia tra uomo e natura. Allo stesso tempo, le aree rurali cinesi offrono ancora enormi opportunità di investimento. La strategia di rivitalizzazione rurale, che mira a costruire spazi moderni per la produzione e la vita nelle zone rurali, contribuisce ad assorbire la capacità produttiva in eccesso e a garantire una distribuzione spaziale ottimale del capitale. Tutte queste misure contribuiscono ad aumentare i redditi delle persone, a liberare le fasce a basso reddito dalle pressioni della concorrenza internazionale al ribasso e ad ampliare la fascia a reddito medio, in modo da sfruttare appieno il potenziale del vasto mercato interno cinese, anziché affidarsi, come fanno gli Stati Uniti, al credito al consumo per stimolare la domanda. Inoltre, in risposta a problemi quali la concorrenza disordinata tra le piattaforme commerciali digitali e la compressione dei profitti delle piccole e medie imprese manifatturiere da parte delle rendite monopolistiche estratte dal capitale delle piattaforme, il governo cinese ha costantemente rafforzato la regolamentazione antitrust delle piattaforme e si è adoperato per migliorare la regolamentazione del mercato, la governance macroeconomica e il quadro normativo e politico adeguato allo sviluppo dell’economia digitale, promuovendo così una concorrenza leale e uno sviluppo coordinato del capitale. Attualmente, la Cina sta lanciando il suo Quindicesimo Piano Quinquennale e si avvale della funzione di governance orientata agli obiettivi della pianificazione per guidare il capitale privato verso il raggiungimento degli obiettivi strategici più ampi del Paese.
Riepilogo
La spinta del capitale verso il profitto implica una tendenza intrinseca a distaccarsi dalla produzione e a orientarsi verso l’autocircolazione nella sfera finanziaria. In realtà, per contrastare la crisi di stagnazione derivante dall’accumulazione di capitale monopolistico, il capitalismo contemporaneo ha subito una trasformazione strutturale verso la finanziarizzazione, caratterizzata da spiccate dinamiche predatorie, orientate al breve termine e speculative, che hanno ostacolato l’industrializzazione dei paesi in via di sviluppo. La resistenza alla finanziarizzazione da parte della Cina, al contrario, dimostra lo sviluppo di un’economia orientata alla produzione e al lungo termine, fondamentalmente diversa dal capitalismo. Questo risultato è stato raggiunto grazie alla regolamentazione del comportamento del capitale da parte del Partito Comunista Cinese, che ha indirizzato il capitale industriale verso la produzione di beni che soddisfano i bisogni della popolazione, ha orientato il capitale finanziario e commerciale al servizio dell’economia reale e ha trasformato la crescita economica in reddito per la popolazione, anziché soddisfare gli interessi di pochi capitalisti.
Lo sviluppo della Cina è stato ostacolato anche dal mondo capitalista. Analogamente all’Accordo del Plaza, che indebolì il Giappone negli anni ’80, negli ultimi anni gli Stati Uniti hanno lanciato una guerra commerciale, una guerra tariffaria e quello che è stato definito l'”Accordo di Mar-a-Lago”, tentando di spostare la propria crisi interna all’esterno e di indebolire la Cina attraverso mezzi quali tariffe elevate, svalutazione del dollaro, swap del debito, negoziati monetari multilaterali e oneri di sicurezza. Eppure, fin dal periodo della Guerra di Resistenza Popolare Cinese contro l’Aggressione Giapponese, il PCC ha attribuito grande importanza a una politica monetaria indipendente, pienamente consapevole che una volta persa l’autonomia in materia di politica monetaria, i problemi economici interni non possono essere superati e la predazione economica esterna diventa più facile. Già nel 2016, l’agenzia di stampa ufficiale cinese Xinhua dichiarò che la Cina non era come il Giappone del passato e non aveva bisogno di un “nuovo Accordo del Plaza”; quando le fluttuazioni del tasso di cambio superavano l’intervallo tollerato, la Banca Popolare Cinese avrebbe mantenuto il controllo del tasso di cambio. Di fronte alla guerra tariffaria lanciata dagli Stati Uniti, anche la Cina ha risposto immediatamente con forti contromisure. Tutto ciò dimostra che la Cina si rifiuta di essere subordinatamente integrata nel sistema capitalistico mondiale e non intende imboccare una strada neoliberista o capitalista.
L’economia socialista orientata alla produzione con caratteristiche cinesi rappresenta una seria sfida alla finanziarizzazione del capitalismo contemporaneo. Attualmente, la Cina sta costruendo un modello di sviluppo a doppia circolazione in cui l’economia interna costituisce il pilastro portante, mentre le circolazioni interna e internazionale si rafforzano a vicenda. Pur mantenendo un livello stabile di riserve valutarie in dollari, la Cina sta anche riducendo le proprie partecipazioni in titoli del Tesoro statunitensi, espandendo ulteriormente l’uso del renminbi negli scambi e negli investimenti transfrontalieri e promuovendo costantemente la convertibilità del renminbi nel conto capitale. Duecento anni fa, Karl Marx ci delineò l’ideale comunista di un’autentica comunità umana. Anche V.I. Lenin immaginava un’unione paritaria basata sull’associazione volontaria: una “repubblica mondiale dei Soviet” .27 Oggi, lo sviluppo della Cina è volto a promuovere uno sviluppo comune in tutto il mondo. In un mondo in cui capitalismo e socialismo coesistono come due sistemi distinti, la Cina propone una nuova visione per la costruzione di una comunità dal futuro condiviso per l’umanità, e si propone di rimodellare l’ordine economico mondiale attraverso l’Iniziativa per lo Sviluppo Globale, l’Iniziativa per la Sicurezza Globale, l’Iniziativa per la Civiltà Globale, l’Iniziativa per la Governance Globale e l’iniziativa “Belt and Road”.
Note
- ↩ Harry Magdoff e Paul M. Sweezy, Stagnazione ed esplosione finanziaria (New York: Monthly Review Press, 1987).
- ↩ Carolina Alves, Bruno Bonizzi, Annina Kaltenbrunner e José Gabriel Palma, “Conceptualising Financialisation in Developing and Emerging Economies: The Diversity Within a Unity”, Cambridge Journal of Economics 46, n. 5 (settembre 2022): 921–29; Ilias Alami et al., “International Financial Subordination: A Critical Research Agenda”, Review of International Political Economy 30, n. 4 (agosto 2023): 1360–86.
- ↩ Per “lavoro economico e finanziario” si intende principalmente la guida del Partito sulle questioni più importanti in campo economico e finanziario, compresa la progettazione di alto livello, la pianificazione generale, il coordinamento unificato, lo sviluppo integrato e la supervisione per garantire un’attuazione efficace.
- ↩ John Bellamy Foster, “L’era del capitale finanziario monopolistico”, Monthly Review 61, n. 9 (febbraio 2010): 1–13.
- ↩ William Milberg, “Shifting Sources and Uses of Profits: Sustaining US Financialization with Global Value Chains,” Economy and Society 37, n. 3 (agosto 2008): 420–51.
- ↩ Bruno Bonizzi, Annina Kaltenbrunner e Jeff Powell, “Capitalismo finanziarizzato e subordinazione delle economie capitaliste emergenti”, Cambridge Journal of Economics 46, n. 4 (luglio 2022): 651–78.
- ↩ Tony Norfield, La City: Londra e il potere globale della finanza (Londra: Verso, 2016).
- ↩ Questo processo può essere riassunto come “una relazione spaziale di dominio, inferiorità e sottomissione tra diversi spazi nel mercato mondiale, espressa attraverso il denaro e la finanza, che penalizza in modo sproporzionato gli attori delle economie emergenti”. Vedi Alami et al., “International Financial Subordination”.
- ↩ Kai Koddenbrock, Ingrid Harvold Kvangraven e Ndongo Samba Sylla, “Oltre la finanziarizzazione: la ‘Longue Durée’ della finanza e della produzione nel sud del mondo”, Cambridge Journal of Economics 46, n. 4 (luglio 2022): 703–33.
- ↩ Bonizzi, Kaltenbrunner e Powell, “Capitalismo finanziarizzato”.
- ↩ Salvo diversa indicazione, tutti i dati presentati di seguito provengono dall’Ufficio nazionale di statistica della Cina, data.stats.gov.cn.
- ↩ Le banche statali in Cina includono le banche commerciali specializzate controllate dallo Stato (ovvero la Industrial and Commercial Bank of China, la Agricultural Bank of China, la Bank of China, la China Construction Bank); la Bank of Communications; le banche di sviluppo statali (ovvero la China Development Bank, la Agricultural Development Bank of China, la Export and Import Bank of China); e la Postal Savings Bank of China.
- ↩ I dati provengono dai bilanci annuali delle banche statali e della Banca Popolare Cinese.
- ↩ Longyao Zhang, Sara Hsu, Zhong Xu e Enjiang Cheng, “Rispondere alla crisi finanziaria: espansione del credito bancario con caratteristiche cinesi”, China Economic Review 61 (2020): 101420.
- ↩ Dic Lo, Guicai Li e Yingquan Jiang, “Governance finanziaria e sviluppo economico: dare un senso all’esperienza cinese”, PSL Quarterly Review 64, n. 258 (settembre 2011): 267–86.
- ↩ Vedi “Licenze finanziarie complete: una carta da giocare nel gioco dei capitali”, People’s Daily Online , 20 febbraio 2017, money.people.com.cn (in cinese).
- ↩ Vedi “Pan Gongsheng: L’acquisizione ordinata di nove istituzioni finanziarie da parte del ’Tomorrow Group’ procede a ritmo sostenuto”, Hexun , 14 settembre 2020, bank.hexun.com (in cinese).
- ↩ Vedi “Le autorità di regolamentazione cinesi multano Ant Group per 984 milioni di dollari per violazioni”, China Daily , 8 luglio 2023, chinadailyhk.com.
- ↩ Vedi Rapporto sulla stabilità finanziaria della Cina 2018 (Pechino: China Financial Publishing House, 2018), pbc.gov.cn.
- ↩ Rapporto sulla stabilità finanziaria della Cina 2018 .
- ↩ Negli Stati Uniti, questo indicatore aveva già raggiunto il 35% all’inizio degli anni ’80 e ha superato il 90% negli anni 2010. Si veda John Bellamy Foster e Robert W. McChesney, The Endless Crisis: How Monopoly-Finance Capital Produces Stagnation and Upheaval from the USA to China (New York: Monthly Review Press, 2012).
- ↩ Vedi Xi Jinping, La governance della Cina , vol. 5 (Pechino: Foreign Languages Press, 2025), 228.
- ↩ Vedi Rapporto sulla stabilità finanziaria della Cina 2024 (Pechino: China Financial Publishing House, 2024), pbc.gov.cn.
- ↩ I dati provengono dal Ministero delle Finanze cinese e sono disponibili all’indirizzo mof.gov.cn.
- Dal 2025, numerosi alti funzionari del sistema di regolamentazione finanziaria cinese, tra cui Yi Huiman, vicedirettore del Comitato per gli affari economici del Quattordicesimo Comitato nazionale della Conferenza consultiva politica del popolo cinese ed ex presidente della Commissione cinese di regolamentazione dei titoli; Wang Jianjun, ex membro del Comitato del Partito e vicepresidente della Commissione cinese di regolamentazione dei titoli; e Zhou Liang, membro del Comitato del Partito e viceministro dell’Amministrazione nazionale di regolamentazione finanziaria, sono stati indagati dalla Commissione centrale per l’ispezione disciplinare e resi pubblici per sospette gravi violazioni della disciplina e della legge.
- ↩ Vedi Rapporto sulla stabilità finanziaria della Cina 2025 (Pechino: China Financial Publishing House, 2025), pbc.gov.cn.
- ↩ VI Lenin, Opere complete (Mosca: Progress Publishers, s.d.), vol. 29, 551.
https://monthlyreview.org/articles/why-can-china-resist-financialization/
Xiaolu Kuang è professoressa assistente presso la Facoltà di Marxismo dell’Università Tsinghua di Pechino, Repubblica Popolare Cinese. Il suo indirizzo email è kuangxl@tsinghua.edu.cn.
Zhi Li (autore corrispondente) è professore associato presso la Facoltà di Economia dell’Università Renmin di Cina a Pechino, Repubblica Popolare Cinese. Il suo indirizzo email è lizhirucecon@ruc.edu.cn.
Fusheng Xie è professore presso la Facoltà di Economia dell’Università Renmin di Cina a Pechino, Repubblica Popolare Cinese. È anche ricercatore presso il Centro Nazionale di Ricerca per l’Economia Politica del Socialismo con Caratteristiche Cinesi. Il suo indirizzo email è xiefusheng@ruc.edu.cn.
SCHEDA DI ANALISI, INDICIZZAZIONE SEMANTICA E SINTESI
Why Can China Resist Financialization?
Nota metodologica: l’analisi seguente è basata primariamente sul testo fornito. Le informazioni interpretative o critiche sono esplicitamente distinte dalla ricostruzione delle tesi degli autori.
A. SCHEDA BIBLIOGRAFICA
1. AUTORI
Xiaolu Kuang
Assistant professor presso la School of Marxism della Tsinghua University, Beijing. I suoi ambiti di riferimento, per quanto emerge dal testo e dalla collocazione istituzionale, riguardano il marxismo e l’economia politica.
Fusheng Xie
Professore presso la School of Economics della Renmin University of China, Beijing, e ricercatore presso il National Research Center for Political Economy of Socialism with Chinese Characteristics.
Zhi Li
Associate professor presso la School of Economics della Renmin University of China, Beijing; indicato come corresponding author.
2. TITOLO ORIGINALE
Why Can China Resist Financialization?
3. TITOLO ITALIANO
Perché la Cina può resistere alla finanziarizzazione?
Traduzione editoriale fedele; una traduzione ufficiale italiana non è indicata nel testo.
4. FONTE
Monthly Review
Volume 78, numero 3, luglio-agosto 2026.
DOI dell’articolo indicato nel testo: 10.14452/mr-078-03-2026-07_6.
5. DATA DI PUBBLICAZIONE
Luglio-agosto 2026
6. URL
Monthly Review – Why Can China Resist Financialization?
7. TIPO DI TESTO
Saggio teorico e articolo di analisi politico-economica.
8. ELEMENTI CLASSIFICATORI ORIGINALI
Geography:
- Americas
- United States
- Asia
- China
Subject:
- Marxism
- Political Economy
- Economic Theory
9. ANALISI E SINTESI
Analisi e sintesi effettuata con ChatGPT, GPT-5.6 Luna, 26 agosto 2026.
10. IMMAGINE
Immagine:
B. INDICIZZAZIONE SEMANTICA
1. SUBJECT / SOGGETTO PRINCIPALE
Occhiello breve
Le ragioni strutturali, politiche e istituzionali che consentono alla Cina di limitare la finanziarizzazione e preservare autonomia economica.
Stringa di soggetto
Cina – finanziarizzazione – capitalismo monopolistico-finanziario – subordinazione finanziaria internazionale – economia socialista di mercato – controllo del capitale – sviluppo produttivo – autonomia monetaria
2. AMBITO TEMATICO / DISCIPLINARE
- Economia politica
- Economia marxista
- Economia dello sviluppo
- Economia internazionale
- Finanza politica
- Geopolitica economica
- Studi sul capitalismo contemporaneo
3. AMBITO GEOGRAFICO
- Cina
- Stati Uniti
- Global South
- Global North
- Asia orientale
- sistema economico mondiale
- globale
4. AMBITO TEMPORALE
1950-2026, con particolare attenzione a:
- anni Cinquanta: costruzione del sistema industriale cinese;
- fine anni Settanta: Reform and Opening Up;
- anni Settanta: crisi della stagflazione e avvio della finanziarizzazione contemporanea;
- 1978-2025: sviluppo economico cinese;
- 2007-2009: crisi finanziaria globale;
- dal 2010: emergere di tendenze alla finanziarizzazione in Cina;
- dal 2013: fase del “new normal”;
- dal 2015: rafforzamento della regolazione finanziaria e del capitale;
- 2020-2026: nuove tensioni monetarie, commerciali e geopolitiche.
5. SOGGETTI / ENTITÀ PRINCIPALI
- Cina
- Stati Uniti
- Communist Party of China (CPC)
- Xi Jinping
- People’s Bank of China
- National Bureau of Statistics of China
- Renminbi
- Fondo Monetario Internazionale
- Banca Mondiale
- World Trade Organization
- Global South
- Global North
- imprese multinazionali
- banche statali cinesi
- Ant Group
- Evergrande
- Tomorrow Group
- HNA Group
- Karl Marx
- V. I. Lenin
- Harry Magdoff
- Paul M. Sweezy
- John Bellamy Foster
- Robert W. McChesney
6. CONCETTI CHIAVE
- Finanziarizzazione
- Monopoly-finance capital
- Stagnazione
- Subordinate financialization
- International financial subordination
- Autonomia dello sviluppo
- Accumulazione produttiva
- Economia reale
- Capitale fittizio
- FIRE sectors
- Sistema bancario statale
- Capital account
- Controllo dei movimenti di capitale
- Autonomia monetaria
- Capital regulation
- Disorderly expansion of capital
- Dual circulation
- Economia socialista di mercato
- Global production networks
- Imperialismo finanziario
C. TESI E STRUTTURA ARGOMENTATIVA
1. TESI CENTRALE
La tesi centrale del saggio è che la Cina rappresenti un caso eccezionale nel panorama del Global South perché, pur essendosi profondamente integrata nell’economia mondiale, non sarebbe caduta nella subordinate financialization. Secondo gli autori, ciò dipende dalla persistenza di strutture produttive autonome, dal peso della domanda interna, dal finanziamento prevalentemente domestico dello sviluppo e dal controllo pubblico-politico del sistema finanziario.
La capacità di resistenza cinese non viene presentata come automatica: dagli anni 2010 sono emerse tendenze alla finanziarizzazione. Tuttavia, la direzione politica del CPC e la capacità dello Stato di regolare capitale, credito, flussi finanziari e settore immobiliare avrebbero impedito che tali tendenze assumessero la forma strutturale osservata nelle economie capitalistiche avanzate.
2. TESI SECONDARIE
- La finanziarizzazione è la principale trasformazione strutturale del capitalismo contemporaneo successiva alla crisi degli anni Settanta.
- La finanziarizzazione costituisce anche un meccanismo dell’imperialismo contemporaneo.
- Molti paesi del Global South sono integrati nella finanza mondiale in posizione subordinata.
- La subordinazione finanziaria limita la capacità di sviluppo autonomo.
- La Cina ha conservato una struttura industriale relativamente completa e indipendente.
- La crescita cinese sarebbe stata sostenuta soprattutto dalla domanda interna e dall’accumulazione domestica.
- Il sistema bancario cinese, centrato sulle banche e con forte presenza statale, permette un’allocazione del credito meno subordinata alla redditività finanziaria immediata.
- Dalla crisi globale e soprattutto dagli anni 2010 sono emerse in Cina reali tendenze alla finanziarizzazione.
- La regolazione di conglomerati finanziari, piattaforme digitali, debito locale e mercato immobiliare rappresenta una risposta politica alla finanziarizzazione.
- Il modello cinese viene interpretato come una possibile alternativa storico-istituzionale al capitalismo monopolistico-finanziario.
3. STRUTTURA DELL’ARGOMENTAZIONE
Premessa
Il capitalismo contemporaneo è caratterizzato da stagnazione e finanziarizzazione.
↓
Problema
La finanziarizzazione produce dipendenza, instabilità e subordinazione, soprattutto nel Global South.
↓
Quadro teorico
Capitalismo monopolistico-finanziario, imperialismo, reti produttive globali, centralità del dollaro e subordinazione finanziaria.
↓
Domanda principale
Perché la Cina, pur essendo integrata nell’economia mondiale, non ha seguito la stessa traiettoria?
↓
Prima risposta: produzione
- sistema industriale completo;
- domanda interna;
- crescita salariale;
- investimenti domestici;
- infrastrutture e settori strategici;
- limitata dipendenza dal capitale estero.
↓
Seconda risposta: finanza
- sistema bancario centrato sulle banche;
- peso delle banche statali;
- intervento pubblico;
- controllo del capitale;
- autonomia monetaria.
↓
Problema interno
Dagli anni 2010 emergono:
- rallentamento produttivo;
- calo della redditività;
- capitale fittizio;
- speculazione;
- debito;
- crescita del settore finanziario.
↓
Risposta politica
Rafforzamento della leadership del CPC, regolazione del capitale, controllo dei rischi finanziari, interventi su piattaforme, conglomerati, debito e immobiliare.
↓
Conclusione
La Cina avrebbe finora evitato una finanziarizzazione subordinata e starebbe costruendo un modello produttivo di lungo periodo alternativo alla finanziarizzazione capitalistica.
4. ARGOMENTI UTILIZZATI
Gli autori utilizzano:
- argomentazioni teoriche marxiste sulla stagnazione e sul capitale monopolistico-finanziario;
- analisi storico-strutturale del capitalismo dal 1970;
- teoria della subordinazione finanziaria internazionale;
- dati salariali e sul PIL cinese;
- dati sulla composizione del sistema finanziario;
- dati sui tassi di profitto industriali;
- dati sull’indebitamento;
- dati sulla quota del settore FIRE;
- esempi di conglomerati finanziari e piattaforme digitali;
- analisi delle politiche economiche del CPC.
5. CONCLUSIONI DEGLI AUTORI
Secondo gli autori, la Cina non deve la propria relativa resistenza alla finanziarizzazione a una semplice eccezione di mercato, ma alla permanenza di istituzioni e capacità politiche in grado di subordinare la finanza agli obiettivi dello sviluppo produttivo.
Il punto decisivo sarebbe la capacità dello Stato e del CPC di regolare il comportamento del capitale, preservare l’autonomia monetaria e indirizzare credito e investimenti verso la produzione. La Cina viene quindi presentata come un caso di economia socialista di mercato che, pur attraversata da contraddizioni capitalistiche e da tendenze finanziarie, dispone di strumenti politici per limitarne l’espansione.
D. SINTESI
1. Sintesi brevissima
Il saggio sostiene che la Cina, pur integrata nell’economia mondiale, abbia evitato la subordinazione finanziaria grazie a autonomia produttiva, finanziamento domestico, banche statali e controllo politico della finanza. Dagli anni 2010 sono emerse tendenze alla finanziarizzazione, ma il CPC avrebbe rafforzato la regolazione del capitale per subordinare la finanza all’economia reale.
2. Sintesi editoriale
Il saggio di Xiaolu Kuang, Fusheng Xie e Zhi Li affronta una questione centrale nell’analisi del capitalismo contemporaneo: perché la Cina, pur essendo profondamente inserita nei mercati mondiali, non abbia seguito la traiettoria di finanziarizzazione subordinata sperimentata da numerosi paesi del Global South.
Gli autori collocano il problema nella trasformazione del capitalismo successiva alla crisi di stagnazione degli anni Settanta. La crescita della finanza, secondo questa interpretazione, non costituisce semplicemente un’espansione tecnica del sistema creditizio, ma una risposta alla difficoltà dell’accumulazione produttiva. Il capitalismo monopolistico-finanziario si sarebbe così esteso attraverso reti globali di produzione, centralità del dollaro e istituzioni internazionali capaci di subordinare le economie periferiche.
La Cina rappresenterebbe un’eccezione relativa. La sua industrializzazione, la vastità del mercato interno, l’accumulazione domestica, la presenza delle banche statali e il controllo sui movimenti di capitale avrebbero limitato la dipendenza dalla finanza internazionale. La finanza sarebbe rimasta, almeno strutturalmente, più strettamente collegata alla produzione rispetto alle economie capitalistiche occidentali.
Il saggio non nega tuttavia l’emergere di problemi significativi. Dopo il 2010, il rallentamento dell’accumulazione produttiva, la riduzione della redditività industriale, la crescita del debito, l’espansione immobiliare e la diffusione di conglomerati finanziari avrebbero favorito processi di finanziarizzazione anche in Cina.
La risposta del sistema politico cinese viene interpretata dagli autori come un tentativo di impedire la separazione definitiva tra finanza e produzione. Il controllo di grandi gruppi finanziari, la regolazione delle piattaforme digitali, la gestione del debito locale, il contenimento della speculazione immobiliare e il rafforzamento della supervisione finanziaria sarebbero elementi di una strategia più ampia: mantenere il capitale subordinato agli obiettivi dello sviluppo nazionale e sociale.
3. Sintesi analitica
Il saggio sviluppa una lettura marxista della finanziarizzazione contemporanea e utilizza il caso cinese per interrogare la relazione tra sviluppo, sovranità economica e controllo del capitale. Il punto di partenza è la crisi della stagflazione degli anni Settanta, interpretata come conclusione del boom capitalistico del dopoguerra. Da allora, secondo gli autori, il capitalismo avrebbe subito una trasformazione strutturale caratterizzata dall’affermazione del monopoly-finance capital.
La finanziarizzazione viene definita come una crescente separazione dell’espansione finanziaria dalla crescita dell’economia reale. L’espansione di mercati, strumenti e istituzioni finanziarie avrebbe temporaneamente compensato la stagnazione attraverso debito, speculazione e inflazione dei prezzi delle attività. Questa prosperità, tuttavia, viene descritta come strutturalmente fragile, poiché la crescita della finanza non elimina le difficoltà dell’accumulazione produttiva.
Gli autori collegano questo processo all’imperialismo contemporaneo. Le economie centrali, e in particolare gli Stati Uniti, avrebbero costruito un sistema di appropriazione internazionale del valore attraverso reti globali di produzione, monopolio tecnologico, centralità del dollaro e potere delle istituzioni finanziarie internazionali. Il risultato, per molti paesi del Global South, sarebbe la subordinate financialization: un’integrazione finanziaria che accresce vulnerabilità, dipendenza e trasferimento di valore verso i paesi centrali.
In questo quadro viene introdotto il caso cinese. La Cina sarebbe riuscita a integrarsi nell’economia mondiale senza perdere completamente la propria capacità di orientare lo sviluppo. Dal lato produttivo, gli autori sottolineano la costruzione di un sistema industriale relativamente completo, l’importanza del mercato interno e la centralità dell’accumulazione domestica. Dal lato finanziario, evidenziano il peso delle banche, soprattutto pubbliche, il ruolo dell’intervento statale e la prudenza nell’apertura del conto capitale.
Particolare rilievo viene attribuito alla capacità dello Stato cinese di indirizzare investimenti verso infrastrutture e settori strategici, anche quando tali investimenti richiedono tempi di ritorno incompatibili con la logica della redditività finanziaria immediata. In questa prospettiva, la finanza viene considerata uno strumento che deve servire l’accumulazione produttiva e non un settore autonomo.
Il saggio riconosce tuttavia che la Cina non è immune dalle tendenze finanziarie. Dall’inizio del XXI secolo, e soprattutto dopo la crisi internazionale, il rallentamento della crescita e la diminuzione della redditività industriale hanno favorito la ricerca di rendimenti finanziari. Si sono così sviluppati conglomerati finanziari, pratiche speculative, crescita del debito e un’espansione del settore immobiliare e delle piattaforme finanziarie digitali.
Gli autori insistono però sul fatto che la Cina non abbia ancora raggiunto un grado di finanziarizzazione comparabile a quello degli Stati Uniti. Il peso relativo del settore FIRE, pur in crescita, resterebbe inferiore, mentre la struttura politica e finanziaria nazionale conserverebbe margini di intervento.
La parte conclusiva interpreta la politica cinese successiva agli anni 2010 come un tentativo sistematico di contrastare la finanziarizzazione. Il rafforzamento della leadership del CPC, la regolazione dei conglomerati finanziari, il controllo di Ant Group, la gestione delle crisi immobiliari, il contenimento del debito locale e la regolazione delle piattaforme digitali vengono inseriti in una medesima strategia: impedire che il capitale si autonomizzi dalla produzione e dagli obiettivi sociali dello sviluppo.
La conclusione ha quindi una forte portata teorica e politica. Per gli autori, la Cina dimostrerebbe che la finanziarizzazione non è un destino inevitabile di ogni economia moderna. La sua capacità di resistenza dipenderebbe dalla conservazione di istituzioni pubbliche capaci di subordinare il capitale a obiettivi politici e sociali più generali. Il modello cinese viene infine proposto come sfida al capitalismo finanziarizzato e come possibile elemento di trasformazione dell’ordine economico mondiale.
E. RIFERIMENTI TEORICI
A. RIFERIMENTI ESPLICITAMENTE CITATI
| Autore/scuola | Opera o concetto | Funzione nel ragionamento |
|---|---|---|
| Harry Magdoff e Paul M. Sweezy | Stagnation and the Financial Explosion | Fondamento dell’interpretazione della finanziarizzazione come risposta alla stagnazione |
| John Bellamy Foster | “The Age of Monopoly-Finance Capital” | Inquadramento del capitalismo contemporaneo |
| Foster e McChesney | The Endless Crisis | Relazione tra stagnazione, monopolio e finanza |
| Alami et al. | International Financial Subordination | Concettualizzazione della subordinazione finanziaria |
| Alves, Bonizzi, Kaltenbrunner, Palma | Financialisation in developing economies | Analisi della diversità della finanziarizzazione nel Global South |
| Bonizzi, Kaltenbrunner, Powell | Financialised Capitalism and Subordination | Connessione tra finanziarizzazione e dipendenza |
| Kai Koddenbrock et al. | Finance and Production in the Global South | Prospettiva storica di lunga durata |
| William Milberg | Global Value Chains | Relazione tra catene globali del valore e finanziarizzazione |
| Tony Norfield | The City | Potere finanziario internazionale |
| Dic Lo, Guicai Li, Yingquan Jiang | Financial governance | Interpretazione dell’esperienza finanziaria cinese |
| Marx | Comunità umana/comunismo | Orizzonte storico-normativo |
| Lenin | “world republic of Soviets” | Dimensione internazionale del socialismo |
I riferimenti bibliografici sono esplicitamente presenti nelle note del testo.
B. RIFERIMENTI IMPLICITI O TEORICAMENTE AFFINI
Questa è un’inferenza interpretativa dell’AI, non una lista di citazioni esplicite del saggio:
- teoria marxiana del capitale fittizio;
- teoria dell’imperialismo;
- teoria del capitalismo monopolistico;
- teoria della dipendenza;
- developmental state;
- dibattito sulla sovranità monetaria;
- teoria dello spatial fix, richiamata esplicitamente come concetto ma collocabile nella tradizione di David Harvey;
- dibattito sulla finanziarizzazione periferica.
F. CONCETTI TEORICI
FINANZIARIZZAZIONE
Termine originale: Financialization
Definizione nel saggio: espansione delle attività finanziarie oltre le esigenze dell’investimento produttivo.
Funzione: descrive la trasformazione strutturale del capitalismo contemporaneo.
SUBORDINAZIONE FINANZIARIA
Termine originale: Subordinate financialization / International financial subordination
Definizione: relazione diseguale attraverso cui le economie periferiche sono controllate e penalizzate mediante moneta e finanza.
Funzione: spiega la vulnerabilità del Global South.
CAPITALE MONOPOLISTICO-FINANZIARIO
Termine originale: Monopoly-finance capital
Definizione: forma storica del capitalismo caratterizzata dall’intreccio tra monopolio e finanza.
Funzione: quadro teorico generale del saggio.
ECONOMIA REALE
Termine originale: Real economy
Definizione: attività produttive di beni e servizi contrapposte all’espansione autoreferenziale della finanza.
Funzione: termine rispetto al quale deve essere subordinata la finanza.
CAPITALE FITTIZIO
Termine originale: Fictitious sectors / fictitious capital
Definizione: attività e valori finanziari la cui crescita può separarsi dalla produzione.
Funzione: individua il rischio di deviazione dell’accumulazione.
CAPITALE PAZIENTE
Termine originale: Patient capital
Definizione: finanziamento disposto ad accettare tempi lunghi di ritorno.
Funzione: giustifica la superiorità attribuita al sistema bancario per l’investimento industriale.
DUAL CIRCULATION
Termine originale: Dual circulation
Definizione: modello in cui la circolazione interna costituisce il perno e quella internazionale la integra.
Funzione: strategia di autonomia relativa.
DISORDERLY EXPANSION OF CAPITAL
Termine originale: Disorderly expansion of capital
Definizione: crescita del capitale non controllata e orientata alla speculazione o alla rendita.
Funzione: problema politico interno da regolare.
G. DATI ED EVIDENZE PRINCIPALI
Tra le principali evidenze quantitative utilizzate:
- 2000-2025: crescita dei salari urbani generalmente in linea con la crescita del PIL pro capite;
- 2001-2007: contributo delle esportazioni nette alla crescita del PIL pari all’1,53%, contro il 48,73% dei consumi finali;
- 1993-2002: quota degli investimenti diretti esteri superiore al 10% degli investimenti fissi;
- altri anni: media indicata intorno al 3,5%;
- fine 2024: banche pari all’89,7% delle attività di tutte le istituzioni finanziarie;
- oltre il 50% degli attivi bancari detenuto da banche statali;
- tasso di profitto delle imprese industriali: dal 9,1% nel 2011 al 4,1% nel 2024;
- investimenti fissi nel 2005: +31,3%;
- leverage del settore societario non finanziario: 168,4% alla fine del 2024;
- riduzione del debito locale nascosto del 60% tra 2018 e 2024;
- debito nascosto residuo: 10,5 trilioni di yuan alla fine del 2024.
Le fonti principali indicate sono National Bureau of Statistics of China, People’s Bank of China, Center for National Balance Sheets e Ministero delle Finanze cinese.
H. ANALISI CRITICA
1. Punti di forza
- Forte integrazione tra teoria marxista della stagnazione e analisi empirica.
- Interessante uso del concetto di subordinazione finanziaria per distinguere la Cina da altri paesi emergenti.
- Capacità di tenere insieme produzione, finanza, imperialismo e politica statale.
- Riconoscimento delle contraddizioni interne della Cina, evitando una rappresentazione completamente priva di conflitti.
- Ricchezza di dati e casi concreti.
2. Limiti
- Il rapporto tra potere politico e comportamento economico delle istituzioni statali tende a essere presentato in modo relativamente lineare.
- La categoria di “economia socialista di mercato” viene utilizzata come quadro interpretativo senza discutere sistematicamente le controversie teoriche sulla natura dei rapporti di produzione cinesi.
- Il confronto con altri paesi del Global South rimane soprattutto teorico: sarebbero utili comparazioni sistematiche.
- Il concetto di resistenza alla finanziarizzazione potrebbe essere ulteriormente problematizzato distinguendo tra livello macroeconomico, comportamento delle imprese e trasformazioni sociali.
3. Questioni aperte
- Fino a che punto il controllo politico può neutralizzare stabilmente le pressioni generate dall’accumulazione finanziaria?
- La crescente importanza dei mercati immobiliari e digitali può modificare la struttura del modello?
- L’internazionalizzazione del renminbi comporterà nuove forme di esposizione finanziaria?
- Il rallentamento della crescita potrebbe aumentare la pressione verso una maggiore finanziarizzazione?
4. Controversie teoriche
Il testo si colloca in una posizione che può essere discussa rispetto:
- alle interpretazioni liberali della finanziarizzazione;
- alle teorie della convergenza della Cina verso il capitalismo;
- alle teorie del capitalismo di Stato;
- alle letture che considerano la finanziarizzazione cinese già strutturalmente avanzata;
- alle interpretazioni della Cina come nuova potenza imperialista.
5. Interpretazioni alternative
Un’interpretazione alternativa potrebbe sostenere che la Cina non abbia eliminato la finanziarizzazione, ma ne abbia costruito una forma politicamente amministrata e controllata. Un’altra potrebbe osservare che il forte ruolo statale non elimina necessariamente le dinamiche capitalistiche, ma può modificarne temporalità e modalità.
Queste ultime sono interpretazioni critiche dell’AI e non tesi attribuibili agli autori.
I. COLLEGAMENTI BIBLIOGRAFICI
Predecessori teorici
- Karl Marx — Capital
- V. I. Lenin — Imperialism, the Highest Stage of Capitalism
- Rudolf Hilferding — Finance Capital
- Paul Baran — The Political Economy of Growth
- Paul M. Sweezy — The Theory of Capitalist Development
Interlocutori contemporanei
- Harry Magdoff
- John Bellamy Foster
- Robert W. McChesney
- Annina Kaltenbrunner
- Bruno Bonizzi
- Ilias Alami
- Carolina Alves
- Tony Norfield
Posizioni alternative
- teorie neoliberali della liberalizzazione finanziaria;
- teoria della modernizzazione;
- capitalismo di Stato;
- developmental state;
- teoria della convergenza capitalistica della Cina.
Sviluppi successivi da approfondire
- internazionalizzazione del renminbi;
- Belt and Road Initiative e finanza internazionale;
- piattaforme digitali e capitale monopolistico;
- debito locale;
- crisi immobiliare;
- trasformazione tecnologica;
- politica industriale cinese.
L. 10 PUNTI FONDAMENTALI
- La finanziarizzazione viene interpretata come risposta storica del capitalismo alla stagnazione dell’accumulazione produttiva.
- Il capitalismo monopolistico-finanziario utilizza reti produttive globali, dollaro e istituzioni internazionali per mantenere rapporti di dominio.
- La subordinazione finanziaria costituisce un meccanismo fondamentale della dipendenza contemporanea del Global South.
- La Cina rappresenta, secondo gli autori, un’eccezione relativa perché si è integrata nel mercato mondiale senza cadere nella subordinazione finanziaria.
- L’autonomia industriale e la dimensione della domanda interna sono considerate condizioni decisive della traiettoria cinese.
- Il finanziamento domestico e il limitato ricorso strutturale al capitale estero hanno rafforzato l’autonomia dello sviluppo.
- Le banche statali e il sistema finanziario bank-centered consentono una maggiore capacità di indirizzare il credito.
- Dagli anni 2010 la Cina ha tuttavia sviluppato reali tendenze alla finanziarizzazione, al debito e alla speculazione.
- La regolazione di conglomerati finanziari, piattaforme, debito e immobiliare viene interpretata come una strategia di subordinazione della finanza alla produzione.
- Il saggio propone l’esperienza cinese come possibile alternativa strutturale alla finanziarizzazione del capitalismo contemporaneo.
N. LESSICO PER UN THESAURUS SPECIALIZZATO
Macrodescrittori
- CAPITALISMO CONTEMPORANEO
- CAPITALISMO MONOPOLISTICO-FINANZIARIO
- FINANZIARIZZAZIONE
- STAGNAZIONE ECONOMICA
- ECONOMIA POLITICA MARXISTA
- IMPERIALISMO
- GLOBAL SOUTH
- ECONOMIA CINESE
- ECONOMIA SOCIALISTA DI MERCATO
- SVILUPPO AUTONOMO
Descrittori specifici
- subordinazione finanziaria
- capitale monopolistico-finanziario
- capitale fittizio
- economia reale
- autonomia monetaria
- controllo dei capitali
- conto capitale
- sistema bancario statale
- banche pubbliche
- capitale paziente
- accumulazione produttiva
- domanda interna
- accumulazione domestica
- catene globali del valore
- reti globali di produzione
- egemonia del dollaro
- seigniorage
- debito sovrano
- debito locale
- leverage
- rischio finanziario
- settore FIRE
- speculazione immobiliare
- capitale delle piattaforme
- piattaforme digitali
- monopolio digitale
- regolazione del capitale
- espansione disordinata del capitale
- politica industriale
- dual circulation
- sviluppo di alta qualità
- nuove forze produttive qualitative
- riforma strutturale dal lato dell’offerta
- rinascita rurale
- spatial fix
- sovranità monetaria
- internazionalizzazione del renminbi
Relazioni semantiche suggerite
FINANZIARIZZAZIONE
→ causa/effetto: stagnazione economica
→ si manifesta in: capitale fittizio, debito, speculazione
→ si contrappone a: accumulazione produttiva
SUBORDINAZIONE FINANZIARIA
→ riguarda: Global South
→ dipende da: egemonia del dollaro
→ produce: dipendenza economica
CINA
→ modello economico: economia socialista di mercato
→ istituzione centrale: CPC
→ strumenti: banche statali, controllo dei capitali, pianificazione
→ obiettivo: autonomia dello sviluppo
O. CITAZIONI SIGNIFICATIVE
1. Sulla finanziarizzazione
“Financialization of the global economy is the most salient feature of capitalism in the twenty-first century.”
Traduzione:
«La finanziarizzazione dell’economia globale è la caratteristica più rilevante del capitalismo nel XXI secolo.»
2. Sulla Cina
“China appears to present a distinctive case.”
Traduzione:
«La Cina sembra presentare un caso distintivo.»
3. Sul rapporto tra finanza e produzione
“Serving the real economy is the duty and mission of finance.”
Traduzione:
«Servire l’economia reale è il dovere e la missione della finanza.»
4. Sulla tendenza del capitale
“Capital’s drive for profit means that it has an inherent tendency to detach itself from production.”
Traduzione:
«La spinta del capitale verso il profitto implica una tendenza intrinseca a separarsi dalla produzione.»
P. ESTENSIONI: TEMI, OPERE E AUTORI DA METTERE IN RELAZIONE
1. Finanziarizzazione e stagnazione
- Paul M. Sweezy e Harry Magdoff, Stagnation and the Financial Explosion
- John Bellamy Foster, The Endless Crisis
- François Chesnais, studi sulla mondializzazione finanziaria
- Costas Lapavitsas, studi sulla finanziarizzazione
2. Cina e capitalismo mondiale
- Giovanni Arrighi, Adam Smith in Beijing
- Martin Hart-Landsberg, studi critici sull’economia cinese
- Ho-fung Hung, The China Boom
- David Harvey, analisi della Cina e dell’accumulazione spaziale
3. Imperialismo e subordinazione finanziaria
- Samir Amin
- Ruy Mauro Marini
- Theotonio dos Santos
- Walter Rodney
- Ilias Alami
- Annina Kaltenbrunner
4. Stato, pianificazione e sviluppo
- Alexander Gerschenkron
- Alice Amsden
- Chalmers Johnson
- Ha-Joon Chang
- Peter Evans
5. Monopolio, piattaforme e capitalismo digitale
- Paul Baran e Paul Sweezy, Monopoly Capital
- John Bellamy Foster e Robert McChesney
- Shoshana Zuboff
- Nick Srnicek, Platform Capitalism
- Cédric Durand, studi sul capitalismo digitale
Valutazione conclusiva
Il saggio è particolarmente rilevante perché collega direttamente tre campi spesso trattati separatamente: teoria marxista della finanziarizzazione, subordinazione internazionale e specificità dello sviluppo cinese. La sua originalità consiste soprattutto nel non presentare la Cina semplicemente come un’economia “meno finanziarizzata”, ma nel tentativo di spiegare quali istituzioni e quali rapporti tra Stato, partito, banche e capitale rendano possibile una diversa traiettoria storica.
Il principale terreno di discussione critica riguarda quindi non tanto l’esistenza dei fenomeni descritti, quanto la loro interpretazione: se essi configurino effettivamente un’alternativa strutturale al capitalismo finanziarizzato oppure una forma specificamente cinese di gestione politica delle contraddizioni dell’accumulazione capitalistica. Questa domanda costituisce probabilmente il collegamento più fecondo del saggio con il più ampio dibattito contemporaneo su marxismo, Cina e capitalismo mondiale.



