
a cura RUPE Unità di Ricerca Politica dell’Unità di Ricerca per l’Economia Politica (RUPE)
mancata trasformazione agraria → ristrettezza del mercato interno → paucity of demand → accumulazione alternativa del grande capitale → liberalizzazione finanziaria → dipendenza dai capitali esteri → disciplina neoliberale → compressione salariale e spesa sociale → polarizzazione → structural retrogression → integrazione del grande capitale indiano con il capitale statunitense → subordinazione finanziaria, tecnologica e strategica → necessità di trasformazione dei production relations.
Traduzione di India’s Ruling Classes and the Global Crisis
Monthly Review Vol. 78, No. 04 (September 2026)
La crisi globale, a lungo preannunciata, è ormai chiaramente una realtà: il settore tecnologico statunitense è segnato da gigantesche bolle finanziarie; la contesa internazionale per il controllo dei mercati e delle materie prime si sta intensificando; diverse istituzioni del vecchio ordine mondiale vengono smantellate; la devastazione ambientale si è notevolmente intensificata; e l’attività produttiva e il commercio stanno subendo gravi perturbazioni. Queste sono, in effetti, diverse manifestazioni di un’unica crisi: quella dell’attuale ordine mondiale imperialista. Mentre l’imperialismo tenta di riaffermare la sua egemonia globale, si rivolge ancora una volta al fascismo e alla guerra. In questo contesto, sta concentrando un potere illimitato nelle mani di una manciata di multinazionali tecnologiche militarizzate. In tutto il mondo, si percepisce un senso di incertezza e di angoscia per il futuro.
L’attuale crisi non si manifesta solo a livello finanziario, ma incide direttamente sul settore produttivo; non colpisce solo la domanda, ma anche l’offerta. Ad esempio, la carenza di fertilizzanti e l’aumento dei prezzi minacciano la produzione alimentare globale, e la scarsità di energia sta già ostacolando l’intera gamma di produzione e distribuzione. Poiché il sistema neoliberista si basa in larga misura su strumenti finanziari per gestire una crisi sistemica, l’emergente crisi finanziaria sta amplificando tutte le tensioni preesistenti nell’economia internazionale. Se i Paesi del Terzo Mondo, in questa situazione, fossero costretti a ricorrere a un salvataggio finanziario, ciò avverrebbe probabilmente a condizioni estreme, con una conseguente e innegabile perdita di sovranità.
Tutti questi fenomeni hanno un impatto diretto sull’India e stanno mettendo a nudo le vulnerabilità esistenti della sua economia. Anziché resistere alla subordinazione dell’economia indiana e ai conseguenti oneri che le vengono imposti, le classi dirigenti indiane si stanno allineando ulteriormente all’imperialismo, scaricando tali fardelli sul popolo indiano. Nell’analisi che segue, esaminiamo l’approccio delle classi dirigenti indiane nei confronti dei flussi finanziari internazionali, dei negoziati commerciali con gli Stati Uniti e della sfera digitale.
Un falso costrutto
Negli ultimi anni, le classi dirigenti indiane hanno affermato – e forse finito per crederci – che il loro momento sulla scena mondiale era giunto. L’India era la principale economia in più rapida crescita, destinata a diventare presto la terza più grande, costituendo una nuova potenza globale. I più grandi magnati indiani figuravano tra i venti miliardari più ricchi del mondo, parte dell’élite transnazionale. Il Primo Ministro Narendra Modi dichiarò che l’India sarebbe diventata un “paese sviluppato” entro il 2047, centenario della fine del dominio coloniale. Né i governanti indiani erano i soli a fare tali proclami. Il Fondo Monetario Internazionale (FMI) e le agenzie di rating internazionali elogiavano l’India per la sua stabilità macroeconomica, e think tank e analisti internazionali ritenevano che fosse solo questione di tempo prima che l’India diventasse una superpotenza .
I principali analisti di relazioni internazionali ammiravano l’India per aver promosso i propri interessi stringendo indiscriminatamente legami con blocchi rivali; alcuni la consideravano addirittura, insieme alla Cina, una minaccia emergente al predominio delle potenze occidentali. Il ministro degli Esteri indiano, noto per la sua assertività, era apprezzato per le sue risposte pungenti ai giornalisti occidentali. L’India, membro fondatore dei BRICS, importava ingenti quantità di petrolio russo e si diceva che stesse cercando un modo per sostituire il dollaro nei pagamenti internazionali.
Queste concezioni della forza economica e dell’indipendenza politica dell’India, tuttavia, riflettevano teorie dello sviluppo economico e delle relazioni internazionali prive di un approccio storico e di analisi di classe.
Con l’intensificarsi della crisi globale, questa struttura ha iniziato a sgretolarsi. Il processo ha subito una forte accelerazione con l’avvento della seconda amministrazione di Donald Trump e delle sue politiche volte a ripristinare con la forza il controllo degli Stati Uniti sull’ordine strategico globale, sui mercati mondiali e sulle risorse mondiali. Quando Trump ha scatenato prima minacce verbali e insulti – seguiti da massicci dazi punitivi – contro l’India, le autorità indiane si sono rifiutate di contraddire una sola delle sue dichiarazioni, figuriamoci di reagire. Si sono limitate a esprimere, a bassa voce, la speranza di un accordo. Quando, nel febbraio 2026, è stato finalmente annunciato un accordo commerciale “quadro” tra i due Paesi, esso conteneva concessioni unilaterali da parte dell’India così ampie da poter essere interpretate solo come una resa e, di fatto, come un quadro per ulteriori concessioni.
In ambito di relazioni esterne, i governanti indiani hanno in gran parte abbandonato le pretese di neutralità o persino di sovranità. L’India ha dovuto ottenere il permesso dagli Stati Uniti per importare petrolio dalla Russia. Ancora più eclatante è stata la visita di Modi in Israele alla vigilia dell’aggressione israelo-americana contro l’Iran, durante la quale ha dichiarato: “Siamo con Israele, ora e in futuro”. I governanti indiani si sono rifiutati di condannare gli attacchi israelo-americani contro l’Iran e l’assassinio dei leader iraniani, scegliendo invece di condannare la giustificata rappresaglia dell’Iran contro gli alleati degli Stati Uniti nella regione. Hanno mantenuto questa linea nonostante fossero stati ripetutamente trattati in modo apertamente umiliante dal presidente americano.
L’India si trova ora sull’orlo di una grave crisi economica. Le sue attuali vulnerabilità non sono semplicemente il risultato della sua dotazione di risorse, del suo stadio di sviluppo o di specifiche scelte politiche. Piuttosto, derivano in modo cruciale dalla natura stessa dell’economia politica indiana, così come si è evoluta storicamente, e dal carattere delle classi dirigenti del Paese. Ciò implica anche che la via d’uscita dall’attuale crisi per l’India sarà tortuosa e difficile.
Scarsità di domanda di fondo e accumulazione tramite altri mezzi
Alla fine del dominio coloniale nel 1947, l’India non visse una rottura rivoluzionaria; al contrario, si registrò una continuità sotto diversi aspetti. La grande classe capitalista indiana, plasmata dalla sua emersione sotto il dominio britannico, manifestò un carattere strettamente mercantile piuttosto che pienamente industriale. Ciò si rifletté nella sua incapacità sia di sviluppare il proprio mercato interno estromettendo le forze parassitarie nell’agricoltura, sia di sviluppare una propria capacità tecnologica indipendente. 2
L’assenza o la soppressione del cambiamento rivoluzionario nella sfera agraria ebbe ampie implicazioni: (1) vecchie e nuove forze parassitarie in questa sfera continuarono a prosciugare gran parte del surplus, ostacolando gli investimenti nell’agricoltura stessa e restringendo il mercato per l’industria; (2) la manodopera non poté essere mobilitata collettivamente e volontariamente, come nella Cina dell’epoca, per creare beni produttivi collettivi per l’agricoltura; (3) il contesto sociale retrogrado, compresa l’istituzione delle caste, soffocò il pensiero, radicò la gerarchia e impedì l’emergere di forze socialmente dinamiche; (4) e, dati i vincoli sulla produzione agricola, un aumento della crescita industriale tendeva a innescare l’inflazione. 3 Solo l’ultima di queste caratteristiche fu successivamente affrontata dalla Rivoluzione Verde, sebbene solo in parte.
Le cause della carenza di domanda di fondo nell’economia sono dunque di natura istituzionale. La grande classe capitalista indiana ha trovato il modo di accumulare ricchezza senza risolvere il problema della domanda di fondo. Si è concentrata su un mercato relativamente ristretto, costituito dai ceti più abbienti, che soddisfa con ripetute importazioni di tecnologia da fornitori del mondo sviluppato.
Anziché entrare in pericolosa competizione con le multinazionali dominanti, il grande capitale indiano ha preferito assecondarle. I profitti a cui si rinuncia in questo modo vengono in parte compensati dall’accaparramento di vari sussidi statali e da vere e proprie donazioni di beni pubblici, grazie agli stretti legami del grande capitale con l’apparato statale indiano. A sua volta, il capitale internazionale non ha considerato la grande classe capitalista indiana come una seria rivale, ma, in un certo senso, come un facilitatore del suo ingresso in India, un soggetto abile nel gestire e manipolare il contesto politico-economico locale.
Allo stesso tempo, la vasta classe capitalista indiana ha aspirato a una crescita molto più rapida attraverso altri mezzi. In quest’ottica, soprattutto a partire dagli anni ’80, ha cercato capitali stranieri, inizialmente sotto forma di debito e, dopo il 1991, anche come investimenti diretti esteri e investimenti di portafoglio.
Negli ultimi anni, la crescita e i successi della Cina e dell’India odierne vengono spesso messi a confronto. Ciò che non viene mai menzionato oggi è la divergenza, ben più antica, tra i due paesi, risalente all’era socialista cinese. Nel 1949 la Cina era persino più povera e industrialmente arretrata dell’India. Tuttavia, come evidenziato dal rapporto della Banca Mondiale del 1981, a metà degli anni ’70 la Cina aveva di gran lunga superato l’India in ogni ambito: aspettativa di vita, nutrizione, sanità pubblica, alfabetizzazione, tasso di investimento, produzione agricola (su una superficie di terreno coltivabile molto inferiore) e produzione industriale, in particolare nella produzione di beni strumentali, a testimonianza di una capacità tecnologica interna.⁴ La Cina socialista ha raggiunto tutto questo con bassi livelli di disuguaglianza, piena occupazione e la partecipazione attiva dei cittadini alla vita politica del paese. Nel contesto della presente discussione, è necessario sottolineare che il prerequisito per l’intero processo è stato il cambiamento fondamentale nei rapporti di produzione: l’espropriazione delle forze feudali e della borghesia compradora cinese e l’emergere di un nuovo ordine sociale su tale base.
Il boom del periodo 2003-2008 e le sue conseguenze
Negli ultimi anni, i vincoli che un tempo venivano additati come la causa del rallentamento della crescita indiana sono stati considerati non più rilevanti. L’India non ha subito una vera e propria crisi della bilancia dei pagamenti negli ultimi trentacinque anni, né ha sofferto di una grave carestia alimentare dopo il pieno avvio della Rivoluzione Verde. Tuttavia, il modo in cui questi vincoli sono stati superati ha generato ulteriori contraddizioni, che si stanno manifestando proprio ora.
I cambiamenti neoliberisti successivi al 1991 non hanno inizialmente portato a una crescita più rapida. Tuttavia, nel periodo 2003-2008, l’economia indiana ha registrato una rapida crescita, innescata da ingenti afflussi finanziari (sulla scia dello stimolo finanziario post-2001 negli Stati Uniti e del suo conseguente effetto a catena a livello globale).⁵ Entro il 2007-2008, gli afflussi totali di capitali privati sono saliti a quasi il 10% del PIL.⁶ Altre importanti fonti di crescita includevano le esportazioni di servizi, legate all’esternalizzazione del lavoro nel settore delle tecnologie dell’informazione (IT) da parte dei paesi imperialisti; le esportazioni di materie prime, indirettamente collegate allo stimolo globale; ingenti donazioni statali al settore privato (sotto forma di partenariati pubblico-privati e acquisizioni di terreni); un’ondata di prestiti da parte delle banche del settore pubblico per progetti infrastrutturali privati, molti dei quali speculativi e successivamente svalutati; l’effetto ricchezza di un mercato azionario in forte crescita; e un boom edilizio associato a tutto quanto sopra. Il continuo e consistente afflusso di capitali esteri è stato fondamentale per sostenere gli investimenti euforici. Questa crescita, date le sue origini e la sua natura, non era però sicura e rischiava di essere interrotta da eventi al di fuori del controllo delle classi dirigenti indiane e dei loro rappresentanti politici.
Nonostante i suoi aspetti negativi, questo boom ha portato, seppur brevemente, a un’espansione dell’occupazione nel settore manifatturiero e delle costruzioni (in particolare in quest’ultimo), alla crescita dei salari reali dei lavoratori industriali e agricoli, a un miglioramento delle condizioni di scambio per i contadini e a un parziale miglioramento dell’alimentazione. La costante creazione di circa un milione di posti di lavoro ben retribuiti all’anno nel settore del software ha generato domanda di beni di consumo durevoli per la classe media, come le automobili, e di servizi, come i viaggi aerei. Tutto ciò ha innescato, per un certo periodo, un aumento dei tassi di investimento.
Le grandi imprese indiane hanno interpretato i conseguenti tassi di crescita come una svolta verso una “nuova normalità” di rapida espansione. Il maggiore accesso ai finanziamenti internazionali ha inoltre favorito ingenti investimenti all’estero da parte dei grandi capitali indiani, alimentando il dibattito sul “successo” delle multinazionali indiane, nonostante la loro crescente dipendenza dal debito commerciale estero.
L’aspettativa di una crescita infinita a doppia cifra ha alimentato l’appetito del settore imprenditoriale per vasti appezzamenti di terreno: alcuni per le ricchezze minerarie che contenevano, altri per la costruzione di fabbriche o infrastrutture, e altri ancora per pura speculazione. Questa spinta aziendale all’acquisizione di terre ha portato alla crescita esponenziale della resistenza contadina contro l’espropriazione, anche da parte delle comunità tribali, in quasi trecento località in tutto il paese. 7 Mentre lo Stato indiano è stato costretto a fare alcune concessioni legislative temporanee a tale resistenza, ha contemporaneamente intensificato la sua campagna paramilitare nell’India centrale per reprimere l'”estremismo di sinistra”, che riteneva responsabile dei disordini.
Nel 2008, l’economia indiana aveva una scarsa esposizione diretta agli asset finanziari al centro della crisi finanziaria globale. Ciononostante, a causa della ormai ampia integrazione dell’economia indiana con l’economia mondiale dominata dalle potenze imperialiste, la crisi finanziaria ha provocato uno shock drastico attraverso tutti e tre i canali: commercio, finanza e fiducia. I paesi imperialisti hanno quindi spinto i paesi del Terzo Mondo, come l’India, ad attuare uno stimolo fiscale e monetario coordinato che ha rapidamente rilanciato la crescita; ma una volta che i prezzi degli asset nei paesi imperialisti si sono ripresi e la crisi immediata si è attenuata, questi ultimi hanno esercitato pressioni per una riduzione dello stimolo nei paesi del Terzo Mondo al fine di abbassare i prezzi della forza lavoro, delle materie prime e dei beni produttivi di questi ultimi.
Le grandi imprese sostengono Modi per rilanciare la crescita.
Poiché il governo neoliberista guidato dal Congresso ha perseguito questo programma di contrazione fiscale, i tassi di investimento delle imprese private indiane sono diminuiti dopo il 2011, senza mai più riprendersi completamente. Le grandi imprese indiane hanno promosso l’idea che la crescita potesse essere rilanciata da aggressive riforme neoliberiste; si sono rivolte contro il governo di allora, accusandolo di “paralisi politica”.
Nel 2013, le grandi imprese indiane passarono ad appoggiare Modi e il Bharatiya Janata Party (BJP), con l’obiettivo di rilanciare la crescita attraverso una combinazione di misure: deregolamentazione e privatizzazione, autorizzazioni per l’acquisizione di terreni, dirottamento delle risorse fiscali dal welfare al settore privato e una repressione più sistematica dei lavoratori. Le grandi imprese, di fatto, abbracciarono quindi l’ideologia “fascista comunitaria” e le organizzazioni costruite attorno a tale ideologia come metodo di governo in grado di superare la resistenza popolare .
Dopo essere salito al potere nel 2014, Modi ha avviato una serie di misure neoliberiste volte ad attrarre investimenti diretti esteri (IDE) e a integrare l’India nelle catene di approvvigionamento globali delle multinazionali. Alcune di queste misure, in particolare quelle rivolte direttamente ai contadini e agli operai, hanno incontrato resistenza e in alcuni casi sono state ritirate. 8
Il governo Modi ha inoltre accelerato il processo in corso di concentrazione della ricchezza nelle mani della grande classe capitalista. Grazie a aliquote fiscali societarie più basse, alla riduzione del debito e a una crescita salariale a una sola cifra, i profitti aziendali sono aumentati vertiginosamente negli ultimi cinque anni.⁹ “ In termini di performance finanziaria”, afferma l’ indagine economica ufficiale , “il settore aziendale non è mai stato così bene”.¹⁰ Ciononostante , il rallentamento degli investimenti fissi da parte del settore privato, successivo al 2011, è persistito.¹¹ Le aziende si aggrappano alla liquidità o la distribuiscono come dividendi invece di investire.¹² La ragione risiede nella scarsità di domanda: i livelli di utilizzo della capacità produttiva sono rimasti invariati per tutto il periodo.
In queste condizioni, la classe dominante sta intensificando i suoi tentativi di accumulare ricchezza con altri mezzi, tra cui l’espropriazione dei contadini. A tal fine, ha apportato modifiche radicali alle leggi ambientali e ha imposto con la forza le autorizzazioni per progetti minerari, nonostante la resistenza dei contadini, in gran parte appartenenti a tribù, nelle regioni forestali. In questo processo, sta accumulando ancora più ricchezza da un lato e miseria dall’altro, aggravando ulteriormente il problema della domanda. 13
Distorsione crescente
I dati ufficiali sul PIL, che continuano a mostrare tassi di crescita ragionevoli, sono stati contestati da diversi economisti, tra cui un ex consigliere economico capo del governo Modi. Ma anche se accettassimo questi dati, ci sono interrogativi più seri sulla natura della produzione, dell’occupazione e della distribuzione. Un recente studio colloca le attuali quote di reddito e ricchezza dell’1% più ricco della popolazione indiana ai massimi storici, con la quota di reddito di questo 1% tra le più alte al mondo. La quota di reddito del 10% più ricco è aumentata di 18 punti percentuali dal 2000.<sup> 14</sup> La società di venture capital Blume definisce questo decile superiore la “classe dei consumatori”, con una spesa in beni di consumo durevoli tredici volte superiore alla media. Come osserva Blume, la spesa di questa classe potrebbe essere in crescita, ma il suo numero non lo è.<sup> 15</sup>
La struttura produttiva del settore formale è sempre più distorta per soddisfare le esigenze di questa classe sociale. Le automobili rappresentano ora il settore manifatturiero più importante dell’India, in un paese in cui meno di una famiglia su dieci possiede un’auto. 16 Il crescente divario di reddito si riflette nel calo delle vendite di motocicli e smartphone di fascia bassa (sebbene in India ci siano 220 milioni di utenti di telefoni cellulari tradizionali) e nell’aumento delle vendite di SUV e smartphone di fascia alta come gli iPhone. 17 Sorprendentemente, la produzione industriale di beni salariali come tessuti, abbigliamento e pelle si è effettivamente ridotta nell’ultimo decennio. 18
I beni e i servizi consumati dalle classi superiori sono più intensivi in termini di capitale e di importazioni. Pertanto, man mano che la struttura della produzione si orienta verso il consumo delle classi superiori, la crescita genera un minor numero di posti di lavoro veri e propri. 19 Dato il carattere della sua crescita, l’India non ha subito una trasformazione strutturale. La quota del settore manifatturiero nel PIL indiano è rimasta stagnante tra il 15 e il 17% per oltre tre decenni di politiche neoliberiste, ed è addirittura diminuita sotto Modi. Aspetto cruciale, la struttura dell’occupazione si è progressivamente distorta. La stragrande maggioranza della forza lavoro rimane concentrata nell’agricoltura e in piccole unità a bassa produttività nei settori manifatturiero e dei servizi, accanto a un settore moderno ristretto e ad alta produttività nello stesso settore.
Di recente, si è assistito a una vera e propria riallocazione della forza lavoro verso settori a bassa produttività, tra cui, cosa alquanto insolita, l’agricoltura. Ciò è in diretta contraddizione con la teoria standard dello sviluppo, secondo la quale i contadini sottoccupati vengono attratti dalla manifattura moderna fino all’esaurimento delle riserve di lavoro. Uno studio recente rileva un crollo della crescita della produttività del lavoro in India, un fenomeno che definisce “regressione strutturale”, in condizioni di “dualismo radicato” .20 Il crollo della produttività riflette il disperato tentativo di arrangiarsi per la sussistenza: i lavoratori disoccupati, in particolare le donne, si riversano in settori rifugio come l’agricoltura nella speranza di aggiungere qualche rupia al reddito familiare.
Alcuni economisti sostengono, in modo plausibile, che l’attuale crisi degli investimenti sia il risultato di una cattiva gestione economica. Tra gli esempi si annoverano la cancellazione improvvisa dell’86% del contante in circolazione nel 2016 (presumibilmente per debellare il “denaro nero”, ovvero i fondi guadagnati sul mercato nero) e l’introduzione, nel 2017, di un’imposta sui beni e servizi (GST), entrambe misure che hanno imposto oneri insostenibili al settore informale. Sebbene tali provvedimenti abbiano indubbiamente avuto un grave impatto negativo, non spiegano appieno la lunga durata della stagnazione. Invece di considerare la rapida crescita del periodo 2003-2008 come la nuova normalità, possiamo vederla come un periodo anomalo, durante il quale una forte espansione dell’economia mondiale, trainata dalla finanza, si è combinata con potenti forze speculative in India. L’attuale crisi rappresenta quindi un ritorno alla realtà di fondo dell’economia indiana, caratterizzata da scarsità di domanda e persistente dualismo.
Il regime della finanza internazionale
Il modo in cui, nell’era neoliberista, si sono apparentemente superati i vincoli alla crescita ha generato nuove contraddizioni. Il problema della bilancia dei pagamenti dell’India non è stato affrontato invertendo o riducendo i deficit commerciali, bensì attirando flussi di capitali di vario tipo. Questo meccanismo ora si autoalimenta, alimentando un sistema di finanza internazionale sull’economia indiana, i cui meccanismi sono descritti di seguito.
(1) L’India registra perennemente deficit commerciali e delle partite correnti. Dopo trentacinque anni di riforme neoliberiste – deregolamentazione interna, liberalizzazione del commercio, apertura agli investimenti esteri e tassi di cambio determinati dal mercato (con la rupia che si è deprezzata da meno di 20 rupie per dollaro a 95 rupie per dollaro oggi) – il deficit commerciale dell’India è effettivamente raddoppiato in rapporto al PIL nell’intero periodo, come si può vedere nel grafico 1.
Grafico 1. Disavanzo commerciale e surplus invisibili dell’India
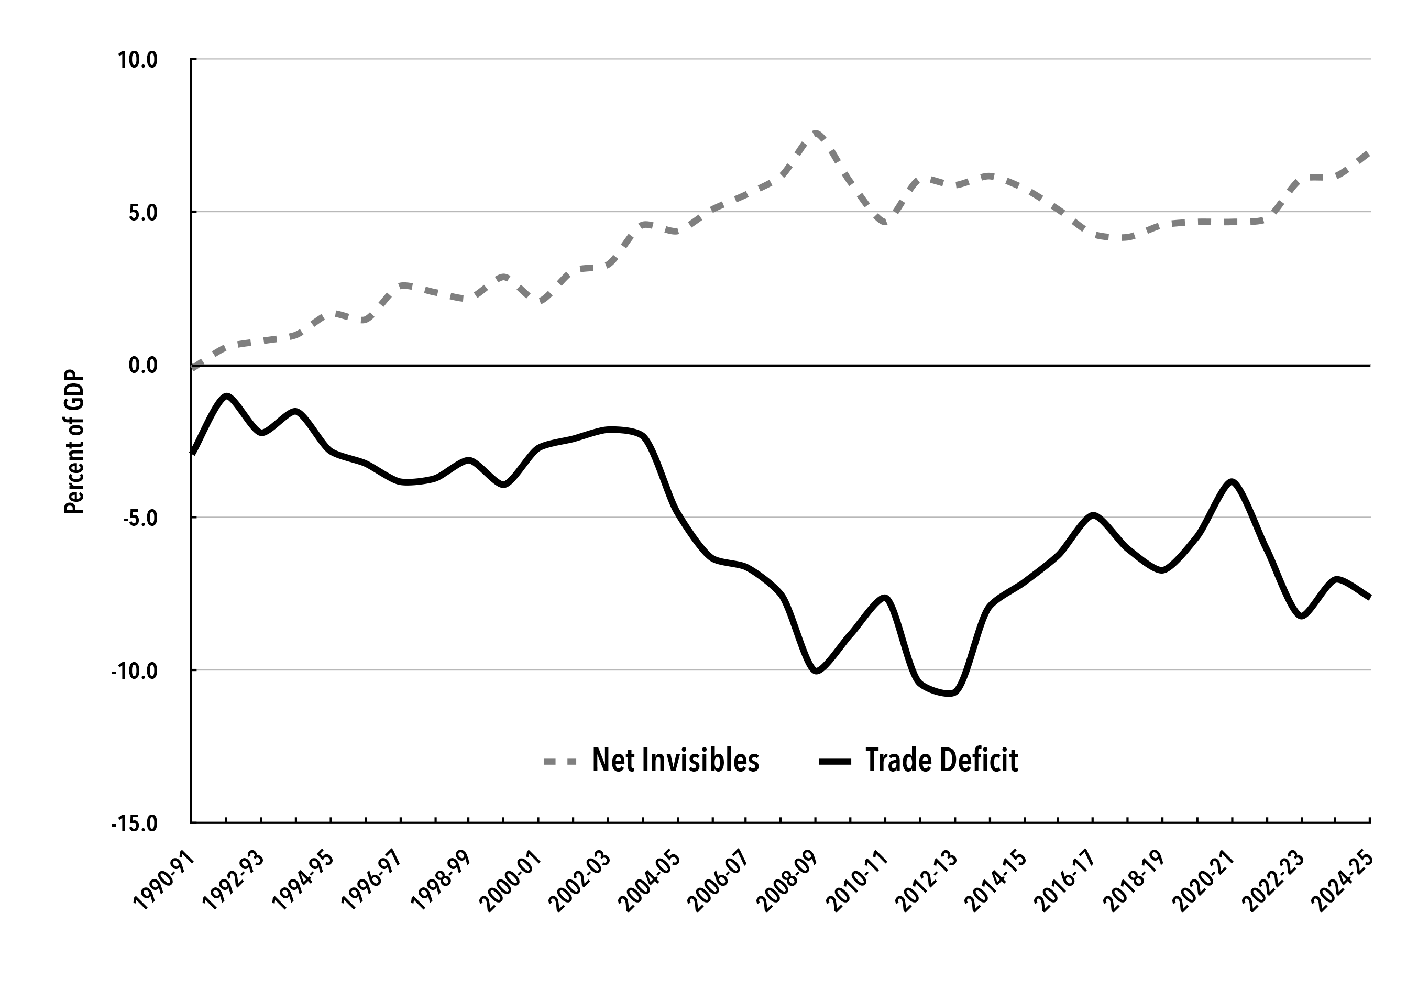
Note e fonti: Reserve Bank of India, Database sull’economia indiana , ” Bilancia dei pagamenti – Indicatori “, data.rbi.org.in. I dati relativi al disavanzo commerciale/PIL sono stati calcolati sottraendo le importazioni/PIL dalle esportazioni/PIL.
Mentre il deficit commerciale di merci è cresciuto, i disavanzi delle partite correnti dell’India (una misura più ampia che include il commercio di servizi e altri redditi) sono stati inferiori. Il motivo è che i cambiamenti nelle comunicazioni e nell’IT, combinati con la disponibilità di lavoratori tecnici anglofoni in India, hanno permesso al mondo sviluppato di esternalizzare il lavoro di routine relativo al software alle aziende indiane; in seguito, sono stati aggiunti anche altri lavori d’ufficio di routine. Le esportazioni di software e servizi IT sono aumentate vertiginosamente negli anni 2000, raggiungendo attualmente circa 246 miliardi di dollari.21 Grazie al surplus del conto invisibile, il disavanzo delle partite correnti si è mantenuto in media al di sotto del 2% del PIL negli ultimi vent’anni.
(2) Per coprire i suoi disavanzi delle partite correnti, tuttavia, l’India aveva bisogno di afflussi di capitali esteri. Questi sono effettivamente affluiti durante l’era neoliberista, sia sotto forma di debito che di investimenti esteri. Come si può vedere nel Grafico 2, negli ultimi due decenni, l’India ha registrato disavanzi delle partite correnti ogni anno tranne il 2020-2021. Tuttavia, i surplus del conto capitale hanno superato il disavanzo delle partite correnti in tutti gli anni tranne cinque, e sono stati accumulati come riserve valutarie. Solo per questo motivo, l’India non ha affrontato alcuna crisi della bilancia dei pagamenti in tutto questo periodo.
Grafico 2. Conto corrente, conto capitale e attività in valuta estera dell’India.
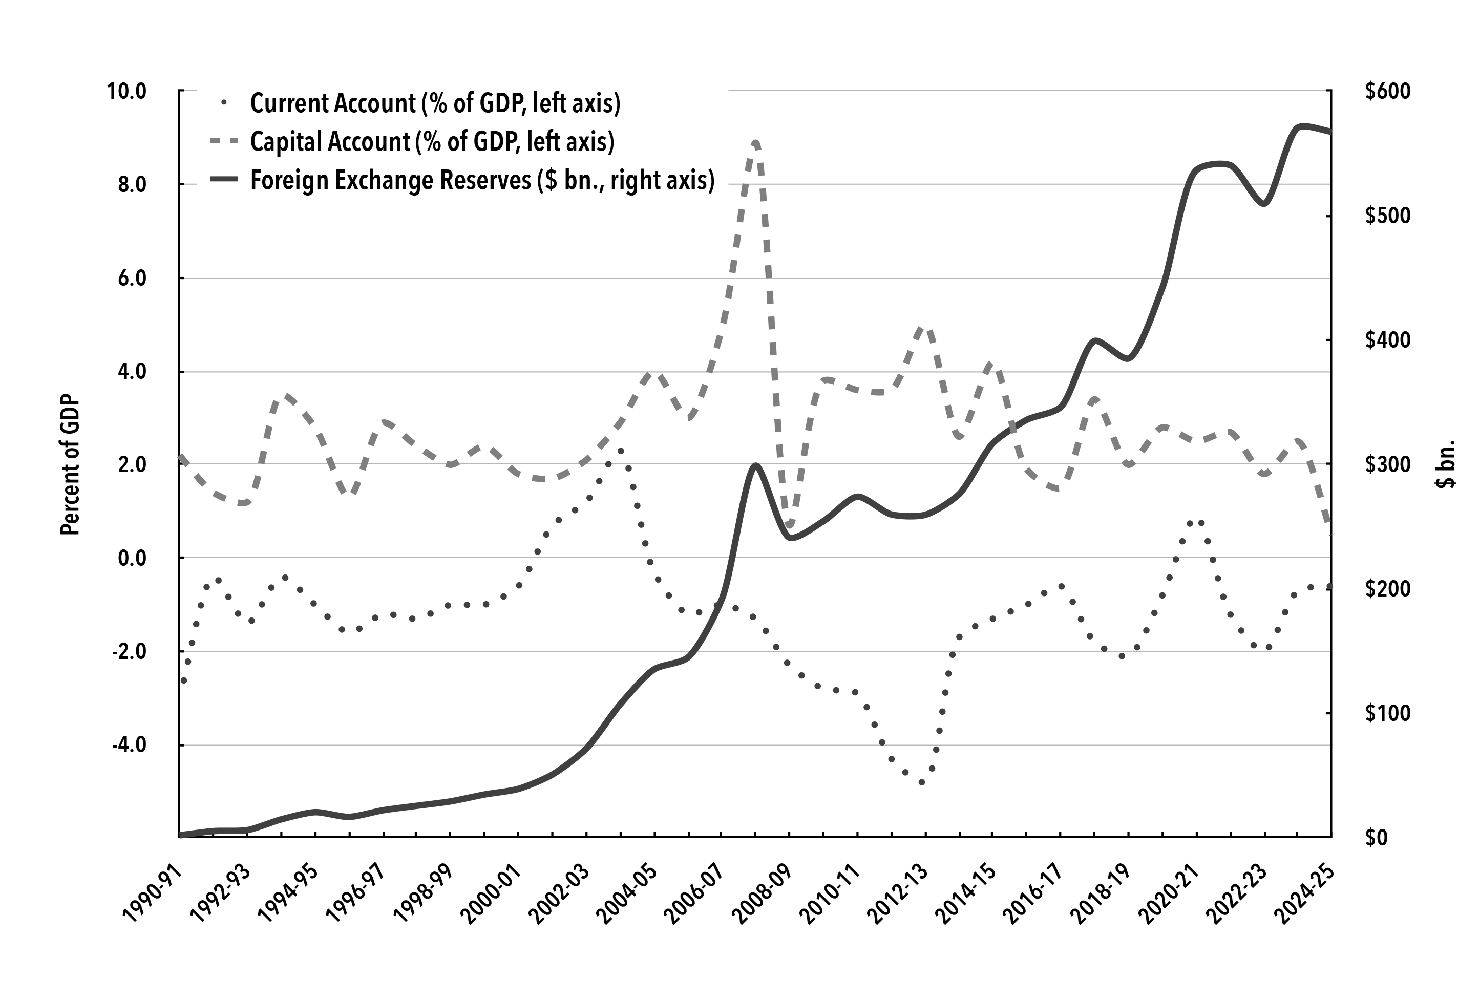
Note e fonti: Reserve Bank of India, Database sull’economia indiana , ” Componenti chiave della bilancia dei pagamenti dell’India – Dollaro USA ” e ” Riserve valutarie – Annuali “. Per il rapporto tra conto corrente e PIL, vedere il grafico 1. I dati relativi al rapporto tra conto capitale e PIL sono derivati dal rapporto tra conto corrente e PIL e dal valore assoluto del conto corrente.
Secondo la teoria, i paesi in via di sviluppo sono a corto di capitali e, di conseguenza, possono attingere ai risparmi dei paesi più ricchi per finanziare i propri investimenti. Tuttavia, in realtà, non appena il deficit delle partite correnti supera una certa soglia – le autorità indiane fissano il limite al 2,5-3% del PIL – le agenzie di rating internazionali iniziano a lanciare l’allarme e gli investitori stranieri cominciano a ritirare i propri capitali.
Pertanto, le autorità indiane si sforzano di mantenere il disavanzo delle partite correnti ben al di sotto del livello di pericolo, reprimendo la domanda interna se necessario, aumentando i tassi di interesse e/o limitando la spesa pubblica. L’attuale consigliere economico capo dell’India ha recentemente affermato che, nelle mutate condizioni mondiali, il livello sostenibile del disavanzo delle partite correnti per l’India non è più pari al 2,5-3% del PIL, ma “molto inferiore”. 22
Una volta imposto tale vincolo e rassicurati gli investitori stranieri sulla sicurezza dei loro investimenti, affluiscono capitali in quantità di gran lunga superiore a quanto necessario per coprire il deficit delle partite correnti: meno l’India ha bisogno di questi afflussi, più ne affluiscono. Questa ondata di dollari (o altre valute forti) nel mercato valutario indiano minaccia di far apprezzare la rupia, compromettendo la competitività delle esportazioni indiane. Pertanto, la Reserve Bank of India è costretta ad acquistare la valuta in entrata, che in questo modo entra a far parte delle riserve valutarie. 23
Il terzo elemento del regime è dunque l’incessante accumulo di riserve valutarie , più ce ne sono meglio è. Fin dalla crisi finanziaria del Sud-est asiatico del 1997-1998, i paesi del Terzo Mondo hanno cercato di accumulare enormi riserve valutarie per scongiurare la crisi successiva. Le riserve valutarie dell’India oggi sono aumentate di quattordici volte rispetto al livello del 2000. Le autorità indiane si riferiscono abitualmente a queste riserve come a un cuscinetto macroeconomico fondamentale, “che garantisce resilienza e stabilità esterna di fronte alle incertezze globali” .24
Questa è un’illusione. A differenza di paesi come la Cina, il Giappone o Taiwan, l’India non registra surplus delle partite correnti, bensì deficit. Le sue riserve valutarie sono quindi interamente costituite da afflussi di capitali, che rappresentano passività aggiuntive , somme dovute a stranieri, molte delle quali possono essere disperse con breve preavviso. 25
La Reserve Bank of India (RBI), per necessità, impiega le riserve valutarie in attività sicure a basso rendimento all’estero, come i titoli del Tesoro statunitensi. Al contrario, i rendimenti medi degli investimenti esteri in India – siano essi investimenti di portafoglio in azioni e obbligazioni o investimenti diretti esteri in imprese – sono di gran lunga superiori. Pertanto, gli afflussi in eccesso impongono un drenaggio netto all’India. Nirmal Chandra ha rilevato che l’attuale drenaggio è paragonabile, in percentuale del PIL indiano, al tributo estorto dagli inglesi all’India durante l’ultima parte del dominio coloniale. 26
(3) Nonostante questa realtà, i governanti indiani cercano incessantemente maggiori investimenti esteri di ogni tipo, compresi i flussi puramente finanziari, e aprono sempre più settori al capitale straniero. Ad esempio, negli ultimi anni le autorità indiane hanno aperto i titoli di Stato indiani agli investitori stranieri e si sono adoperate strenuamente per far includere questi titoli nei principali indici internazionali di titoli di Stato elaborati dalle banche d’investimento statunitensi. Per attrarre e trattenere gli afflussi di capitali, i tassi di interesse in India devono essere mantenuti a livelli considerevolmente più alti di quelli internazionali, deprimendo la domanda interna. 27
Inoltre, le autorità indiane hanno allentato il controllo sui flussi di investimenti esteri in entrata sotto varie voci. I grandi flussi in entrata e in uscita dal paese riflettono in parte i movimenti di capitali speculativi internazionali. 28 Sebbene l’India avesse ricevuto flussi di portafoglio netti per 233 miliardi di dollari entro marzo 2026, questi sono intrinsecamente volatili: l’India ha subito cinque arresti e inversioni improvvise tra il 2008 e il 2022, e ora si trova nel mezzo del sesto. 29 Gli scenari della RBI relativi a eventi avversi estremi prevedono deflussi di portafoglio fino a 100 miliardi di dollari in un anno. 30
Al contrario, gli IDE sono convenzionalmente descritti come investimenti a lungo termine, legati ad attività fisiche nel settore manifatturiero e utili per acquisire know-how. Tuttavia, questa è una visione ben lontana dalla realtà: le autorità indiane hanno ampliato la definizione di IDE per includere flussi volatili come il private equity, cosicché gli IDE “reali” rappresentano solo il 42% degli IDE in entrata in India negli ultimi anni. 31
Se gli afflussi di capitali impongono tali costi all’India, perché i governi indiani che si sono succeduti ne hanno cercato incessantemente di incrementarli? Perché non hanno invece cercato di controllarli o addirittura di bloccarli del tutto? In termini generali, ciò è dovuto al fatto che le classi dirigenti indiane considerano i propri interessi legati all’imperialismo e non contemplano un’opposizione ad esso. Inoltre, gli afflussi esteri forniscono al settore imprenditoriale accesso a capitali a basso costo; consentono loro di importare tecnologia, beni strumentali e prodotti intermedi; e forniscono la valuta estera necessaria alle classi dirigenti indiane per investire all’estero, compresi i trasferimenti verso i paradisi fiscali. 32 I miliardari indiani riportano inoltre in patria una parte dei loro fondi illeciti offshore sotto forma di investimenti esteri al fine di manipolare il mercato azionario indiano a proprio vantaggio. Pertanto, le classi dirigenti indiane traggono beneficio dalla crescente apertura agli afflussi di capitali.
(4) La RBI afferma che le riserve valutarie dell’India sono più che adeguate per qualsiasi eventualità, coprendo oltre dieci mesi di importazioni e oltre il 90% del debito estero in essere. Ma la realtà è che le riserve non sono effettivamente disponibili per la spesa. Qualsiasi prelievo consistente delle riserve allarma gli investitori stranieri; se questi dovessero uscire, le riserve verrebbero ulteriormente ridotte. Pertanto, le autorità si adoperano con ogni mezzo per impedire che le riserve diminuiscano e, se possibile, per mantenerle in crescita.
(5) Mentre i capitali stranieri defluivano lo scorso anno, le autorità indiane hanno risposto allentando le restrizioni sugli investimenti esteri nel settore finanziario, attirando 11 miliardi di dollari da alcune delle più grandi società finanziarie del mondo e abbandonando la loro precedente insistenza sui diritti reciproci per le banche e le istituzioni finanziarie indiane nei paesi di origine degli investitori stranieri. Ora, sulla scia della guerra con l’Iran, le autorità indiane hanno varato una nuova serie di misure per attrarre capitali. 33 Secondo le parole dell’Economic Survey ufficiale , con il rallentamento degli afflussi di capitali, “dobbiamo fare di tutto per attirare gli IDE e rendere [l’India] più attraente per gli investitori stranieri”. 34
La sottomissione della politica economica
Il regime che abbiamo descritto sopra conferisce al capitale straniero un grande potere sull’economia indiana. Il responsabile di JP Morgan Emerging Markets ha affermato candidamente che l’apertura dei titoli di Stato indiani agli investitori stranieri ha fornito “un’ulteriore fonte di disciplina fiscale che prima non avevamo”. Gli obbligazionisti stranieri potrebbero imporre bassi deficit di bilancio, perché “ora c’è un gruppo di persone che… può effettivamente reagire a una cattiva politica fiscale, giusto?” . 35
Questa sottomissione ai flussi di capitali internazionali impedisce all’India di determinare le proprie politiche, come ad esempio la sua risposta a un aumento dei prezzi internazionali del petrolio. In teoria, invece di gravare ulteriormente sui lavoratori, il governo indiano potrebbe coprire la differenza semplicemente aumentando le imposte dirette sul settore aziendale e sui ricchi. Ricordiamo che nel 2019 i governanti indiani hanno concesso al settore aziendale un’enorme manna in termini di sgravi fiscali diretti, eppure quest’ultimo si è rifiutato di espandere la capacità produttiva.36 Come ha recentemente osservato il principale consigliere economico dell’India, Venkatramanan Anantha Nageswaran, mentre i profitti delle prime cinquecento aziende sono cresciuti del 31 % annuo, gli investimenti non sono aumentati; al contrario, i proprietari si sono intascati le somme e le hanno persino trasferite all’estero.37 Tuttavia , sia gli investitori stranieri che il settore aziendale indiano escludono questa opzione.
Una seconda opzione è aumentare l’indebitamento pubblico, noto anche come deficit fiscale. Tuttavia, anche questa soluzione è sgradita agli investitori stranieri. Pertanto, il governo centrale indiano ha costantemente ridotto il deficit fiscale e la spesa totale in rapporto al PIL negli ultimi tre anni, nonostante l’evidente calo degli investimenti. Nell’ultimo anno fiscale, poiché le entrate fiscali sono risultate inferiori alle previsioni, le autorità hanno drasticamente tagliato la spesa di bilancio per mantenere i target di deficit fiscale. Si prevede un’ulteriore diminuzione della spesa totale/PIL nel bilancio attuale. Tale fedeltà al dogma neoliberista ottiene l’approvazione del FMI e delle agenzie di rating statunitensi.
Perché gli investitori stranieri si oppongono all’indebitamento pubblico? In primo luogo, temono che un’ulteriore spesa pubblica possa alimentare l’inflazione e, di conseguenza, portare a un deprezzamento della rupia; in tal caso, i loro profitti in rupie si tradurrebbero in una minore quantità di dollari da rimpatriare. Altrettanto importante è la possibilità di guadagno che ne deriva: quando i governi sono impossibilitati a raccogliere fondi tramite ulteriori prestiti, si affidano maggiormente alle imprese private per stimolare la crescita, offrendo loro quindi incentivi speciali. I governi a corto di liquidità cercano poi di aumentare le entrate attraverso misure come la privatizzazione e la “monetizzazione”, generando profitti enormi per gli investitori privati.
Poiché sia la tassazione diretta che un maggiore indebitamento pubblico sono osteggiati dagli investitori stranieri, il governo indiano ha fatto ricorso a una combinazione di due alternative: in primo luogo, tagliare la spesa pubblica a carattere sociale; in secondo luogo, aumentare i prezzi interni del petrolio e del gas. Queste misure, anche se temporanee, ridurrebbero i redditi reali dei lavoratori e deprimerebbero ulteriormente la domanda e l’attività economica.
L’insidiosità dell’intero regime della finanza internazionale che abbiamo descritto risiede nel fatto che opera come se si manifestasse spontaneamente e come se fosse a beneficio dell’India stessa. Oggi è considerato il “senso comune” non solo dalle classi dirigenti indiane, ma anche da una fetta molto più ampia del mondo accademico, dei media e della classe media istruita. Ogni discussione si limita a come proseguire al meglio all’interno del quadro attuale; la possibilità stessa di un’alternativa a questo regime viene esclusa a priori. In realtà, tuttavia, il regime della finanza internazionale richiede un monitoraggio, un intervento e un controllo continui da parte del capitale internazionale, in collaborazione con le classi dirigenti indiane.
Inasprimento della presa nel mezzo della crisi
Nell’attuale crisi, la severità del suddetto regime sta aumentando. Sia il conto corrente che il conto capitale sono sotto pressione.
Innanzitutto, le esportazioni di merci dell’India sono rimaste stagnanti dal 2022 e ora il Paese si trova ad affrontare molteplici sfide nelle sue principali destinazioni di esportazione e in un’economia mondiale in rallentamento e frammentata. Allo stesso tempo, le turbolenze globali hanno fatto aumentare i prezzi di una serie di materie prime importate dall’India, tra cui petrolio, gas, urea e minerali critici.
In secondo luogo, i surplus invisibili dell’India sono a rischio. Il fatturato in dollari dei cinque principali esportatori indiani di servizi software è cresciuto a un tasso annuo inferiore al 3% per dieci trimestri consecutivi, “un’ombra dell’espansione a doppia cifra registrata nei due decenni precedenti” .38 Il vero colpo deve ancora arrivare: con il passaggio dei clienti di un tempo all’intelligenza artificiale (IA) per le attività software di routine svolte dalle aziende indiane, sia da remoto che in loco, è improbabile che il settore software indiano continui a produrre uova d’oro.
In terzo luogo, e soprattutto, gli afflussi netti di capitali sono crollati, passando da 89 miliardi di dollari a 17 miliardi di dollari e poi a 2 miliardi di dollari negli ultimi tre anni. Non solo gli investitori stranieri di portafoglio nei mercati azionari e obbligazionari indiani hanno ritirato 16 miliardi di dollari, ma anche gli investitori in IDE hanno inviato fondi a un ritmo frenetico. Di conseguenza, l’attuale deflusso dovuto agli IDE è superiore agli afflussi lordi di IDE, ricordando, per usare le parole di due esperti, “il modello coloniale” .39
Esaminiamo ora l’impatto della crisi sulle diverse classi sociali: i contadini, la classe operaia, la classe media e la classe dirigente. Già prima della guerra con l’Iran, le condizioni della maggior parte dei lavoratori indiani erano in declino; e l’impatto della guerra con l’Iran e, più in generale, della crisi globale, spingerà molti al limite.
Contadina: la riproduzione semplice sotto minaccia
La struttura agraria dell’India non ha mai subito una radicale ridistribuzione delle terre né l’eliminazione delle forze parassitarie. Nel frattempo, mentre un gran numero di piccoli contadini si aggrappava ai propri piccoli appezzamenti per mancanza di lavoro altrove, questi appezzamenti si sono progressivamente suddivisi in innumerevoli frammenti, che da soli non soddisfano i bisogni di sussistenza dei coltivatori. Nemmeno il reddito salariale è sufficiente, e così la piccola popolazione contadina si arrangia con molteplici occupazioni: agricoltura, lavoro salariato e piccolo lavoro autonomo, spostandosi continuamente tra le proprie case rurali e le baraccopoli urbane. 40
I governanti indiani si rivolsero alla Rivoluzione Verde degli anni ’60 come mezzo per superare il grave deficit alimentare del paese. Ciò portò effettivamente a una rapida crescita della produzione di specifiche colture nelle regioni commercializzate, i cui surplus rifornirono i granai pubblici in tutto il paese. Sembrava quindi che la “limitazione agraria” alla crescita fosse finalmente stata superata, grazie a una crescente offerta di beni salariati. Ma ciò avvenne in un modo che creò a sua volta dei problemi. L’aumento dell’intensità degli input, inclusi fertilizzanti chimici, energia e acqua, aumentò il fabbisogno di denaro dei contadini. Inizialmente, l’assistenza statale, i prezzi remunerativi per l’acquisto dei cereali, il credito bancario agevolato a bassi tassi di interesse e gli alti rendimenti facilitarono il processo.
Nell’era neoliberista successiva al 1991, tuttavia, il credito bancario all’agricoltura è stato ridotto, gli oli commestibili sono stati aperti alle importazioni, i servizi di divulgazione agricola del settore pubblico sono stati drasticamente ridotti e l’intervento statale contro i crolli dei prezzi di molte colture è stato interrotto. La quota di investimenti pubblici in agricoltura e nel PIL è diminuita. Il settore privato ha penetrato il commercio di diverse materie prime e, al posto delle imprese del settore pubblico, le multinazionali occidentali controllano ora il 70% dell’offerta commerciale di sementi e una grande percentuale di prodotti agrochimici. 41
L’indebitamento dei contadini nei confronti di commercianti e altri prestatori informali è cresciuto, anche se i rendimenti sono diminuiti o addirittura crollati. 42 Nelle regioni commercializzate, questa trappola del debito ha spinto oltre 300.000 contadini disperati al suicidio. I prezzi di mercato di molte colture principali sono inferiori ai prezzi minimi di sostegno ufficiali. Nell’ultimo anno finanziario, per la prima volta in cinque decenni, la crescita nominale del valore aggiunto agricolo è scesa al di sotto della crescita reale, il che implica una vera e propria deflazione. 43
Per sopravvivere, i contadini in difficoltà sono stati costretti a ricorrere a varie misure a breve termine che, in ultima analisi, esauriscono la falda acquifera, richiedono dosi crescenti di pesticidi e impoveriscono il suolo. Poiché il governo ha liberalizzato i prezzi del fosfato (P) e del potassio (K), pur imponendo un tetto massimo ai prezzi dell’urea (N) per timore di proteste contadine, il rapporto N:P:K si è deteriorato ben oltre i suoi parametri di riferimento agronomici, esaurendo il suolo e richiedendo dosi maggiori di fertilizzanti anche solo per mantenere le rese. 44 Sono necessari servizi di divulgazione agricola su larga scala da parte del settore pubblico per analizzare il suolo e consigliare i contadini sulle loro esigenze specifiche, compresa l’introduzione sia di micronutrienti che di concimi organici. Un programma di questo tipo può aumentare la risposta ai fertilizzanti, consentendo nel tempo una riduzione dei fertilizzanti per tonnellata di prodotto. Il programma di appalti pubblici potrebbe essere esteso ad altre colture per allineare i modelli colturali alle condizioni delle diverse regioni, riducendo lo stress del suolo e dell’ambiente.
Un programma così scientificamente fondato si contrappone alla politica neoliberista. Quest’ultima, con la sua dipendenza dal mercato, ha ridotto in rovina il sistema pubblico di divulgazione agricola dell’India. La spesa pubblica per i servizi di divulgazione è pari solo allo 0,2% del valore aggiunto in agricoltura, con un operatore di divulgazione ogni mille coltivatori. I rivenditori privati di input agricoli sono il doppio e le loro aggressive strategie di marketing rappresentano, in pratica, la principale forma di accesso dei servizi di divulgazione agli agricoltori. 45
Guidati da politiche neoliberiste, i governi che si sono succeduti hanno smantellato le capacità esistenti del settore pubblico nella produzione di urea e aumentato la dipendenza dell’India dalle importazioni di fertilizzanti. 46 L’India dipende anche dalle importazioni di gas naturale come materia prima per la propria produzione di urea. I prezzi dell’urea sono aumentati vertiginosamente dall’inizio della guerra con l’Iran e l’India ha stipulato contratti di importazione al doppio del prezzo prebellico. 47
Ora, di fronte a una crisi valutaria durante la guerra con l’Iran, Modi ha invitato gli agricoltori indiani a dimezzare l’uso di fertilizzanti, una possibile preparazione all’aumento dei prezzi dell’urea. In realtà, poiché oltre la metà dell’attuale produzione di cereali è attribuibile all’aggiunta di fertilizzanti chimici, qualsiasi misura così drastica porterebbe semplicemente a un calo della produzione. 48 I recenti aumenti dei prezzi del diesel riducono anche i margini in agricoltura: le acque sotterranee rappresentano i due terzi dell’irrigazione in India e quasi un terzo delle pompe agricole indiane funziona a diesel. Il diesel alimenta trattori e altri macchinari agricoli.
Dato che la semplice riproduzione stessa è diventata una sfida per i contadini, come dimostrano gli alti livelli di indebitamento e l’elevato numero di suicidi tra di loro, ulteriori oneri avrebbero gravi conseguenze. (Questo processo è già in corso: tra gennaio e maggio 2026, i dati delle indagini mostrano che le famiglie rurali hanno dovuto spendere di più, ma hanno ricevuto redditi inferiori, con conseguente calo dei risparmi e degli investimenti. 49 )
Due ulteriori minacce incombono sui contadini. In primo luogo, l’accordo commerciale “quadro” tra Stati Uniti e India, firmato nel febbraio 2026, ha compiuto i primi passi verso l’apertura dell’India a una “vasta gamma” di importazioni agricole statunitensi, ancora non specificata. Qualunque siano le disposizioni esatte dell’accordo finale, l’amministrazione Trump ha chiarito la sua intenzione di spalancare il mercato agricolo indiano ai prodotti statunitensi. Il settore agricolo indiano impiega 280 milioni di contadini e braccianti. Qualsiasi sostituzione dei prodotti indiani con le importazioni statunitensi può avere conseguenze devastanti sui loro mezzi di sussistenza: si pensi alla devastazione subita dai contadini messicani con l’ingresso, dopo il NAFTA, del mais statunitense sovvenzionato.
In secondo luogo, il cambiamento climatico porterà una serie di nuove minacce, tra cui caldo anomalo, piogge irregolari (più della metà della superficie coltivata netta dell’India dipende dalle precipitazioni), inondazioni e siccità, variazioni dell’umidità del suolo, aumenti imprevedibili di parassiti e infestanti e danni agli ecosistemi forestali. Vi sono prove che lo stress termico stia già influenzando la produzione di grano nelle principali regioni produttrici. 51 L’agricoltura indiana è costituita da piccole aziende agricole, alcune delle quali producono per il sostentamento, altre per il mercato ma con margini ristretti e instabili. Pertanto, una grande parte è indebitata. Non hanno la capacità di adottare individualmente le misure necessarie per adattarsi a queste nuove condizioni: necessitano urgentemente di organizzazione e di ingenti investimenti pubblici, compresi la ricerca agricola e i servizi di divulgazione. Anche i lavori pubblici per l’impiego possono fornire una certa protezione dei mezzi di sussistenza in mezzo all’incertezza. Tuttavia, nell’ambito di una generale riduzione della spesa pubblica, si registrano forti tagli alla spesa pubblica per l’agricoltura e per la creazione di posti di lavoro nelle zone rurali. 52
Questi sviluppi potrebbero inoltre riportare alla ribalta le problematiche legate al settore agrario, manifestandosi con carenze alimentari e aumento dei prezzi dei prodotti alimentari.
I lavoratori indiani rischiano una stretta salariale
La condizione dei lavoratori indiani è inscindibile da quella dei contadini: la maggior parte di loro è in parte contadina, con un piede nel villaggio. L’intensificarsi della crisi agraria ha spinto molti a cercare un impiego salariato. Tuttavia, per un gran numero di lavoratori, i salari sono insufficienti a coprire i costi della riproduzione, e quindi le famiglie dei lavoratori dipendono dal villaggio per una varietà di necessità. Pertanto, la questione agraria riveste un interesse centrale anche per i lavoratori.
Oltre la metà dei lavoratori indiani è costituita da lavoratori autonomi, molti dei quali precari, e un altro quinto è impiegato come lavoratore occasionale. Pertanto, meno di un quarto dei lavoratori indiani riceve un salario regolare. 53 All’interno di quest’ultima categoria, meno della metà ha un contratto di lavoro di qualsiasi tipo o gode anche di un solo beneficio di sicurezza sociale. La stragrande maggioranza degli operai di fabbrica in India riceve salari inferiori al salario minimo stabilito dal governo centrale indiano per i lavoratori di livello più basso. 54 Il salario medio degli operai di fabbrica in India è inferiore a 1 dollaro all’ora, ipotizzando generosamente una giornata lavorativa di otto ore. 55
Nell’ultimo decennio, i salari reali di tutte le categorie di lavoratori, dagli operai di fabbrica ai braccianti agricoli fino agli operai edili, sono rimasti stagnanti o sono addirittura diminuiti. 56 Coloro i cui salari erano già ai minimi storici, come i lavoratori delle fornaci di mattoni, hanno subito un ulteriore calo. 57 Ma questo non si limita al settore informale: uno studio commissionato dall’industria ha rilevato che i salari reali sono diminuiti in tutto il settore aziendale. 58 Le nuove categorie di lavoratori non sono sfuggite alla compressione salariale: i salari reali dei lavoratori delle piattaforme di consegna di cibo sono diminuiti di un quarto nei soli tre anni precedenti al 2022, nonostante il loro numero si sia moltiplicato. 59
La percentuale di lavoratori autonomi in India è effettivamente cresciuta nell’ultimo decennio, superando il 56%. Per mancanza di posti di lavoro adeguati, sempre più lavoratori, in particolare le donne, sono entrati (o sono stati costretti) nel mondo del lavoro autonomo, segno di una diffusa crisi economica e non, come vorrebbe la versione ufficiale, di “una crescente attività imprenditoriale e una preferenza per forme di lavoro flessibili” .60 Dal 2017, i guadagni giornalieri reali per lavoratore autonomo sono diminuiti drasticamente, fino a un terzo nel caso delle donne.61
Questo calo dei salari reali ha depresso la domanda di beni salariati. La crescita dei beni di consumo non durevoli – in gran parte articoli di uso quotidiano come sapone, detersivo, dentifricio, tè in polvere, prodotti alimentari, medicinali, carta e così via – era in rallentamento da alcuni anni; negli ultimi due anni, la produzione è ora inferiore a quella di due anni fa (vedi Grafico 3). La produzione di beni salariati un po’ più durevoli, come tessuti, abbigliamento e articoli in pelle, è diminuita in modo ancora più marcato, a livelli inferiori a quelli di un decennio prima. 62
Grafico 3. Crescita annua della produzione di beni di consumo non durevoli
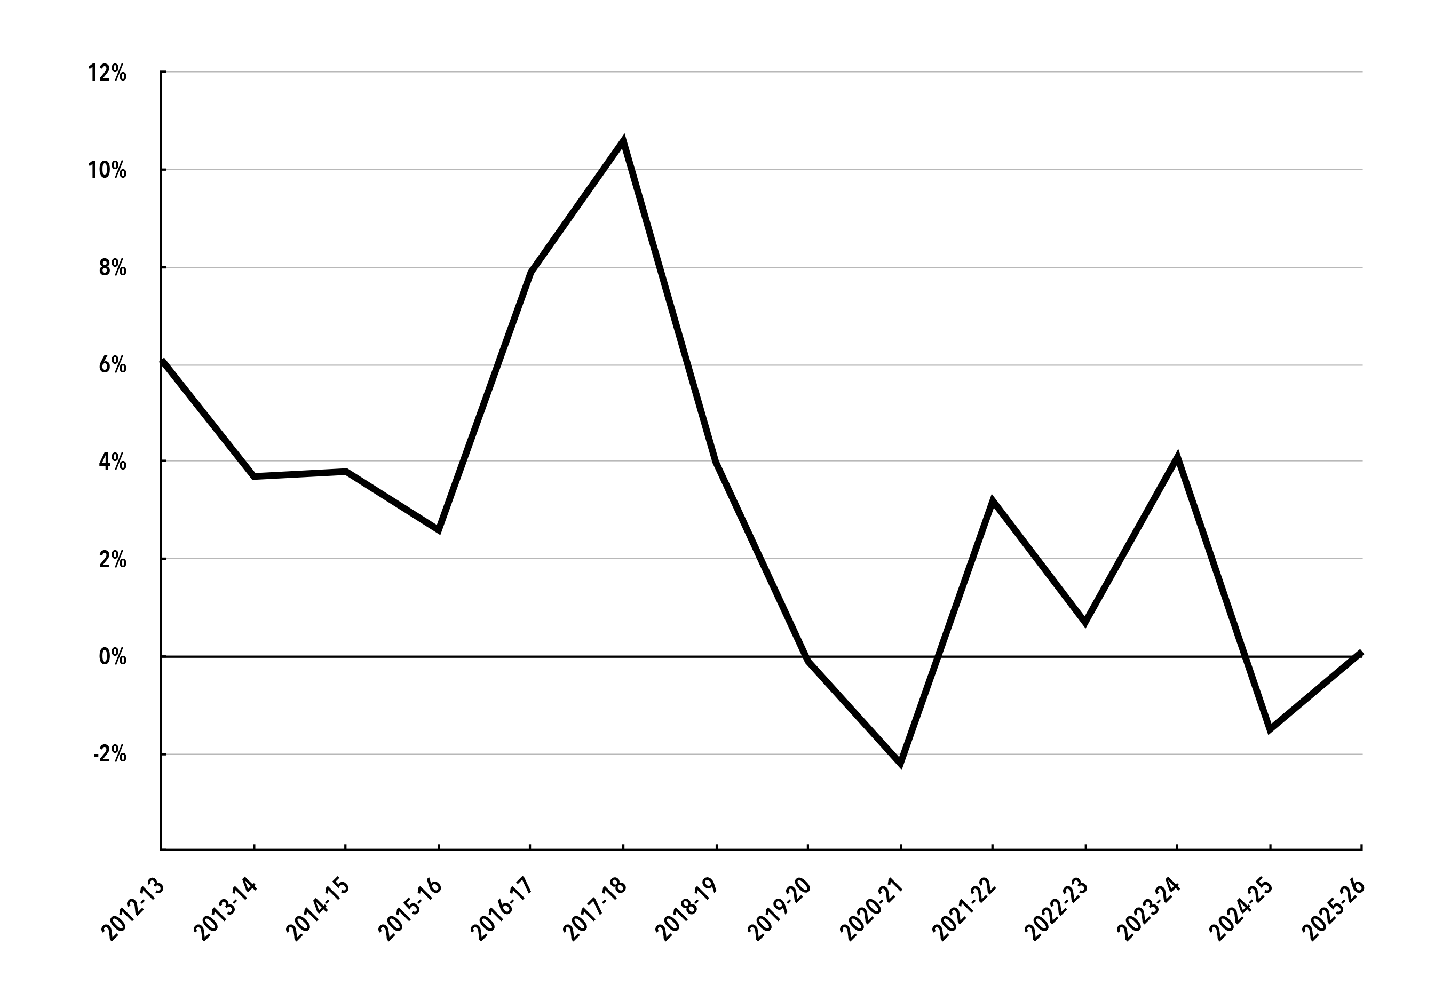
Fonte: Governo dell’India, Ministero delle Statistiche e dell’Attuazione dei Programmi, ” Indice della Produzione Industriale “, anno base 2011-2012, ID di riferimento DDI-IND-CSO-IIP. Vedi anche RUPE, ” Produzione di articoli in pelle, tessili e abbigliamento “, s.d., rupe-india.org.
Anche questo livello depresso di consumo è stato mantenuto in parte grazie al ricorso all’indebitamento da parte delle famiglie. Sulla scia della pandemia, i prestiti delle famiglie alle banche per scopi di consumo sono aumentati vertiginosamente, rappresentando un quarto del reddito disponibile nel marzo 2024.⁶³ Anche gli istituti di microfinanza hanno svolto un’intensa attività predatoria a tassi di interesse usurari, rappresentando i quattro quinti dei piccoli prestiti del settore formale.⁶⁴ Tre quarti dei mutuatari si rivolgono a prestatori informali, dai quali è più facile ottenere prestiti senza garanzie, sebbene a tassi di interesse più elevati. Tali prestatori hanno aumentato notevolmente la loro presenza sulla scia della pandemia di COVID- 19.⁶⁵
Nonostante la stagnazione o il calo dei salari reali, i governanti indiani si stanno impegnando a fondo per deprimerli ulteriormente, al fine di rendere l’India più attraente per gli investitori stranieri. A tal fine, da alcuni anni hanno indebolito il sistema indiano di garanzia dell’occupazione rurale mantenendo bassi i salari e ritardandone i pagamenti, e più recentemente riducendo il numero totale di lavoratori e il numero di giorni lavorativi.⁶⁶ Infine , nel dicembre 2025, hanno inferto il colpo di grazia trasformandolo in un sistema puramente discrezionale e sottofinanziato, che può essere gradualmente smantellato.⁶⁷
Allo stesso tempo, il governo centrale ha sostituito le leggi sul lavoro esistenti con nuovi codici del lavoro che di fatto eliminano la sicurezza del posto di lavoro e rendono più difficile la formazione di sindacati o lo sciopero.⁶⁸ ( Già nel periodo neoliberista si è registrato un forte aumento della quota di lavoratori a contratto nel settore formale.) Tra le altre cose, le nuove norme consentono giornate lavorative fino a dodici ore senza far scattare tariffe di straordinario più elevate e hanno eliminato i criteri per la fissazione del salario minimo, lasciando tale determinazione alla discrezione del governo centrale.⁶⁹ Il pensiero delle autorità si riflette nel suggerimento del ministero delle finanze indiano secondo cui, sulla scia della guerra con l’Iran, allentare le restrizioni sull’orario di lavoro e ridurre le tariffe di straordinario “aumenterà ulteriormente la già forte attrattiva dell’India come destinazione per gli investimenti” .⁷⁰ Ma la stessa depressione dei salari deprime anche la domanda aggregata, scoraggiando gli investimenti destinati ai mercati interni.
Dato il basso livello dei salari di fabbrica, non sorprende che un’ulteriore riduzione dei salari reali abbia scatenato resistenza. Le consolidate organizzazioni sindacali in India non sono riuscite a opporre una resistenza efficace, ma le recenti ondate di malcontento della classe operaia indicano il sentimento dei lavoratori. La recente ondata di scioperi spontanei è iniziata nel febbraio 2026, emergendo inizialmente tra i lavoratori edili della raffineria di Barauni, nell’India orientale, per poi diffondersi a 30.000 operai edili della raffineria di Panipat e a migliaia di lavoratori impegnati nella costruzione dello stabilimento ArcelorMittal di Surat, nell’India occidentale. Le notizie si sono diffuse da un luogo all’altro attraverso video girati con i telefoni cellulari dei lavoratori. Migliaia di lavoratori migranti hanno incrociato le braccia, rivendicando una riduzione della giornata lavorativa di dodici ore, salari migliori, condizioni di lavoro più sicure e dignitose e migliori condizioni di vita. Ad aprile si sono registrate importanti rivolte operaie in due distretti industriali vicino a Delhi, Manesar e Noida, con ripercussioni anche in altri centri industriali dell’India settentrionale. In tutti questi casi, le rivolte sono state spontanee e non guidate da alcuna leadership sindacale consolidata. 71
Per i lavoratori di Manesar e Noida, la goccia che ha fatto traboccare il vaso è stato il forte aumento dei prezzi del gas da cucina, e quindi del cibo per i lavoratori migranti, in seguito alla guerra con l’Iran. Ma questi aumenti hanno portato alla luce i salari spaventosamente bassi prevalenti nel settore industriale indiano, comprese le principali aziende automobilistiche e quelle di esportazione di abbigliamento. I due governi statali interessati, che avevano congelato i salari minimi allo stesso livello nominale per oltre un decennio (un forte calo in termini reali), sono stati costretti ad annunciare modesti aumenti, pur scatenando una repressione generalizzata contro i lavoratori e gli attivisti, accusandoli di aver ordito una cospirazione diretta dal Pakistan.
I lavoratori impiegatizi indiani in subbuglio
Sebbene non esista una definizione generalmente accettata di classe media indiana, quella che si potrebbe definire una “classe di consumatori” in India è molto esigua in relazione alla popolazione. Considerando una soglia di spesa per consumi di 15 dollari al giorno a parità di potere d’acquisto, solo l’1-2% della popolazione indiana rientra nella categoria della classe di consumatori internazionale. La cifra corrispondente per la Cina è del 25% .72 Anche con definizioni più generose, la cosiddetta classe media indiana, o classe di consumatori, è ancora ben lontana dalla mediana, collocandosi di fatto nel decile superiore.
Ciononostante, negli ultimi due decenni, grazie a questa classe media, l’India ha registrato una crescita considerevole in settori come quello automobilistico, dei beni di consumo durevoli e del trasporto aereo. Ora, però, si assiste a un cambiamento: il traffico aereo passeggeri è in fase di stagnazione, le vendite di auto di piccole dimensioni e di motocicli sono diminuite e la produzione di beni di consumo durevoli cresce più lentamente. 73 Come ha affermato un editorialista di Bloomberg, “l’India è uscita dalla mappa globale della classe media”. 74
Il rallentamento dei consumi è dovuto al fatto che il bacino di posti di lavoro ben retribuiti non sta crescendo. Con l’aumento della popolazione laureata (ovvero coloro che possiedono una laurea o un titolo di studio superiore), il problema della disoccupazione tra i laureati si è aggravato. Mentre in passato le principali aziende di software indiane assumevano un milione di lavoratori all’anno, ora stanno riducendo il personale. 75 È difficile stabilire quanto di questo sia dovuto all’automazione e quanto al rallentamento della crescita, ma il principale organismo politico del governo, il NITI Aayog, avverte che l’intelligenza artificiale potrebbe eliminare tre milioni di posti di lavoro nel settore IT e del servizio clienti entro il 2031. 76
Gli analisti di Marcellus Investment Managers riferiscono che “la creazione di posti di lavoro per colletti bianchi, ovvero il tipo di impiego che una laurea in ingegneria o economia avrebbe dovuto garantire, è crollata dall’11% di crescita prima del 2020 all’1% di oggi, secondo il Naukri Jobspeak Index… All’IIT [Indian Institute of Technology] di Bombay, uno dei principali istituti tecnologici indiani che un tempo era un passaporto quasi garantito per la prosperità, i neolaureati percepiscono stipendi inferiori rispetto ai loro predecessori. In tutti gli IIT a livello nazionale, 8.000 dei 21.500 laureati sono rimasti disoccupati”. 77 Gli stipendi di ingresso nelle principali aziende di software indiane sono crollati drasticamente in termini reali nel corso degli anni, raggiungendo livelli ora paragonabili ai guadagni dei lavoratori manuali specializzati. 78
Negli ultimi anni, molte famiglie più povere hanno speso le loro scarse risorse per pagare le tasse universitarie dei figli, nella speranza che questi ottengano lavori migliori; la popolazione di laureati in India è aumentata di 100 milioni dal 2004. Ma solo un laureato su tre trova un impiego retribuito e solo uno su dodici ricopre un ruolo adeguato all’istruzione così faticosamente conseguita. 79 L’intensa ansia per la scomparsa delle opportunità di lavoro è quindi alla base della recente esplosione di proteste studentesche e giovanili (le manifestazioni del “Partito dello Scarafaggio”).
Poiché il consumo generato dagli impiegati nel settore del software creava in passato una domanda per una vasta gamma di beni e servizi, il rallentamento e la possibile inversione di tale crescita occupazionale avrebbero un impatto più ampio.
I grandi capitalisti dell’India: tre esempi
Le classi dominanti, al contrario, vedono i propri interessi intrecciati con l’imperialismo statunitense. Ne sono un esempio i gruppi imprenditoriali Tata, Ambani e Adani, i tre maggiori conglomerati in India.
Fin dalla loro nascita, in quanto emersi da comunità mercantili e bancarie tradizionali sotto il dominio coloniale, i grandi gruppi imprenditoriali indiani a conduzione familiare hanno persistito nell’utilizzare complesse strutture finanziarie che consentono ai “promotori” di esercitare un controllo senza doverne rendere conto su una vasta gamma di imprese non correlate. Tali attività hanno impegnato la classe imprenditoriale indiana più del controllo del processo produttivo stesso.
Il programma “Make in India”, avviato nel 2014, si era posto l’obiettivo di portare la quota del settore manifatturiero al 25% del PIL entro il 2020. Tuttavia, in realtà è diminuita, attestandosi forse al 14% del PIL lo scorso anno.80 Il governo ha ora posticipato l’obiettivo del 25% alla data, ormai lontana, del 2047.81 Invece di emergere come potenza manifatturiera, il grande capitale indiano ha progressivamente spostato la propria attenzione verso settori come le infrastrutture, la finanza e l’edilizia. Come osserva Surajit Mazumdar, “di conseguenza, i servizi hanno definitivamente soppiantato il settore manifatturiero come principale ambito di attività delle imprese private” .82
(1) Il più grande conglomerato, il gruppo Tata, si estende su acciaio, automobili, energia, beni di consumo durevoli, vendita al dettaglio, compagnie aeree ed elettronica. Tuttavia, poiché diverse nuove iniziative mal concepite sono fallite, il gruppo ha dovuto fare affidamento in modo preponderante sui profitti del suo gigante dell’outsourcing di software, Tata Consultancy Services (TCS).
(2) TCS si è accontentata di accumulare profitti con il lavoro di basso livello di gestione, manutenzione e personalizzazione di applicazioni software per i clienti. Come altre importanti aziende IT indiane, ha quindi funzionato di fatto come fornitore e supervisore di manodopera qualificata a basso costo per società estere. Allo stesso tempo, ha dedicato una quota trascurabile dei suoi ingenti ricavi alla propria ricerca e sviluppo. Ora, di fronte alla prospettiva che l’IA renderà obsoleto l’intero suo modello di business, ha avviato licenziamenti di massa.
TCS afferma con audacia che ora troverà lavoro nell’implementazione e nell’integrazione dell’intelligenza artificiale di giganti tecnologici statunitensi (come OpenAI, Anthropic e Google) presso le aziende clienti. Tuttavia, si tratta di un’attività autolimitante, poiché i clienti implementano l’IA proprio per sostituire il lavoro che TCS svolge oggi. Scavarsi la fossa da soli è un’occupazione a breve termine. Gli investitori stanno vendendo le azioni TCS, il cui prezzo si è dimezzato negli ultimi diciotto mesi. In un’ulteriore ricerca di rilevanza, TCS prevede di investire 6,5 miliardi di dollari nella creazione di data center per aziende statunitensi. Questo assorbirà gran parte della sua liquidità, riducendo i dividendi per la società madre. L’imminente esaurimento dei flussi di cassa di TCS ha scosso l’intero gruppo, acuendo i conflitti nel consiglio di amministrazione e costringendo a drastici tagli nella compagnia aerea Tata, che registra ingenti perdite.
Altre nuove iniziative di Tata richiedono stretti legami con gli Stati Uniti: ad esempio, le aziende del gruppo hanno collaborato alla produzione di componenti per i principali produttori di armi statunitensi, e Tata Electronics è il più grande produttore a contratto di Apple in India, avendo quadruplicato le sue attività in due anni. Oggi, tutti questi settori, dall’intelligenza artificiale ai telefoni, dipendono in modo cruciale dal fatto che l’India mantenga buoni rapporti con gli Stati Uniti.
(3) Il gruppo Ambani ha utilizzato la sua gallina dalle uova d’oro, Reliance Petroleum, per lanciare un’impresa di telecomunicazioni, Jio. Entro quattro anni dal suo lancio nel 2016, Jio ha bruciato ingenti somme per finanziare prezzi predatori, conquistando così metà del mercato delle telecomunicazioni indiano. Ha poi proceduto a vendere un terzo delle azioni di Jio a società straniere (principalmente statunitensi) per 20 miliardi di dollari. I due maggiori investitori sono stati Facebook e Google, che hanno ottenuto una rappresentanza nel consiglio di amministrazione, una novità per gli Ambani, che fino ad allora avevano custodito gelosamente il controllo aziendale e in passato si erano scagliati contro la “colonizzazione dei dati” da parte di società digitali straniere. Questo passo ha segnalato il desiderio di Reliance di stringere stretti legami con gli Stati Uniti, un desiderio espresso personalmente da Ambani a Trump nel febbraio 2020. Dopo la visita di Modi negli Stati Uniti nel febbraio 2025, Jio e il suo principale rivale, Airtel, hanno abbandonato la loro precedente opposizione all’ingresso di Starlink, la compagnia satellitare di Elon Musk; Hanno invece offerto di introdurre i propri servizi in India.
I legami con i magnati tecnologici statunitensi devono essere stati utili anche per negoziare altre questioni con gli Stati Uniti. L’attività di raffinazione petrolifera di Reliance, che rappresenta ancora la metà del fatturato del gruppo, è estremamente sensibile alle questioni di relazioni internazionali: importa quasi tutto il suo petrolio greggio ed esporta più di due terzi della sua produzione, gran parte della quale verso l’Europa. Oltre a coltivare assiduamente i rapporti personali con la famiglia Trump, gli Ambani si sono scrupolosamente attenuti alle direttive statunitensi sulle fonti di approvvigionamento di petrolio greggio, interrompendo le importazioni dal Venezuela nell’aprile 2025 e quelle dalla Russia (che rappresentavano la metà del loro fabbisogno di greggio) nel novembre 2025. Il 9 gennaio 2026, pochi giorni dopo il rapimento militare del presidente venezuelano Nicolás Maduro da parte degli Stati Uniti, Reliance si è rivolta a Washington per ottenere il permesso di riprendere le importazioni di petrolio venezuelano, ora in mano agli Stati Uniti. Successivamente, nel marzo 2026, non fu il governo indiano, bensì la stessa Reliance a negoziare una deroga di trenta giorni alle sanzioni statunitensi per le importazioni di petrolio russo.
In modo particolarmente eclatante, l’11 marzo 2026 Trump annunciò un investimento di 300 miliardi di dollari da parte di Reliance per l’apertura della prima nuova grande raffineria di petrolio negli Stati Uniti in cinquant’anni, progettata specificamente per il petrolio di scisto statunitense. Reliance avrebbe inoltre stipulato un accordo ventennale per l’acquisto della produzione della raffineria. America First Refining, la società che avrebbe sviluppato l’impianto, dichiarò che il progetto “compensava 300 miliardi di dollari del deficit commerciale statunitense” con l’India.83 L’ accordo fu ampiamente celebrato dai media economici indiani per aver intrecciato in modo permanente gli interessi statunitensi e indiani, nella fervida speranza che ciò avrebbe protetto le imprese indiane da azioni punitive da parte degli Stati Uniti. Questo flusso di capitali verso l’alto, da un paese del Terzo Mondo alla principale potenza imperialista, non può essere compreso da un punto di vista puramente commerciale, ma solo in termini politico-economici.
La crescita iniziale del gruppo Adani negli anni 2000 è stata finanziata da ingenti prestiti bancari nazionali. Dopo l’ascesa di Modi alla carica di Primo Ministro, le ambizioni di Adani e la crescita del gruppo sono cresciute esponenzialmente. Il gruppo si è quindi rivolto esclusivamente a obbligazioni e prestiti esteri, che sono arrivati a rappresentare la metà del suo indebitamento totale entro il 2022. Tuttavia, ciò ha reso Adani vulnerabile alle pressioni internazionali. In primo luogo, il rapporto del 2023 della società statunitense Hindenburg Research ha definito l’intero gruppo “la più grande truffa nella storia aziendale”, provocando un crollo dei prezzi delle obbligazioni e minacciando la capacità del gruppo di ottenere prestiti. Poi, nel novembre 2024, proprio quando il gruppo sembrava aver rassicurato gli investitori stranieri, il Dipartimento di Giustizia e la Securities and Exchange Commission degli Stati Uniti hanno avviato procedimenti penali e civili contro Adani con l’accusa di corruzione di funzionari indiani . Questi eventi hanno dimostrato che, qualora gli Stati Uniti lo ritenessero opportuno, Adani potrebbe essere sottoposta a pressioni esterne straordinarie.
Nel corso degli anni, Adani ha sistematicamente coltivato i legami con gli Stati Uniti e con il loro gendarme, Israele. Nel luglio 2022, una joint venture guidata da Adani con il gruppo israeliano Gadot ha acquisito la concessione del porto di Haifa, il principale porto israeliano, frequentato dalla Sesta Flotta statunitense. Una joint venture con l’israeliana Elbit Systems produce droni Hermes e altre armi per l’esportazione in Israele (queste esportazioni sono continuate durante il genocidio a Gaza e continuano tuttora). Al culmine della crisi del gruppo nel 2023, la US International Development Finance Corporation ha concesso ad Adani Ports un prestito di 553 milioni di dollari per la costruzione di un terminal container in acque profonde nello Sri Lanka. Più in generale, le operazioni internazionali del Gruppo Adani godono di un esplicito sostegno statunitense, nell’ambito della sua strategia regionale: il Corridoio Economico India-Medio Oriente-Europa, promosso dagli Stati Uniti, avrebbe dovuto collegare i porti di Adani a Mundra, in India; Haifa; e, in prospettiva, in Grecia. 84
In seguito alla rielezione di Trump per un secondo mandato, Adani si impegnò a investire 10 miliardi di dollari negli Stati Uniti e a creare 15.000 posti di lavoro se le accuse contro di lui fossero state ritirate. Tuttavia, questo fu anche il periodo in cui proseguirono i negoziati sull’accordo commerciale tra Stati Uniti e India, e gli analisti ipotizzarono che l’amministrazione Trump avrebbe potuto “adottare una linea dura e cercare di sfruttare il caso Adani per promuovere gli obiettivi politici degli Stati Uniti” .85 Nel giugno 2025, venne aggiunta un’ulteriore accusa: Adani Enterprises segnalò spontaneamente all’Ufficio per il controllo dei beni esteri (OFAC) degli Stati Uniti di aver acquistato inconsapevolmente, per diciotto mesi, gas di origine iraniana, in violazione delle sanzioni unilaterali imposte dagli Stati Uniti. Nei negoziati con il Dipartimento di Giustizia, il capo del team legale di Adani (che è anche l’avvocato personale di Trump) ribadì l’offerta di investimento di 10 miliardi di dollari. Infine, nel maggio 2026, tutti e tre i casi furono risolti con il pagamento di multe, con l’OFAC che impose la sanzione più elevata, pari a 275 milioni di dollari.
Invece di impegnarsi nello sviluppo di proprie capacità tecnologiche, questi gruppi hanno in gran parte preferito dipendere dalle importazioni di tecnologia. Così Reliance, pur avendo investito oltre 35 miliardi di dollari nella costruzione di una rete di telecomunicazioni con una quota del 60% del traffico dati indiano, si è affidata interamente a fornitori stranieri per le sue apparecchiature: Samsung per il 4G, Ericsson e Nokia per il 5G. (Al contrario, nel caso della cinese Huawei, la ricerca e sviluppo rappresentano oltre il 20% del fatturato e oltre la metà della forza lavoro. 86 )
L’intelligenza artificiale e il settore aziendale indiano
L’avvento dell’intelligenza artificiale ha portato ulteriormente alla ribalta le tendenze sopra descritte. Non ci addentreremo qui nella questione dell’utilità o dei potenziali pericoli dell’attuale industria dell’IA a livello globale, argomento che richiede un’analisi a parte. Quel che è certo è che l’IA viene implementata su larga scala in India, e le modalità con cui ciò avviene rafforzano la subordinazione dell’economia indiana.
Occorre innanzitutto notare che, anche prima della recente ascesa dell’IA, il processo di digitalizzazione aveva rafforzato la presa dell’imperialismo sull’India. Una manciata di giganti tecnologici statunitensi possiede i sistemi operativi (per desktop e dispositivi mobili), i browser, i servizi di posta elettronica, i motori di ricerca, i social media, le app di messaggistica, le piattaforme di e-commerce, le app di pagamento e i servizi cloud indiani, e ha quindi accesso a tutti i dati che vi vengono generati. L’e-commerce ha permesso l’invasione del settore della vendita al dettaglio indiano da parte di Amazon e Walmart, minacciando lo spostamento di un gran numero dei 35-40 milioni di persone che lavorano in quel settore. Il settore indiano delle startup digitali è in gran parte di proprietà di società di private equity statunitensi .
L’avvento dell’IA prosegue questo processo. In primo luogo, come abbiamo osservato, le grandi aziende tecnologiche indiane non sono riuscite a investire in ricerca e sviluppo e a creare una propria tecnologia proprietaria. Al contrario, nell’ultimo decennio, le quattro maggiori aziende hanno distribuito 6,2 trilioni di rupie agli azionisti tramite dividendi e riacquisti di azioni proprie, accelerando persino i pagamenti poiché il loro intero modello di business è in pericolo a causa dell’IA. 88
Nel frattempo, lo Stato indiano ha consapevolmente legato l’India all’architettura di intelligenza artificiale dei giganti tecnologici statunitensi. Durante la visita di Modi a Trump negli Stati Uniti nel febbraio 2025, i due leader si sono impegnati a collaborare con l’industria privata statunitense e indiana per presentare una tabella di marcia USA-India per accelerare le infrastrutture di intelligenza artificiale; a costruire “infrastrutture di intelligenza artificiale su larga scala di origine statunitense in India”; e a fornire “applicazioni di intelligenza artificiale per risolvere le sfide sociali, affrontando al contempo le protezioni e i controlli necessari per proteggere queste tecnologie e ridurre le barriere normative” .89
Il vertice sull’IA in India del febbraio 2026, a cui hanno partecipato i vertici delle principali aziende tecnologiche statunitensi, ha ulteriormente consolidato questa posizione. A margine del vertice, l’India ha firmato la Dichiarazione Pax Silica, un’alleanza guidata dagli Stati Uniti che dovrebbe costruire catene di approvvigionamento “resilienti” (ovvero, escludendo la Cina) per minerali critici, semiconduttori e infrastrutture per l’IA. L’ambasciatore statunitense Sergio Gor ha dichiarato che “Pax Silica riguarda la possibilità che le società libere controllino i settori strategici dell’economia globale”.
Al vertice, Reliance si è impegnata a investire 110 miliardi di dollari nella costruzione di data center per l’intelligenza artificiale nei prossimi sette anni, mentre Adani si è impegnata a investirne 100 miliardi in un decennio. Attualmente, Google e Adani stanno investendo congiuntamente 15 miliardi di dollari in un campus di data center nella regione costiera dell’Andhra Pradesh, con una potenza di almeno un gigawatt. Anche Reliance sta realizzando un progetto da un gigawatt nella stessa regione, gemello del suo progetto su scala gigawatt in Gujarat. Il gruppo Tata sta collaborando con la società di private equity TPG investendo 2 miliardi di dollari e prevede di raccogliere il doppio tramite debito per la realizzazione di data center. La società di consulenza statunitense Deloitte sostiene che l’India offre “un netto vantaggio nel settore immobiliare dei data center grazie ai costi relativamente bassi di terreni e manodopera”, con terreni disponibili per i data center a prezzi che si aggirano sui 100-130 dollari al piede quadrato .
Nella “catena del valore” dei data center, si osserva una netta divisione in caste: i chipset, i componenti, l’hardware infrastrutturale, il software e la gestione saranno forniti e controllati da aziende statunitensi. Le aziende indiane e lo Stato indiano si occuperanno dell’acquisizione dei terreni, della fornitura di manodopera di vario tipo, della costruzione, della fornitura di energia elettrica, acqua e altri servizi essenziali, nonché della sicurezza.
Naturalmente, tutte le esternalità ricadono sugli indiani. Non a caso i data center vengono misurati in base al consumo energetico: un data center da un gigawatt, all’85% della sua domanda di picco, consuma quanto una città di medie dimensioni.⁹² Si prevede che la domanda di energia dei data center in India quintuplicherà entro il 2030.⁹³ Questo promette lauti profitti ad Adani e Tata, che hanno interessi nella produzione di energia, ma potrebbe far aumentare le tariffe energetiche regionali (come è successo negli Stati Uniti). Parlare di utilizzare energie rinnovabili per i data center è solo una cortina fumogena; la loro reale esigenza di assoluta continuità di fornitura può essere soddisfatta, per molto tempo a venire, solo dall’energia termica, con un ampio backup di generazione diesel, quello che KPMG definisce il “segreto sporco” del settore.⁹⁴ La regione di Mumbai, che ospita metà dell’attuale capacità di data center in India, ne sta già risentendo gli effetti in termini di inquinamento e aumento delle tariffe.⁹⁵ Inoltre , i data center richiedono grandi quantità di acqua per il raffreddamento. Attivisti per i diritti umani e per l’ambiente hanno lanciato l’allarme contro le autorizzazioni normative affrettate concesse al campus Google-Adani, situato in una regione con scarsità d’acqua. 96
I giganti tecnologici statunitensi e le società di consulenza internazionali hanno fatto pressione sull’India affinché fornisse ingenti sussidi e agevolazioni normative al settore dei data center, e il ministro delle finanze indiano ha acconsentito, prevedendo, nell’ultimo bilancio centrale indiano, un’esenzione fiscale ventennale specificamente per i fornitori di servizi cloud stranieri che operano tramite infrastrutture di data center situate in India.
Al termine di questo processo, l’India non possiede nulla. Il risultato è proprietà dei giganti tecnologici statunitensi. Nonostante la firma dell’accordo Pax Silica, l’India non gode nemmeno di una garanzia di accesso ai modelli di intelligenza artificiale statunitensi, come è stato sottolineato nel giugno 2026, quando gli Stati Uniti hanno unilateralmente limitato l’uso di Fable, l’ultimo modello all’avanguardia di Anthropic, ai propri cittadini.
L’intero progetto di creazione di data center in India è di fatto un’enorme operazione di accaparramento di risorse da parte di società statunitensi, mediata da società indiane. 97
Gli interessi delle imprese indiane e l’accordo commerciale tra Stati Uniti e India
Alla luce di questo breve quadro delle principali multinazionali indiane, è più facile comprendere la condotta del governo indiano nei confronti dell’imperialismo statunitense, come si riflette sia in ambito economico che strategico. L’accordo commerciale tra Stati Uniti e India ne è un esempio. Nel 2025, gli Stati Uniti imposero inizialmente all’India dazi “reciproci” del 25%, dieci volte superiori alla media precedente; a questi seguirono ulteriori dazi punitivi del 25% per l’importazione di petrolio russo da parte dell’India. Su indicazione delle multinazionali, le autorità indiane si rifiutarono di confutare le argomentazioni statunitensi e negoziarono invece in silenzio. Anzi, affermarono che l’India avrebbe potuto trarre vantaggio negoziando dazi inferiori rispetto ad altri paesi esportatori verso gli Stati Uniti; il ministro del commercio la definì “l’opportunità di una vita” .⁹⁸ Infine, nel febbraio 2026, Stati Uniti e India firmarono un “accordo quadro provvisorio”.
Gli accordi commerciali sono generalmente concepiti per incrementare le esportazioni di entrambe le parti, a reciproco vantaggio. In tal senso, l’accordo quadro del febbraio 2026 non è affatto un “accordo” commerciale. Non prevede alcun provvedimento per incrementare le esportazioni indiane verso gli Stati Uniti; l’obiettivo esclusivo ed esplicito è quello di incrementare le esportazioni statunitensi verso l’India. Ad esempio, mentre l’India consentirà l’ingresso in India di tutti i beni industriali statunitensi e di una “vasta gamma” di prodotti agricoli statunitensi senza dazi doganali, gli Stati Uniti applicheranno una tariffa del 18% su tutte le merci provenienti dall’India.
La disperazione di concludere un accordo era evidente fin dall’inizio. Già all’inizio dei negoziati, il Ministero del Commercio indiano “sollecitò gli operatori industriali indiani a esplorare le aree in cui le importazioni dalla Cina e da altri paesi potevano essere sostituite con merci provenienti dagli Stati Uniti” .⁹⁹ In effetti, il governo indiano si affrettò a concludere l’accordo anche mentre la Corte Suprema degli Stati Uniti stava per pronunciarsi sulla legalità dei dazi. Il governo indiano ha continuato i negoziati anche dopo che la Corte ha dichiarato illegali i dazi.
Due impegni unilaterali assunti dall’India nell’ambito dell'”accordo quadro” rivestono grande importanza. Il primo, come già accennato, riguarda l’apertura del settore agricolo indiano alle importazioni statunitensi, attraverso la rimozione delle barriere non tariffarie (ad esempio, le restrizioni sulle colture geneticamente modificate) e la riduzione o l’eliminazione dei dazi su una “vasta gamma” di prodotti agricoli statunitensi. Sebbene l’accesso al mercato indiano sia specificamente consentito per alcuni prodotti agricoli, l’accordo non specifica alcuna forma di protezione per l’agricoltura indiana, ad esempio elencando le colture o i prodotti che saranno protetti dalle importazioni statunitensi. Anzi, i funzionari dell’amministrazione Trump hanno presentato l’accordo come un’apertura di mercati per gli agricoltori americani.
In secondo luogo, “l’India intende acquistare prodotti energetici, aeromobili e componenti aeronautici, metalli preziosi, prodotti tecnologici e carbone da coke statunitensi per un valore di 500 miliardi di dollari nei prossimi 5 anni”. Si tratta di un impegno straordinario. Importazioni di questa portata trasformerebbero l’attuale surplus commerciale dell’India con gli Stati Uniti, pari a 58 miliardi di dollari, in un ingente deficit commerciale. Durante la sua visita a Nuova Delhi nel maggio 2026, il Segretario di Stato Marco Rubio ha confermato che “l’India si è impegnata ad acquistare beni statunitensi per un valore di 500 miliardi di dollari nei prossimi cinque anni, concentrandosi su energia, tecnologia e agricoltura” .¹⁰ Questa affermazione non è stata smentita dalla parte indiana.
Se l’India non riuscirà a incrementare le importazioni dagli Stati Uniti su una scala tale da poter trasformare il suo surplus commerciale con gli Stati Uniti in un deficit commerciale, potrebbe trovarsi ad affrontare una serie di misure punitive dirette e indirette: la reintroduzione di dazi e barriere non tariffarie sulle esportazioni indiane verso gli Stati Uniti; provvedimenti contro le esportazioni di software indiano; declassamenti da parte delle agenzie di rating statunitensi; rifiuto da parte del FMI e degli stessi Stati Uniti di fornire assistenza di emergenza per la bilancia dei pagamenti.
Il ministro del commercio indiano ha chiarito che l’India aumenterà effettivamente le importazioni dagli Stati Uniti, suggerendo che la cifra di 500 miliardi di dollari non sarebbe difficile da raggiungere. Da parte sua, tuttavia, Washington non si considera legalmente vincolata da alcun accordo e può reintrodurre misure punitive per svariati motivi, come ad esempio l’importazione di petrolio dalla Russia, dall’Iran o da altri paesi simili. L’India ha dovuto richiedere agli Stati Uniti permessi a tempo determinato per importare petrolio russo.
Ciò che è stato firmato, dunque, non è un accordo commerciale, bensì un documento di sottomissione dell’India agli Stati Uniti. Ciononostante, i vertici delle grandi imprese indiane hanno accolto all’unanimità l'”Accordo quadro per un accordo provvisorio” tra Stati Uniti e India del febbraio 2026. Le grandi imprese indiane si sono legate all’imperialismo statunitense. Gli oneri imposti dall'”accordo” non ricadranno su di loro, bensì sul popolo indiano. Le stesse ragioni contribuiscono a spiegare la misura in cui il governo indiano si è sottomesso alla subordinazione strategica degli Stati Uniti.
Domande cruciali
Mentre la crisi globale attanaglia l’India e le classi dirigenti indiane ne scaricano il peso sulle spalle del popolo indiano, è necessario un approccio storico e di classe per comprendere le cause della condizione attuale del Paese. Un tempo, si svolgevano ricchi dibattiti sul processo di sviluppo dell’India e sulla sua tendenza alla stagnazione, dibattiti incentrati, o quantomeno che tenevano conto, delle relazioni di classe prevalenti. Con l’avvento della fase neoliberale, tali discussioni si sono affievolite.
Di recente, con il crollo della teoria economica neoliberista nella crisi globale, assistiamo al ritorno della teoria dello sviluppo. Tuttavia, essa assume la forma di linee guida per lo Stato interventista nell’attuazione di politiche industriali strategiche e nel mantenimento di alti tassi di investimento. Questo approccio non affronta i veri ostacoli allo sviluppo, che sono di natura istituzionale. È la natura delle attuali classi dirigenti e del potere statale in India a precludere un reale sviluppo nazionale. Ciò ostacola la realizzazione di un cambiamento agrario fondamentale, la creazione di un mercato interno, la generazione di occupazione industriale diffusa, lo sviluppo di capacità tecnologiche autoctone, la creazione di legami reciprocamente vantaggiosi con altri Paesi in via di sviluppo e il cambiamento del rapporto tra l’India e l’imperialismo. Con l’intensificarsi della crisi a livello mondiale e in India, emergono interrogativi cruciali: la necessità di un cambiamento nei rapporti di produzione prevalenti in India; quali classi hanno interesse a realizzare tale cambiamento; e come possono attuarlo.
Note a piè di pagina
* In India, il termine “fascismo comunitario” si riferisce al movimento di estrema destra Hindutva (nazionalista indù) associato al BJP sotto la guida di Modi, che ha attivamente represso la minoranza musulmana indiana. —NdR
Note
- ↩ “Nuove proiezioni di crescita prevedono l’ascesa dell’India e dell’Africa orientale e il declino delle economie petrolifere”, Center for International Development, Harvard Kennedy School, 7 maggio 2015; Shweta Sharma, “L’India può diventare la terza superpotenza mondiale? Affronta enormi sfide nel 2025”, The Independent , 1 gennaio 2025.
- ↩ Vedi Surajit Mazumdar, “Il capitalismo indiano: un caso che non si adatta?”, Institute for Studies in Industrial Development, novembre 2010.
- ↩ Il mercato a cui ci riferiamo qui non è principalmente quello dell’industria esistente, bensì quello di un’industria potenziale , ovvero l’industria dei beni di consumo ampiamente diffusa e ad alta intensità di lavoro, che potrebbe essere sviluppata con un modello di sviluppo industriale fondamentalmente diverso.
- ↩ Banca Mondiale, Cina: Sviluppo economico socialista , 1 giugno 1981; vedi anche Ashwani Saith, “Cina e India: Le radici istituzionali delle prestazioni differenziate”, Development and Change 39, n. 5 (2008).
- ↩ CP Chandrashekhar, “Svelare la transizione di crescita dell’India”, Macroscan , 2 novembre 2007.
- ↩ R. Nagaraj, “India’s Dream Run, 2003–08: Comprendere il boom e le sue conseguenze”, Economic and Political Weekly , 18 maggio 2013.
- ↩ Iniziativa per i diritti e le risorse e Istituto Tata di scienze sociali, “Conflitti fondiari in India: un’analisi preliminare”, 16 novembre 2016,
- Nel 2014 , il governo Modi tentò di emendare la legge sull’espropriazione, la riabilitazione e il reinsediamento dei terreni del 2013 per eliminare le tutele per gli sfollati, ma dovette fare marcia indietro di fronte all’opposizione. Nel 2021, a seguito di una prolungata agitazione contadina, dovette ritirare tre leggi anticontadine (le famigerate “leggi agricole”).
- ↩ Siddharth Upasani, “I profitti delle 500 aziende principali sono cresciuti del 30% dopo il Covid, ma non ci sono stati investimenti: CEA”, Indian Express , 3 maggio 2026.
- ↩ Ministero delle Finanze, Indagine economica 2023-24 (Nuova Delhi: Governo dell’India, luglio 2024), ix.
- ↩ R. Nagaraj, “Deindustrializzazione prematura e calo del tasso di investimento in India negli anni 2010”, World Development , 17 marzo 2025.
- ↩ Vedi Reserve Bank of India, Rapporti sulla stabilità finanziaria , giugno 2025 e giugno 2026.
- ↩ Amit Bhaduri, “Crescita predatoria”, Economic and Political Weekly , 9 aprile 2008.
- ↩ Nitin Kumar Bharti, Lucas Chancel, Thomas Piketty e Anmol Somanchi, “Disuguaglianza di reddito e ricchezza in India, 1922-2023: l’ascesa del regno dei miliardari”, World Inequality Lab, marzo 2024.
- ↩ Sajith Pai, Nachammai Savithiri, Anurag Pagaria e Dhurv Trehan, Rapporto annuale 2025 della valle dell’Indo , Blume, 22 febbraio 2015, blume.vc.
- ↩ Abhishek Waghmare, “Proprietà di veicoli in India”, Data for India , 22 maggio 2026; NITI Aayog, Industria automobilistica: potenziare la partecipazione dell’India alle catene del valore globali (Nuova Delhi: Governo dell’India, aprile 2025).
- ↩ Pai, Savithiri, Pagaria e Trehan, Indus Valley Annual Report 2025 , 79–81; Surajeet Das Gupta, “I 220 milioni di utenti di telefoni cellulari tradizionali in India vogliono passare a uno smartphone”, Business Standard , 2 aprile 2026; Press Trust of India, “Apple raggiunge una quota di mercato record del 28% nel settore dei PC in India, mentre il mercato degli smartphone si orienta verso i dispositivi premium”, 2 febbraio 2026.
- ↩ Ministero delle Statistiche e dell’Attuazione dei Programmi, “ Indice della Produzione Industriale ”, anno base 2011–2012, RUPE India, s.d.; vedi rupe-india.org.
- ↩ Satyaki Roy, “Crescita e occupazione nel settore manifatturiero in rallentamento: la produzione è la soluzione?” , Economic and Political Weekly , 26 marzo 2016.
- ↩ Amit Basole e Arjun Jayadev, Il rompicapo della produttività del lavoro in India , Centro per lo studio dell’economia indiana, Università Azim Premji, Bengaluru, India, 20 aprile 2026.
- ↩ A ciò si sono aggiunte le rimesse dei lavoratori indiani del settore informatico impiegati all’estero, che hanno superato la tradizionale fonte di reddito da rimesse per l’India, proveniente dai suoi lavoratori nel Golfo Persico.
- ↩ Ministero delle Finanze, Indagine economica 2024-25 , 109. Ciò sottolinea in effetti il fatto che i risparmi esteri sono irrilevanti per incrementare il tasso di investimento dell’India.
- ↩ Quando la RBI acquista valuta estera, immette rupie sul mercato. Per assorbire l’eccesso di offerta di moneta, emette obbligazioni di sterilizzazione monetaria, i cui interessi devono essere pagati con il bilancio statale. Pertanto, gli afflussi di denaro impongono molteplici costi all’economia indiana.
- ↩ Dipartimento degli Affari Economici, Rassegna Economica Mensile (Nuova Delhi: Governo dell’India, marzo 2026).
- ↩ A marzo 2026, le attività in valuta estera della RBI ammontavano a 552 miliardi di dollari, mentre gli investimenti netti di portafoglio, ai valori storici, si attestavano a 233 miliardi di dollari e il debito in scadenza nei successivi dodici mesi era pari a 327 miliardi di dollari. Inoltre, la maggior parte degli investimenti diretti esteri (IDE) entrati negli ultimi anni è stata in realtà costituita da private equity e altri flussi finanziari, che sono volatili: si veda KS Chalapati Rao, Biswajit Dhar e KVK Ranganathan, “The Reality behind Falling Net FDI”, The Hindu , 11 giugno 2026.
- ↩ Nirmal Chandra, “Le riserve valutarie dell’India: uno scudo di sicurezza o un albatro?”, Economic and Political Weekly , 5 aprile 2008.
- ↩ Sunanda Sen, Subordinazione e sviluppo: economie di mercato emergenti dell’Asia e dell’America Latina (Nuova Delhi: Tulika Books, 2025), 131.
- ↩ R. Nagaraj, “Perché il flusso netto di investimenti diretti esteri è crollato?”, The Hindu , 11 giugno 2025.
- ↩ Reserve Bank of India, “Flussi di capitale a rischio: l’esperienza dell’India”, Bollettino RBI 76, n. 6 (giugno 2022).
- ↩ Banca Centrale dell’India, “Flussi di capitale a rischio”. Lo studio prevede che, in risposta a diversi shock negativi, l’India potrebbe registrare deflussi di portafoglio pari al 3,2% del PIL; in risposta a un “evento cigno nero”, ovvero una combinazione di diversi shock negativi, i deflussi di portafoglio potrebbero raggiungere il 7,7% e i deflussi di debito a breve termine il 3,9% del PIL.
- ↩ Rao, Dhar e Ranganathan, “La realtà dietro il calo degli investimenti diretti esteri netti”.
- ↩ Entro il 2023, i super ricchi indiani avevano trasferito 235 miliardi di dollari ai loro family office (società di gestione patrimoniale privata) a Singapore e Hong Kong. McKinsey & Company, “Asia-Pacific’s Family Office Boom: Opportunity Knocks”, 9 settembre 2024. Un’altra destinazione importante è Dubai.
- Tra queste misure figurano l’apertura di un maggior numero di titoli di Stato agli investitori stranieri di portafoglio, l’abolizione delle tasse sugli interessi e sulle plusvalenze derivanti da tali titoli e la concessione di sussidi a banche ed enti del settore pubblico per attrarre maggiori prestiti in valuta estera.
- ↩ Ministero delle Finanze, Indagine economica 2024-25 , 109.
- ↩ Jehangir Aziz intervistato da Bloomberg Quint , X video, NDTV Profit, 28 settembre 2021, x.com/NDTVProfitIndia/status/1442790449693876229. Il modo in cui ciò verrebbe attuato è la vendita allo scoperto di obbligazioni governative indiane, che farebbe scendere i prezzi delle obbligazioni e quindi aumenterebbe i tassi di interesse effettivi.
- ↩ Le entrate derivanti dall’imposta sulle società/le entrate fiscali lorde del governo centrale sono diminuite dal 32% nel 2019 al 25% nel 2025. Nitika Francis, Vignesh Radhakrishnan, Samreen Wani e Sambavi Parthasarathy, “Bilancio dell’Unione 2025: si prevede un aumento della quota dell’imposta sul reddito nelle entrate lorde, nonostante il cambiamento delle aliquote fiscali”, The Hindu , 1 febbraio 2025.
- ↩ Nelle parole di Nageswaran: “Le aziende e gli imprenditori di seconda o terza generazione hanno scelto di accumulare quei profitti in contanti e probabilmente di creare family office altrove [ovvero, società di gestione patrimoniale offshore di famiglie imprenditoriali] piuttosto che investire in beni reali sul territorio.” TCA Sharad Raghavan, “Dopo che il governo ha richiamato le aziende private sugli investimenti, la CII afferma che il Capex è cresciuto del 67% a settembre 2025”, The Hindu , 11 maggio 2026.
- ↩ Andy Mukherjee, “Il mercato immobiliare indiano si scontrerà con la realtà dell’intelligenza artificiale agentiva”, Bloomberg, 29 aprile 2026.
- ↩ Biswajit Dhar e KS Chalapati Rao, “I problemi del settore estero dell’India: si ripeterà la situazione del 1991?”, The India Forum , 19 giugno 2026.
- Circa il 40% del reddito delle famiglie agricole è costituito da salari. Ministero delle statistiche e dell’attuazione dei programmi, Ufficio nazionale di statistica, Valutazione della situazione delle famiglie agricole e dei terreni e mezzi di sussistenza delle famiglie nell’India rurale, 2019 , Rapporto n. 587(77/33.1/1), Indagine campionaria nazionale settantasettesimo ciclo (Nuova Delhi: Governo dell’India, settembre 2021).
- ↩ Dinesh Abrol, “Concentrazione nell’industria globale delle sementi e degli agrofarmaci: implicazioni per l’agricoltura indiana”, Concentrazione aziendale in agricoltura e nell’alimentazione , Focus sul Sud globale, Alternative Law Forum e Rosa Luxemburg Stiftung, 2020.
- Tra il 2013 e il 2019, il reddito medio delle famiglie derivante dalla coltivazione è diminuito di quasi il 9% in termini reali. RUPE, “La ricerca di SBI raddoppia il reddito degli agricoltori”, Aspetti dell’economia indiana , n. 78, 30 luglio 2022.
- ↩ Reserve Bank of India, “Componenti del valore aggiunto lordo a prezzi base”, anno base 2011-2012. Vedi Himanshu, “Riccioli d’oro o crisi inarrestabile? La deflazione sta danneggiando l’India rurale”, Mint , 9 gennaio 2026.
- ↩ Per la maggior parte delle colture e dei tipi di suolo, il parametro di riferimento è un rapporto N:P:K di 4:2:1; ora è peggiorato a 10,9:4,1:1. In diverse fasce irrigue, la risposta produttiva alla concimazione si è stabilizzata o è diminuita, anche se i tassi di applicazione sono aumentati. Ministero delle Finanze, Indagine economica 2025-26 , 239.
- ↩ RUPE, “La digitalizzazione dell’agricoltura”, in RUPE, Digitalizzazione in India: l’agenda di classe (New York: Monthly Review Press, di prossima pubblicazione).
- ↩ MP Sukumaran Nair, “Una crisi incombente nel settore dei fertilizzanti”, The India Forum , 13 maggio 2022.
- Mayank Bhardwaj e Rajendra Jadhav, “L’India importerà la cifra record di 2,5 milioni di tonnellate di urea a un prezzo quasi doppio rispetto a quello pagato due mesi fa”, Reuters, 22 aprile 2026.
- ↩ Sukumaran Nair, “Una crisi imminente nel settore dei fertilizzanti”.
- ↩ Banca nazionale per l’agricoltura e lo sviluppo rurale, Indagine sulle condizioni economiche e il sentiment nelle aree rurali , ciclo 11, maggio 2026. Le famiglie che hanno segnalato un aumento del reddito nominale sono diminuite dal 39,3% al 29,6%. Quelle che hanno segnalato un aumento della spesa per consumi sono aumentate dal 73% al 77,2%.
- ↩ Abhishek Waghmare, “Occupazione in India”, Data for India , aggiornato il 9 marzo 2026.
- ↩ Biswajit Dhar, “Declino della produzione di grano in India: è evidente lo stress da calore?”, The India Forum , 1 luglio 2024; Debdatta Chakraborty e Palak Balyan, Grano sotto stress: cambiamento climatico, aumento del calore e percorsi di adattamento nei principali stati produttori di grano dell’India , Climate Trends, giugno 2026, climatetrends.in.
- ↩ Sukhpal Singh, “Agricoltura e aree rurali nel bilancio dell’Unione: dai sussidi agli investimenti”, Economic and Political Weekly , 4 aprile 2026.
- ↩ Ministero delle statistiche e dell’attuazione dei programmi, Rapporto annuale dell’indagine periodica sulla forza lavoro (PLFS) (gennaio-dicembre 2025) (Nuova Delhi: Governo dell’India, maggio 2026).
- ↩ RUPE, Aspetti dell’economia indiana , nn. 70 e 71 (aprile 2018), 32; Centro per l’occupazione sostenibile, Stato dell’India lavorativa 2018 , Università Azim Premji, dicembre 2018, 109.
- ↩ La retribuzione giornaliera degli operai di fabbrica nel periodo 2021-2022 era di 586 rupie al giorno. Kulvinder Singh, “Quanto guadagnano in media gli operai di fabbrica in India?”, Centro per i dati e l’analisi economica, Università Ashoka, Sonipat, Haryana, 11 luglio 2024.
- ↩ I salari degli operai di fabbrica sono cresciuti a un tasso di crescita annuo di appena lo 0,6% tra il 2002-2003 e il 2021-2022 (Singh, “Quanto guadagnano in media gli operai di fabbrica in India?”). I dati successivi relativi ai salari degli operai di fabbrica sembrano mostrare un calo. I salari reali dei braccianti agricoli sono cresciuti di circa l’1% all’anno tra il 2014-2015 e il 2023-2024 (Jean Drèze e Arindam Das, “La profonda crisi nel settore informale continua a tenere sotto controllo i salari reali”, The Wire , 19 luglio 2024). Tra il 2017-2018 e il 2023-2024, i salari reali dei lavoratori dipendenti/regolari sono diminuiti del 6% per gli uomini e del 13% per le donne (Ministero delle Finanze, Indagine economica 2024-25 , Capitolo XII).
- ↩ Jean Drèze, “Dal 2014, le comunità più povere guadagnano di meno”, Indian Express , 25 maggio 2023, sulla base dei dati raccolti dal Centro per la ricerca e l’azione sul lavoro.
- ↩ Aanchal Magazine e Sandeep Singh, “Preoccupazione per il governo: profitti del settore privato ai massimi da 15 anni, ma salari stagnanti”, Indian Express , 13 dicembre 2024. L’articolo riassume i risultati di un rapporto di un’associazione di categoria, la Federazione delle Camere di Commercio e dell’Industria indiane. Il rapporto ha rilevato che la crescita salariale nel periodo 2019-2023 in tutti e sei i settori industriali e dei servizi analizzati è rimasta ben al di sotto dell’inflazione al consumo.
- ↩ I dati dello studio del Consiglio nazionale per la ricerca economica applicata sui lavoratori delle piattaforme di consegna di cibo mostrano che i loro redditi reali sono diminuiti del 24% tra il 2019 e il 2022 (RUPE, “Chi perde, chi guadagna?”, 7 ottobre 2023). Tra il 2007 e il 2024, il salario reale di un ingegnere neoassunto è diminuito del 60% presso Tata Consultancy Services e del 49% presso Infosys, le due principali aziende indiane esportatrici di software.
- ↩ Ministero delle Finanze, Indagine economica 2024-25 , 367.
- Tra il 2017-2018 e il 2023-2024 , i guadagni reali dei lavoratori autonomi sono diminuiti del 9% per gli uomini e del 32% per le donne. Ministero delle Finanze, Indagine economica 2024-2025 , Capitolo XII. I lavoratori autonomi rappresentavano il 52,2% della forza lavoro nel 2017-2018, percentuale salita al 57,5% nel 2023-2024.
- ↩ Ministero delle Statistiche e dell’Attuazione dei Programmi, “Indice della Produzione Industriale”.
- ↩ Reserve Bank of India, Rapporto sulla stabilità finanziaria , giugno 2025, 33.
- ↩ RUPE, “Il deterioramento della situazione finanziaria della popolazione”, Aspetti dell’economia indiana , n. 88, dicembre 2025.
- ↩ Il numero di mutuatari, in percentuale sul totale degli adulti, è aumentato dal 45% nel 2021 al 63% nel 2024; le cifre corrispondenti per i mutuatari del settore formale erano rispettivamente del 12% e del 15%. Banca Mondiale, “Global Findex Database”, 2011-2024.
- ↩ Sobhana K. Nair, “La copertura e i giorni lavorativi del programma MGNREGS sono calati drasticamente nel periodo 2025-2026: LibTech India”, The Hindu , 9 maggio 2026.
- ↩ NREGA Sangharsh Morcha, “Rifiuta la legge VB-GRAMG, salva MGNREGA”, Countercurrents , 3 gennaio 2026.
- ↩ “ I quattro codici del lavoro: analisi e prospettive politiche ”, Sanhati , 3 dicembre 2025, sanhati.com.
- ↩ Auhona Mukherjee e Asit Ranjan Mishra , “Le nuove norme sul lavoro potrebbero aprire la strada alla settimana lavorativa di quattro giorni in alcuni settori”, Business Standard , 10 maggio 2026.
- ↩ Dipartimento degli Affari Economici, Rassegna Economica Mensile, marzo 2026 (Nuova Delhi: Governo dell’India, 28 marzo 2026).
- ↩ Anumeha Yadav, “L’anatomia di una protesta: perché i lavoratori delle raffinerie in India stanno scioperando”, The Migration Story , 24 marzo 2026; Navsharan Singh, Atul Sood e Rakhi Sehgal, “’Stipendio 20.000′: la rivolta iniziata fuori dai cancelli della fabbrica”, The Wire , 24 maggio 2026.
- ↩ Shuomitro Chatterjee e Arvind Subramanian, “La (ri)volta dell’India verso l’interno: è giustificata? Funzionerà?”, Ashoka Centre for Economic Policy, ottobre 2020.
- ↩ Pai, Savithiri, Pagaria e Trehan, Rapporto annuale della Valle dell’Indo 2025 ; Ministero delle statistiche e dell’attuazione dei programmi, “Indice della produzione industriale”.
- ↩ Andy Mukherjee, “Perché l’India è uscita dalla mappa globale della classe media”, Bloomberg, 19 dicembre 2025.
- ↩ Mukherjee, “Il mercato immobiliare indiano si scontrerà con la realtà dell’intelligenza artificiale agentiva.”
- ↩ NITI Aayog, Tabella di marcia per la creazione di posti di lavoro nell’economia dell’IA (Nuova Delhi: Governo dell’India, ottobre 2025).
- ↩ Saurabh Mukherjea e Nandita Rajhansa, “ Istruiti e occupati, ma ancora in difficoltà: la classe media indiana sotto pressione ”, BBC, 30 marzo 2026.
- ↩ “ La dura verità sui colloqui di lavoro post-laurea con TCS, Infosys, Wipro, Accenture, Cognizant ecc… ”, Careers360, 5 giugno 2025, engineering.careers360.com.
- ↩ Centro per l’occupazione sostenibile, Stato del lavoro in India 2026 , Università Azim Premji, marzo 2026, 131, 133.
- ↩ Biswajit Dhar, “Proposte per il settore manifatturiero nel bilancio dell’Unione 2026-27”, Economic and Political Weekly 61, n. 14, 4 aprile 2026.
- ↩ Dhar, “Proposte per il settore manifatturiero nel bilancio dell’Unione 2026-2027”.
- ↩ Mazumdar, “Il capitalismo indiano”.
- ↩ Erwin Seba e Nicole Jao, “Trump annuncia una nuova raffineria negli Stati Uniti con il supporto di Reliance, azienda indiana”, Reuters, 11 marzo 2026. America First Refining non ha fornito ulteriori chiarimenti. Presumibilmente, la loro affermazione si riferisce a un aumento delle importazioni di prodotti petroliferi da parte dell’India dagli Stati Uniti, forse a scapito delle importazioni da altri paesi.
- ↩ Tuttavia, dopo gli eventi verificatisi nella regione negli ultimi tre anni, le prospettive del corridoio economico proposto appaiono incerte. Vedi RUPE, “The Adani Group and International Capital”, Aspects of India’s Economy , n. 87, 27 luglio 2025.
- ↩ Chris Kay, Krishn Kaushik, John Reed e Alex Rogers, “Adani annuncia un investimento fino a 100 miliardi di dollari e minimizza le accuse provenienti dagli Stati Uniti”, Financial Times , 24 giugno 2025.
- ↩ Huawei Investment and Holding Co., Relazione annuale 2025 (2025).
- ↩ RUPE, “Imperialismo e digitalizzazione dell’India”, in RUPE, Digitalizzazione in India .
- ↩ “TCS, Infosys, HCL Tech e Wipro: la riduzione del personale negli ultimi anni affonda le sue radici nell’eccessiva attenzione ai rendimenti per gli azionisti”, Editoriale, Businessline , 27 luglio 2025; Krishna Kant, “Le aziende IT hanno pagato la cifra record di 1,3 trilioni di rupie agli azionisti nell’anno fiscale 2026 nonostante le difficoltà legate all’IA”, Business Standard , 12 maggio 2026.
- ↩ La Casa Bianca, “Dichiarazione congiunta dei leader di Stati Uniti e India”, 13 febbraio 2025.
- Secondo l’Human Rights Forum, in Andhra Pradesh, “quello che inizialmente era stato presentato come un unico data center hyperscale per l’intelligenza artificiale guidato da Google con una capacità di 1 GW (1000 MW) ha ora assunto la forma di due data center hyperscale separati per l’intelligenza artificiale, ciascuno con una capacità di 1 GW”, ignorando tutti i processi di regolamentazione ambientale. Human Rights Forum, “Sospendere le autorizzazioni ambientali per i data center hyperscale in AP: HRF”, comunicato stampa, 27 aprile 2026.
- ↩ Deloitte, “Attrarre investimenti in infrastrutture per data center in India”, maggio 2025.
- ↩ Deloitte, “Attrarre investimenti in infrastrutture per data center in India.”
- ↩ Soon Chen Kang e Ankita Chauhan, “L’India diventerà un mercato leader a livello globale per i data center?”, S&P Global, 17 settembre 2025.
- ↩ Unaise Urfi, “La rivoluzione dei data center in India: alimentare il sogno digitale da mille miliardi di dollari”, KPMG (blog), 15 dicembre 2025.
- ↩ Sushmita, “I sogni dei data center di Mumbai si basano su carbone e disuguaglianza”, Tech Policy Press , 2 dicembre 2025, techpolicy.press.
- ↩ Forum per i diritti umani, “Sospendere le autorizzazioni ambientali per i data center hyperscale in Andhra Pradesh”; EAS Sarma, “Appello a revocare le autorizzazioni ambientali viziate per i progetti di data center di Vizag”, Countercurrents , 28 aprile 2026.
- Se , come ha recentemente ipotizzato il capo di IBM, le ingenti scommesse finanziarie sull’intelligenza artificiale fatte dalle aziende statunitensi fallissero e la bolla scoppiasse, l’India si ritroverebbe con enormi risorse abbandonate.
- ↩ Shruti Srivastava, “L’India vede un’opportunità irripetibile nella politica commerciale di Trump”, Bloomberg, 8 aprile 2025.
- ↩ “Sostituire i prodotti cinesi con importazioni statunitensi: il governo si rivolge all’industria di fronte alla minaccia di dazi di Trump”, Financial Express , 15 marzo 2025.
- ↩ Post di Marco Rubio , X, 24 maggio 2026, x.com. Enfasi aggiunta.
L’Unità di Ricerca per l’Economia Politica (RUPE) , con sede a Mumbai, in India, pubblica la rivista
Aspects of India’s Economy e una serie di pubblicazioni di ricerca in inglese, hindi e altre lingue indiane. Il libro della RUPE
intitolato Crisis and Predation: India, COVID-19, and Global Finance è stato pubblicato da Monthly Review Press nel 2020.
Digitalization in India: The Class Agenda sarà presto pubblicato da Monthly Review Press.
Analisi critica e sintesi by ChatGPT
Di seguito trovi la scheda completa costruita sul testo integrale fornito, assumendo come fonte primaria il saggio del Research Unit for Political Economy (RUPE). Ho mantenuto separati: contenuto esplicito dell’autore, dati e fonti citati, e interpretazioni/valutazioni critiche dell’AI. Il saggio stesso presenta il RUPE come centro di ricerca con sede a Mumbai, editore di Aspects of India’s Economy e autore di precedenti lavori sull’economia indiana, la finanza globale e la digitalizzazione.
INDIA’S RULING CLASSES AND THE GLOBAL CRISIS
Scheda di analisi, sintesi e indicizzazione semantica
ABSTRACT PER PUNTI
- Il saggio interpreta la crisi attuale dell’India non come semplice conseguenza di errori di politica economica o di shock esterni, ma come manifestazione delle contraddizioni storiche della formazione sociale indiana e della natura delle sue classi dominanti.
- Il RUPE contesta l’immagine dell’India come nuova grande potenza autonoma e considera tale rappresentazione un “false construct”, smentito dalla crescente dipendenza finanziaria, tecnologica e strategica dagli Stati Uniti.
- Alla radice della debolezza dell’economia indiana viene individuata una persistente “paucity of demand”, collegata alla mancata trasformazione radicale dei rapporti agrari, alla disuguaglianza e alla ristrettezza del mercato interno.
- La crescita del 2003–2008 viene interpretata come una fase eccezionale alimentata soprattutto da afflussi finanziari internazionali, outsourcing, credito, costruzioni e valorizzazione degli asset, e non come instaurazione di un nuovo modello autosufficiente di sviluppo.
- Le riforme neoliberali avrebbero creato un “self-perpetuating regime of international finance” che subordina la politica economica indiana alle esigenze dei flussi di capitale estero.
- Tale regime contribuisce, secondo l’autore, a comprimere domanda interna, salari e spesa sociale, mentre accresce il potere del grande capitale nazionale e internazionale.
- La crisi colpisce in modo differenziato le classi sociali: piccoli contadini, lavoratori industriali e informali, lavoratori delle piattaforme e settori impiegatizi e tecnici subiscono stagnazione o caduta dei redditi, precarizzazione e indebitamento.
- I grandi gruppi Tata, Reliance/Ambani e Adani sono presentati come esempi della crescente integrazione del grande capitale indiano con capitale, tecnologia e strategia geopolitica statunitensi.
- L’intelligenza artificiale e i data center vengono interpretati non come occasione automatica di sviluppo autonomo, ma come possibile nuova fase della subordinazione tecnologica, nella quale imprese statunitensi controllano tecnologia e output mentre l’India fornisce territorio, infrastrutture, lavoro, acqua ed energia.
- Il quadro commerciale USA-India del febbraio 2026 viene definito dal RUPE non un accordo reciprocamente vantaggioso, ma un “document of subjugation”, emblematico della convergenza tra interessi del grande capitale indiano e imperialismo statunitense.
- La conclusione riporta quindi la questione dello sviluppo ai rapporti di produzione, alla natura del potere statale e agli interessi di classe, chiedendo quali classi possano avere interesse a trasformare tali rapporti.
A. SCHEDA BIBLIOGRAFICA
1. AUTORE/I
Research Unit for Political Economy (RUPE)
Tipologia dell’autore: autore collettivo / gruppo di ricerca.
Sede: Mumbai, India.
Nota biografica e accademica pertinente:
Il testo presenta il Research Unit for Political Economy (RUPE) come un centro di ricerca con sede a Mumbai che pubblica la rivista Aspects of India’s Economy e altre pubblicazioni di ricerca in inglese, hindi e altre lingue indiane.
Tra le pubblicazioni esplicitamente ricordate dalla fonte:
- Crisis and Predation: India, COVID-19, and Global Finance, Monthly Review Press, 2020;
- Digitalization in India: The Class Agenda, indicato come di prossima pubblicazione presso Monthly Review Press.
Principali aree di ricerca desumibili dal testo e dalla nota editoriale: economia politica dell’India; rapporti di classe; capitalismo e neoliberalismo; finanza internazionale; imperialismo; lavoro; agricoltura; digitalizzazione.
Non sono indicati nel testo i nomi individuali degli autori del saggio.
2. TITOLO ORIGINALE
India’s Ruling Classes and the Global Crisis
3. TITOLO ITALIANO
Non risulta indicata nel testo una traduzione italiana ufficiale.
Traduzione editoriale proposta:
Le classi dominanti dell’India e la crisi globale
In alternativa, per conservare maggiormente il senso marxiano di ruling classes:
Le classi al potere in India e la crisi globale
La prima formulazione appare più adatta alla catalogazione editoriale.
4. FONTE
Rivista: Monthly Review: An Independent Socialist Magazine
Sezione: Review of the Month
Volume: 78
Numero: 4
Data del fascicolo: September 2026
Pagine: non indicate nel testo fornito
DOI articolo: 10.14452/mr-078-04-2026-08_1
DOI fascicolo: 10.14452/mr-078-04-2026-08.
5. DATA DI PUBBLICAZIONE
September 2026.
Il giorno esatto di pubblicazione non è indicato nel testo fornito.
6. URL
India’s Ruling Classes and the Global Crisis
7. TIPO DI TESTO
Articolo di analisi, con marcata impostazione di economia politica marxista e ampio uso di dati empirici e storico-economici.
Classificazione editoriale originale della rivista: Review of the Month.
8. ELEMENTI CLASSIFICATORI ORIGINALI
La fonte riporta i seguenti classificatori, mantenuti nella lingua originale:
Geography
- Americas
- United States
- Asia
- India
Subject
- Marxism
- Class
- Movements
- Labor
- Political Economy
- Capitalism
- Economic Crisis.
Keywords
Non indicate nel testo come campo bibliografico autonomo.
JEL Classification
Non indicata nel testo.
DDC
Non indicata nel testo.
9. ANALISI E SINTESI
Analisi e sintesi effettuata con ChatGPT, GPT-5.6 Sol, 1 settembre 2026.
10. IMMAGINE
Immagine: Protesta a Jantar Mantar, Delhi. Di Alnitak-Alnilam-Mintaka – Opera propria, CC BY-SA 4.0, Link.
B. INDICIZZAZIONE SEMANTICA
1. SUBJECT / SOGGETTO PRINCIPALE
Occhiello breve
Crisi strutturale dell’India neoliberale, subordinazione all’imperialismo statunitense e ruolo delle classi dominanti nella compressione di lavoro, agricoltura e sviluppo autonomo.
Stringa di soggetto
India — Classi dominanti — Capitalismo neoliberale — Crisi economica — Finanza internazionale — Imperialismo statunitense — Rapporti di produzione
India — Grande capitale — Dipendenza finanziaria e tecnologica — Stati Uniti — Lavoratori e contadini — XXI secolo
India — Sviluppo economico — Disuguaglianza — Domanda interna — Struttura di classe — Neoliberalismo
2. AMBITO TEMATICO / DISCIPLINARE
- Economia politica
- Economia marxista
- Economia dello sviluppo
- Storia economica
- Studi sull’imperialismo e sulla dipendenza
- Studi sul lavoro e sull’agricoltura
- Geopolitica ed economia politica internazionale
3. AMBITO GEOGRAFICO
Centrale
- India
Aree e Stati direttamente coinvolti
- Stati Uniti
- Cina
- Israele
- Iran
- Russia
- Asia meridionale
- Medio Oriente
Scala complessiva
- Globale, in relazione alla crisi dell’ordine imperialista, ai flussi finanziari internazionali, alle catene globali del valore e alla competizione tecnologica.
4. AMBITO TEMPORALE
Intervallo complessivo
1947–2026
Periodizzazioni principali
- 1947 e primo periodo postcoloniale;
- anni della Green Revolution;
- 1980s–1991: crescente ricorso al capitale estero;
- 1991–2026: fase neoliberale;
- 2003–2008: boom economico-finanziario;
- 2008: Global Financial Crisis;
- 2011–2014: caduta degli investimenti e ascesa politica di Modi;
- 2014–2026: governi Modi;
- 2020–2026: crisi pandemica e post-pandemica;
- 2025–2026: seconda amministrazione Trump, crisi commerciale e geopolitica;
- 2026: fase immediata della crisi analizzata.
Il nucleo dell’analisi riguarda soprattutto 1991–2026, con particolare attenzione al 2003–2026.
5. SOGGETTI / ENTITÀ PRINCIPALI
Stati e istituzioni
- India
- Stati Uniti
- Cina
- Russia
- Iran
- Israele
- Government of India
- Reserve Bank of India (RBI)
- International Monetary Fund (IMF)
- World Bank
- NITI Aayog
Organizzazioni e forze politiche
- Bharatiya Janata Party (BJP)
- BRICS
- Pax Silica
- organizzazioni sindacali indiane
- movimenti contadini
- Hindutva
Imprese e gruppi capitalistici
- Tata Group
- Tata Consultancy Services (TCS)
- Reliance Industries
- Jio
- Ambani Group
- Adani Group
- Facebook/Meta
- Amazon
- Walmart
- Apple
- Anthropic
- OpenAI
- Ericsson
- Nokia
- Huawei
Persone
- Narendra Modi
- Donald Trump
- Mukesh Ambani
- Gautam Adani
- Marco Rubio
Categorie sociali
- grande borghesia indiana
- contadini
- piccoli produttori agricoli
- lavoratori agricoli
- operai industriali
- lavoratori migranti
- lavoratori informali
- platform workers
- lavoratori impiegatizi e tecnici
- giovani laureati
- ceto medio / “consuming class”
- popolazioni tribali
6. CONCETTI CHIAVE
- ruling classes
- imperialism
- paucity of demand
- production relations
- regime of international finance
- capital inflows
- foreign exchange reserves
- structural retrogression
- entrenched dualism
- accumulation by other means
- dispossession
- neoliberalism
- technological dependence
- agrarian constraint
- simple reproduction
- wage squeeze
- communal fascism
- digitalization
- AI infrastructure
- national development
C. TESI E STRUTTURA ARGOMENTATIVA
1. TESI CENTRALE
Tesi esplicita del RUPE: la vulnerabilità attuale dell’India non può essere spiegata prevalentemente attraverso fattori contingenti, errori amministrativi o semplici shock internazionali. Essa deriva dal carattere storico della sua economia politica e, soprattutto, dalla natura delle classi dominanti indiane, che non hanno promosso una trasformazione agraria, un ampio mercato interno, una capacità tecnologica autonoma e uno sviluppo industriale capace di assorbire la forza lavoro.
Con il neoliberalismo questa struttura si è integrata sempre più strettamente con il capitale finanziario internazionale. Secondo il saggio, gli interessi del grande capitale indiano sono ormai largamente intrecciati con quelli dell’imperialismo, in particolare statunitense.
La crisi globale non spezza questo rapporto: lo approfondisce, mentre i costi della crisi vengono trasferiti verso contadini, lavoratori e altri strati popolari. La soluzione, conclude il RUPE, richiede perciò di riporre al centro la questione dei rapporti di produzione e del potere di classe.
2. TESI SECONDARIE
1. L’ascesa dell’India a potenza autonoma è un “false construct”
La narrazione dell’India come futura superpotenza indipendente non coglie, secondo gli autori, la sua dipendenza finanziaria, tecnologica e strategica.
2. La debolezza della domanda interna ha radici istituzionali e di classe
La mancata trasformazione radicale dei rapporti agrari ha impedito la formazione di un ampio mercato nazionale e limitato l’industrializzazione.
3. Il boom 2003–2008 fu eccezionale
Fu sostenuto da afflussi finanziari, credito, esportazioni IT, costruzioni e dinamiche speculative, non dall’eliminazione dei vincoli strutturali dell’economia.
4. La liberalizzazione finanziaria ha sostituito un vincolo con un altro
L’India ha evitato le classiche crisi della bilancia dei pagamenti facendo affidamento sui flussi di capitale, divenendo però più subordinata alle decisioni degli investitori internazionali.
5. Il grande capitale e il governo Modi condividono un progetto neoliberale
Deregulation, privatizzazioni, compressione salariale, acquisizioni fondiarie e attrazione del capitale estero vengono presentate come componenti dello stesso modello politico-economico.
6. La crescita è polarizzata
Produzione e consumi si orientano sempre più verso una piccola fascia superiore della popolazione, mentre la produzione di beni salariali ristagna o diminuisce.
7. Non si è verificata una vera trasformazione strutturale
Il lavoro non si trasferisce sistematicamente dall’agricoltura a settori moderni ad alta produttività; emerge anzi una “structural retrogression”.
8. La crisi agraria e la crisi del lavoro sono interconnesse
Gran parte dei lavoratori conserva legami con la campagna; bassi salari urbani e difficoltà agricole si sostengono reciprocamente.
9. La digitalizzazione e l’AI approfondiscono la dipendenza
Le piattaforme, il cloud e i modelli fondamentali sono controllati prevalentemente da imprese statunitensi, mentre l’India fornisce risorse fisiche e lavoro.
10. Gli interessi del grande capitale indiano limitano l’autonomia statale
Tata, Ambani e Adani vengono utilizzati come casi empirici per mostrare come i principali conglomerati dipendano da finanza, tecnologia, mercati o protezione politica statunitensi.
3. STRUTTURA DELL’ARGOMENTAZIONE
Premessa
La crisi globale è interpretata come crisi dell’attuale ordine mondiale imperialista, che assume contemporaneamente forme finanziarie, produttive, commerciali, ecologiche, tecnologiche e militari.
Problema
Perché un’India presentata come futura superpotenza mostra una così elevata vulnerabilità nei confronti degli Stati Uniti e dei flussi finanziari internazionali?
Ricostruzione storica
Il RUPE torna alla mancata cesura rivoluzionaria del 1947 e alla mancata trasformazione agraria.
Meccanismo economico
La ristrettezza del mercato interno produce paucity of demand, mentre il capitale trova canali alternativi di accumulazione.
Neoliberalismo
Dal 1991 aumenta l’apertura a capitale, commercio e finanza internazionali.
Eccezione 2003–2008
Afflussi finanziari e boom internazionale producono temporaneamente accelerazione della crescita.
Ritorno alla stagnazione
Dopo il 2008 e soprattutto dopo il 2011 l’investimento privato rallenta.
Blocco politico
Il grande capitale sostiene Modi e un’ulteriore radicalizzazione neoliberale.
Regime finanziario
La necessità di attrarre continuamente capitali esteri disciplina la politica fiscale, monetaria e sociale.
Analisi di classe
Il saggio studia separatamente:
- contadini;
- lavoratori;
- lavoratori white-collar;
- grande capitale.
Dimensione tecnologica
Digitalizzazione, AI e data center vengono inseriti nello stesso rapporto di dipendenza.
Dimensione geopolitico-commerciale
L’accordo USA-India del 2026 diventa la verifica concreta della subordinazione.
Conclusione
La questione decisiva ritorna ai production relations, alla natura delle classi dominanti e alla possibilità di costruire forze sociali capaci di modificarli.
4. ARGOMENTI UTILIZZATI
Il saggio combina:
Argomenti storico-strutturali
- colonialismo britannico;
- indipendenza del 1947;
- mancata riforma agraria radicale;
- Green Revolution;
- liberalizzazioni del 1991;
- boom del 2003–2008;
- crisi del 2008;
- ascesa di Modi.
Argomenti macroeconomici
- bilancia commerciale;
- conto corrente;
- conto capitale;
- riserve valutarie;
- FDI;
- portfolio investment;
- investimenti privati;
- salari;
- produttività;
- struttura settoriale.
Argomenti distributivi
- quota di reddito dell’1 e del 10 percento superiore;
- struttura dei consumi;
- stagnazione dei salari;
- indebitamento delle famiglie.
Casi aziendali
- Tata;
- TCS;
- Reliance/Jio;
- Adani.
Argomenti geopolitici
- rapporti USA-India;
- Russia;
- Iran;
- Israele;
- accordo commerciale del 2026;
- Pax Silica.
Argomenti ambientali
- fertilizzanti;
- acqua;
- cambiamento climatico;
- energia e data center.
5. CONCLUSIONI DELL’AUTORE
Il RUPE conclude che la riemersione contemporanea delle teorie dello “developmental state” e delle politiche industriali strategiche non arriva al cuore del problema se trascura le relazioni di classe e il carattere dello Stato.
Secondo gli autori, è precisamente la configurazione delle classi dominanti e del potere statale che ostacola:
- una trasformazione agraria fondamentale;
- la creazione di un mercato interno ampio;
- l’occupazione industriale di massa;
- una capacità tecnologica autoctona;
- rapporti reciprocamente vantaggiosi con altri paesi in via di sviluppo;
- una diversa relazione con l’imperialismo.
La conclusione non formula un programma politico dettagliato, ma pone tre questioni: quali rapporti di produzione debbano cambiare; quali classi abbiano interesse a cambiarli; attraverso quali processi possano farlo.
D. SINTESI
1. SINTESI BREVISSIMA
Il RUPE interpreta la crisi dell’India come risultato delle contraddizioni storiche del capitalismo indiano e della natura delle sue classi dominanti. La mancata trasformazione agraria ha limitato mercato interno e domanda, mentre il neoliberalismo ha accresciuto la dipendenza dai flussi finanziari, dalla tecnologia e dai mercati esteri. La crescita del 2003–2008 sarebbe stata un’eccezione finanziariamente sostenuta, non la nascita di un nuovo modello. La crisi attuale colpisce soprattutto contadini e lavoratori, mentre Tata, Ambani e Adani esemplificano l’intreccio tra grande capitale indiano e interessi statunitensi. AI, data center e accordo commerciale USA-India del 2026 approfondiscono, secondo gli autori, questa subordinazione. La questione decisiva diventa quindi la trasformazione dei rapporti di produzione e del potere di classe.
2. SINTESI EDITORIALE
India’s Ruling Classes and the Global Crisis propone una lettura storico-materialista della crisi economica e geopolitica indiana. Il Research Unit for Political Economy contesta anzitutto la rappresentazione dell’India come potenza emergente autonoma: dietro elevati tassi di crescita, miliardari globali e ambizioni geopolitiche persistono, secondo gli autori, profonde fragilità strutturali.
Queste vengono fatte risalire alla mancata trasformazione radicale dei rapporti agrari dopo il 1947. La conseguente ristrettezza del mercato interno avrebbe prodotto una cronica “paucity of demand”, mentre il grande capitale indiano ha potuto accumulare attraverso rapporti privilegiati con lo Stato, acquisizioni di beni pubblici, finanza e integrazione con capitale internazionale. Il boom del 2003–2008 viene pertanto interpretato come un’eccezione alimentata dagli afflussi finanziari globali.
Il neoliberalismo inaugurato nel 1991 avrebbe inoltre costruito un “regime of international finance” nel quale la stabilità della bilancia dei pagamenti dipende dalla continua attrazione di capitali esteri. Tale dipendenza disciplina politiche fiscali e monetarie, limita la spesa pubblica e favorisce la compressione salariale.
Il saggio documenta parallelamente crisi agraria, stagnazione dei salari, precarizzazione, disoccupazione qualificata e crescente polarizzazione dei consumi. L’analisi di Tata, Ambani e Adani mostra poi come il grande capitale nazionale sia sempre più intrecciato a finanza, tecnologia e strategia statunitensi.
Digitalizzazione, AI e data center rappresentano l’ultima frontiera di questa relazione. La conclusione riporta quindi lo sviluppo economico alla questione dei rapporti di produzione: senza trasformare il potere delle classi dominanti, sostiene il RUPE, politiche industriali e developmental state non possono produrre un autentico sviluppo nazionale.
3. SINTESI ANALITICA
Il saggio parte dalla tesi che le molteplici turbolenze contemporanee — bolle finanziarie tecnologiche, conflitto per mercati e materie prime, crisi ecologica, disruption produttiva e commerciale, guerre — siano manifestazioni di una più generale crisi dell’ordine imperialista. L’India ne è investita in una condizione particolarmente vulnerabile.
Il RUPE contesta la narrazione secondo cui l’India avrebbe ormai acquisito una posizione autonoma nel sistema internazionale. L’appartenenza ai BRICS, gli acquisti di petrolio russo, la crescita economica e l’emergere di grandi miliardari indiani non dimostrerebbero un’autonomia strutturale. La seconda amministrazione Trump e le pressioni commerciali e strategiche esercitate dagli Stati Uniti renderebbero invece visibile la fragilità di tale immagine.
L’origine della debolezza viene ricostruita storicamente. All’indipendenza del 1947 non seguì, secondo gli autori, una trasformazione rivoluzionaria dell’agricoltura e dei rapporti di proprietà. La grande borghesia indiana mantenne caratteristiche mercantili, non costruì un vasto mercato interno né sviluppò una capacità tecnologica indipendente. La persistenza di strutture agrarie parassitarie limitò sia l’investimento agricolo sia la domanda di beni industriali. Per il RUPE, dunque, la paucity of demand ha natura istituzionale e di classe.
Dal 1991 l’apertura neoliberale offrì al capitale indiano una diversa via di accumulazione: maggiore integrazione nei mercati mondiali e attrazione di FDI, debito e investimenti di portafoglio. La grande accelerazione del 2003–2008 derivò in misura rilevante dall’eccezionale abbondanza di liquidità internazionale, dall’outsourcing IT, dal credito, dalle infrastrutture e dalla costruzione. Il 2008 rivelò tuttavia la vulnerabilità derivante dall’integrazione finanziaria.
Dopo il 2011 gli investimenti privati rallentarono. In questo contesto il grande capitale sostenne Narendra Modi, individuando in deregulation, privatizzazioni, acquisizioni di terra, trasferimenti fiscali al settore corporate e compressione del lavoro gli strumenti per rilanciare l’accumulazione. Nonostante la forte crescita dei profitti, l’investimento produttivo non riprese stabilmente, fenomeno che il RUPE riconduce ancora alla debole domanda interna.
La distribuzione diventa quindi decisiva. Il peso crescente dei redditi superiori orienta produzione e consumo verso automobili, SUV, smartphone premium e altri beni relativamente capital-intensive e import-intensive, mentre ristagnano o diminuiscono produzioni di consumo popolare come tessili, abbigliamento e pellami. Ne deriva una struttura dualistica nella quale una piccola economia moderna ad alta produttività convive con masse di lavoratori concentrate in agricoltura, piccola produzione e servizi a bassa produttività.
Un secondo asse riguarda il regime internazionale della finanza. I deficit commerciali sono compensati attraverso servizi e soprattutto afflussi di capitale. Le riserve valutarie risultanti non rappresenterebbero però, secondo il RUPE, ricchezza autonoma, perché corrispondono in larga misura a passività verso l’estero. Per garantire continuità agli afflussi, lo Stato mantiene disciplina fiscale, tassi compatibili con le aspettative degli investitori e limiti alla domanda interna.
La crisi globale mette oggi sotto pressione questo meccanismo: stagnano le esportazioni di merci, rallenta l’IT, crescono i costi delle importazioni e diminuiscono gli afflussi netti di capitale.
Il RUPE passa quindi alle differenti classi. Nell’agricoltura, piccoli appezzamenti, debito, costo dei fertilizzanti, dipendenza dagli input commerciali e cambiamento climatico minacciano persino la simple reproduction dei contadini. Tra i lavoratori prevalgono autoimpiego e lavoro occasionale, mentre i salari reali stagnano o diminuiscono. Anche il ceto impiegatizio entra in crisi per il rallentamento delle assunzioni IT e l’avanzata dell’AI.
All’altro polo, Tata, Reliance/Ambani e Adani mostrerebbero come la grande borghesia indiana abbia sviluppato una strategia fortemente dipendente da tecnologia, capitale, mercati e relazioni politiche statunitensi.
L’AI approfondisce questa tendenza. I data center richiedono enormi investimenti indiani in terra, energia, acqua e infrastrutture, mentre le componenti tecnologiche decisive e l’output rimangono nelle mani delle corporation statunitensi. Il RUPE definisce quindi il processo un “resource grab” mediato dal capitale indiano.
L’accordo commerciale USA-India del febbraio 2026 fornisce l’ultima verifica: secondo gli autori esso impone concessioni prevalentemente unilaterali e riflette la convergenza fra gli interessi dei grandi conglomerati indiani e quelli statunitensi.
La conclusione abbandona quindi l’idea che il problema possa essere risolto soltanto tramite una migliore politica industriale. La domanda diventa politica e sociale: quali rapporti di produzione devono essere trasformati e quali classi possono realizzare tale trasformazione?
E. RIFERIMENTI TEORICI
A. RIFERIMENTI ESPLICITAMENTE CITATI
Surajit Mazumdar
Opera: Indian Capitalism: A Case That Doesn’t Fit?
Funzione: interpretazione delle specificità storiche del grande capitale indiano e dello spostamento dall’industria ai servizi.
World Bank
Opera: China: Socialist Economic Development (1981)
Funzione: fonte comparativa per i risultati economico-sociali raggiunti dalla Cina socialista rispetto all’India.
Ashwani Saith
Opera: “China and India: The Institutional Roots of Differential Performance”
Funzione: sostegno alla lettura istituzionale della divergenza India-Cina.
R. Nagaraj
Opere: India’s Dream Run, 2003–08; lavori su FDI e deindustrializzazione prematura.
Funzione: documentazione della natura del boom e del successivo rallentamento.
Amit Bhaduri
Concetto/opera: “Predatory Growth”
Funzione: supporto all’idea di accumulazione tramite appropriazione e dispossession anziché ampliamento della produzione sociale.
Nitin Kumar Bharti, Lucas Chancel, Thomas Piketty, Anmol Somanchi
Opera: Income and Wealth Inequality in India, 1922–2023: The Rise of the Billionaire Raj
Funzione: evidenza empirica della concentrazione di reddito e ricchezza.
Amit Basole e Arjun Jayadev
Opera: India’s Labour Productivity Puzzle
Concetti: “structural retrogression”, “entrenched dualism”
Funzione: descrivere il trasferimento del lavoro verso attività a bassa produttività.
Nirmal Chandra
Opera: “India’s Foreign Exchange Reserves: A Shield of Comfort or an Albatross?”
Funzione: interpretazione del costo dei flussi di capitale e delle riserve valutarie.
Sunanda Sen
Opera: Subordination and Development: Emerging Market Economies of Asia and Latin America
Funzione: riferimento all’effetto disciplinante della finanza internazionale.
B. RIFERIMENTI IMPLICITI O TEORICAMENTE AFFINI
[Interpretazione AI — non citazioni dell’autore]
Il quadro teorico presenta evidenti affinità con:
- Karl Marx — rapporti di produzione, classi, accumulazione, esercito industriale e riproduzione sociale;
- V. I. Lenin — imperialismo e intreccio capitale-finanza/Stato;
- Rosa Luxemburg — espansione dell’accumulazione verso spazi esterni;
- Paul Baran — economia politica dello sviluppo e formazione del surplus;
- Paul Baran e Paul Sweezy — capitalismo monopolistico e uso/distribuzione del surplus;
- Samir Amin — centro/periferia e sviluppo autocentrato;
- Prabhat Patnaik e Utsa Patnaik — imperialismo, finanza internazionale, agricoltura e compressione della domanda;
- teoria della dipendenza — subordinazione finanziaria e tecnologica delle economie periferiche.
Queste relazioni sono ricostruzioni interpretative, non riferimenti esplicitamente invocati dal RUPE nel testo.
F. CONCETTI TEORICI
CONCETTO: Scarsità strutturale della domanda
TERMINE ORIGINALE: paucity of demand
DEFINIZIONE: insufficienza cronica del mercato interno derivante dalla distribuzione del reddito e dai rapporti agrari e sociali.
FUNZIONE: spiega sia la debolezza dell’investimento sia la persistenza del dualismo produttivo.
CONCETTO: Regime della finanza internazionale
TERMINE ORIGINALE: regime of international finance / self-perpetuating regime of international finance
DEFINIZIONE: sistema nel quale necessità di attrarre capitali, accumulo di riserve e aspettative degli investitori disciplinano la politica macroeconomica.
FUNZIONE: collega liberalizzazione finanziaria e perdita di autonomia economica.
CONCETTO: Regressione strutturale
TERMINE ORIGINALE: structural retrogression
DEFINIZIONE: trasferimento del lavoro verso settori a produttività inferiore anziché verso quelli moderni.
FUNZIONE: confuta la rappresentazione di una normale trasformazione strutturale.
CONCETTO: Dualismo radicato
TERMINE ORIGINALE: entrenched dualism
DEFINIZIONE: coesistenza persistente di un piccolo settore moderno ad alta produttività e grandi masse occupate in attività marginali.
FUNZIONE: caratterizza la struttura dell’economia indiana.
CONCETTO: Accumulazione attraverso altri mezzi
TERMINE ORIGINALE: accumulation by other means
DEFINIZIONE: crescita della ricchezza capitalistica tramite rendite, trasferimenti pubblici, finanza, appropriazione di terra e asset anziché ampliamento della domanda e dell’industrializzazione.
FUNZIONE: spiega perché il capitale possa prosperare nonostante la stagnazione strutturale.
CONCETTO: Riproduzione semplice contadina
TERMINE ORIGINALE: simple reproduction
DEFINIZIONE: capacità del nucleo agricolo di riprodurre materialmente le condizioni minime della propria attività e sopravvivenza.
FUNZIONE: segnala la profondità della crisi agraria.
CONCETTO: Compressione salariale
TERMINE ORIGINALE: wage squeeze
DEFINIZIONE: stagnazione o riduzione dei salari reali e peggioramento delle condizioni contrattuali.
FUNZIONE: mostra il trasferimento dei costi della crisi verso il lavoro.
CONCETTO: Rapporti di produzione
TERMINE ORIGINALE: production relations
DEFINIZIONE: configurazione sociale della proprietà, del potere economico e dei rapporti fra classi.
FUNZIONE: rappresenta la categoria conclusiva attraverso cui il RUPE interpreta il problema dello sviluppo.
G. DATI ED EVIDENZE
Tra le principali evidenze utilizzate nel saggio:
- 2007–08: afflussi privati di capitale prossimi al 10% del PIL.
- quota manifatturiera sul PIL rimasta per oltre tre decenni attorno al 15–17%, con successivo declino;
- quota del reddito del top 10% aumentata di 18 punti percentuali dal 2000.
- esportazioni di software e servizi IT: circa 246 miliardi di dollari;
- deficit corrente medio inferiore al 2% del PIL nell’ultimo ventennio grazie agli invisibles.
- attività valutarie dell’India pari a 14 volte il livello del 2000;
- afflussi netti di portafoglio cumulati: 233 miliardi di dollari a marzo 2026;
- possibili deflussi estremi di portafoglio fino a 100 miliardi di dollari annui nei modelli RBI.
- afflussi netti di capitale scesi da 89 a 17 a 2 miliardi di dollari in tre anni.
- oltre 300.000 suicidi di contadini nelle regioni agricole commercializzate, secondo i dati richiamati dal saggio;
- agricoltura: 280 milioni tra contadini e lavoratori agricoli.
- rapporto N:P:K dei fertilizzanti passato dal benchmark 4:2:1 a 10,9:4,1:1.
- più della metà dei lavoratori indiani è in autoimpiego; circa un quinto è casual labor; meno di un quarto ha un salario regolare.
- salario medio operaio di fabbrica inferiore a 1 dollaro l’ora;
- reddito reale dei food-delivery platform workers diminuito di circa 24% tra 2019 e 2022;
- autoimpiego cresciuto sino a oltre 56%;
- solo 1–2% della popolazione indiana supera la soglia internazionale di “consuming class” utilizzata nel saggio, contro il 25% della Cina.
- NITI Aayog: AI potenzialmente capace di eliminare 3 milioni di posti IT e customer-service entro il 2031;
- investimenti dichiarati nei data center AI: Reliance 110 miliardi di dollari, Adani 100 miliardi;
- domanda elettrica dei data center prevista in crescita di cinque volte entro il 2030.
- impegno indicato nel framework commerciale: acquisti indiani di beni statunitensi per 500 miliardi di dollari in cinque anni.
H. ANALISI CRITICA
[Questa sezione è valutazione AI, non posizione dichiarata dell’autore]
1. PUNTI DI FORZA
Approccio storico
Il principale pregio metodologico consiste nel rifiuto di isolare la crisi del 2026 dalla formazione storica del capitalismo indiano.
Analisi di classe
Il saggio collega fenomeni spesso studiati separatamente — agricoltura, finanza, IT, commercio, salari e geopolitica — mediante la struttura degli interessi di classe.
Ampia documentazione empirica
La base documentaria è particolarmente ricca e comprende RBI, Government of India, World Bank, studi accademici, Economic Survey, statistiche del lavoro e fonti specialistiche.
Integrazione tra macroeconomia e struttura sociale
Particolarmente efficace è il collegamento:
disuguaglianza → domanda insufficiente → bassa utilizzazione della capacità → debole investimento → occupazione insufficiente → ulteriore compressione della domanda.
Critica della nozione di autonomia
Il saggio distingue efficacemente prestigio geopolitico, dimensione economica e autonomia strutturale.
2. LIMITI
Causalità molto concentrata sulla classe dominante
Il RUPE attribuisce un peso interpretativo decisivo al carattere delle ruling classes. Questa scelta produce coerenza, ma rischia talvolta di sottovalutare altri vincoli: struttura demografica, federalismo, diversità regionale, specificità istituzionali e dinamiche internazionali non direttamente riconducibili agli interessi di classe.
Comparazione India-Cina
Il confronto con la Cina socialista è teoricamente importante ma molto condensato. Differenze storiche, geopolitiche, territoriali e istituzionali potrebbero richiedere maggiore discussione.
Concetto di imperialismo
È centrale ma sostanzialmente assunto come quadro teorico condiviso; il saggio non dedica spazio a una definizione sistematica né al confronto con interpretazioni concorrenti.
Proposta alternativa
La diagnosi è molto più sviluppata della strategia politica. La conclusione individua la necessità di modificare i rapporti di produzione ma non definisce forma istituzionale, coalizione sociale e percorso di tale trasformazione.
3. QUESTIONI APERTE
- Quale coalizione di classi potrebbe sostenere la trasformazione proposta?
- Quale ruolo potrebbero svolgere piccola e media industria?
- Quale rapporto dovrebbe instaurarsi tra pianificazione nazionale e federalismo indiano?
- È possibile ridurre la dipendenza finanziaria senza una grave crisi della bilancia dei pagamenti?
- Quale politica tecnologica potrebbe produrre autonomia nell’AI e nei semiconduttori?
- Quale modello agrario potrebbe conciliare produttività, sicurezza alimentare, reddito contadino ed equilibrio ecologico?
4. CONTROVERSIE TEORICHE
Dipendenza vs interdipendenza
Una lettura liberale o istituzionalista potrebbe descrivere l’integrazione India-USA come interdipendenza strategica anziché subordinazione.
FDI
La teoria convenzionale attribuisce agli investimenti diretti benefici di capitale, tecnologia e produttività; il RUPE sottolinea invece drenaggio, volatilità e condizionamento politico.
Crescita e sviluppo
Il saggio distingue implicitamente GDP growth e development, rifiutando di considerare la prima prova sufficiente del secondo.
“Communal fascism”
L’uso della categoria è politicamente e teoricamente forte. La nota editoriale precisa che designa in India il movimento Hindutva associato al BJP.
5. INTERPRETAZIONI ALTERNATIVE
Una prospettiva mainstream potrebbe spiegare la debolezza dell’investimento mediante:
- cattiva regolazione;
- infrastrutture insufficienti;
- capitale umano;
- rigidità del mercato;
- incertezza politica.
Un approccio post-keynesiano potrebbe condividere la centralità della domanda senza adottare necessariamente la spiegazione di classe del RUPE.
Una teoria dello developmental state potrebbe invece sostenere che industrial policy, protezionismo selettivo, innovazione e investimenti pubblici siano sufficienti senza una trasformazione dei rapporti di proprietà.
Il RUPE rifiuta esplicitamente quest’ultima conclusione: considera il carattere delle classi dominanti e dello Stato l’ostacolo che impedisce a tali politiche di produrre autentico sviluppo nazionale.
I. COLLEGAMENTI BIBLIOGRAFICI
Predecessori teorici
Karl Marx — Capital
Rapporti di produzione, accumulazione, classe e riproduzione.
V. I. Lenin — Imperialism, the Highest Stage of Capitalism
Finanza, monopolio e imperialismo.
Rosa Luxemburg — The Accumulation of Capital
Espansione internazionale dell’accumulazione.
Paul A. Baran — The Political Economy of Growth
Sviluppo, surplus e classi dominanti delle economie dipendenti.
Paul Baran e Paul Sweezy — Monopoly Capital
Concentrazione, surplus e stagnazione.
Interlocutori contemporanei
Prabhat Patnaik
Finanza internazionale, imperialismo e domanda.
Utsa Patnaik
Agricoltura, colonialismo e compressione dei consumi.
Jayati Ghosh
Sviluppo, lavoro, finanza e globalizzazione.
Amit Bhaduri
Predatory Growth.
Surajit Mazumdar
Capitalismo indiano e struttura corporate.
Amit Basole / Arjun Jayadev
Occupazione, produttività e dualismo.
Posizioni teoriche alternative
- teoria neoclassica dello sviluppo;
- global value chain theory;
- developmental-state literature;
- liberal institutionalism;
- interpretazioni dell’India come emerging great power;
- letture “multipolari” dei BRICS.
Sviluppi successivi / piste di approfondimento
- AI e nuova divisione internazionale del lavoro;
- digital colonialism;
- data centers e imperialismo ecologico;
- crisi dell’outsourcing IT;
- de-dollarizzazione e BRICS;
- politiche agricole post-neoliberali;
- nuova conflittualità operaia indiana.
L. 10 PUNTI FONDAMENTALI
- La vulnerabilità dell’India nella crisi globale deriva, secondo il RUPE, dalla struttura storica del capitalismo indiano e non semplicemente da recenti errori governativi.
- La mancata trasformazione agraria dopo l’indipendenza ha ristretto il mercato interno e contribuito a una persistente “paucity of demand”.
- Il boom del 2003–2008 fu principalmente sostenuto da flussi finanziari, credito e condizioni internazionali eccezionali, e non eliminò i vincoli strutturali dell’economia.
- Il neoliberalismo ha costruito un regime nel quale l’India dipende continuamente dall’afflusso di capitale internazionale e dalle aspettative degli investitori esteri.
- La concentrazione di reddito orienta produzione e investimento verso i consumi delle classi superiori, generando pochi posti di lavoro e rafforzando il dualismo economico.
- Contadini e lavoratori sostengono gran parte dei costi della crisi attraverso indebitamento, stagnazione salariale, precarizzazione e riduzione della protezione pubblica.
- Il sostegno del grande capitale a Modi viene interpretato come ricerca di un regime capace di approfondire deregulation, privatizzazioni e disciplina del lavoro.
- Tata, Ambani e Adani mostrano, nella lettura del RUPE, che la grande borghesia indiana è sempre più integrata con capitale, tecnologia e strategia statunitensi anziché costituire una borghesia nazionale autonoma.
- Digitalizzazione, AI e data center rischiano di creare una nuova forma di dipendenza nella quale le corporation statunitensi controllano tecnologia e output e l’India fornisce risorse, infrastrutture e lavoro.
- La possibilità di uno sviluppo realmente autonomo richiede, nella conclusione del saggio, una trasformazione dei rapporti di produzione e pone il problema di quali classi possano realizzarla.
M. CONTROLLO FINALE
☑ Distinzione fra autore e interpretazione AI.
☑ Distinzione fra data di pubblicazione e ambito temporale.
☑ Classificatori originali mantenuti in inglese.
☑ Nessun dato mancante sostituito arbitrariamente.
☑ Tesi centrale identificata.
☑ Fatti, interpretazioni e valutazioni separati.
☑ Termini teorici originali conservati quando rilevanti.
☑ Ridondanze contenute compatibilmente con la struttura richiesta.
N. LESSICO PER THESAURUS SPECIALIZZATO
La seguente proposta distingue descrittori preferiti, possibili sinonimi/non-descrittori e relazioni gerarchiche utili per l’integrazione con un thesaurus di 42rosso.
CAPITALISMO INDIANO
BT: Capitalismo
NT: Grande capitale indiano; Capitalismo neoliberale indiano
RT: Classi dominanti; Industrializzazione; Sviluppo economico; Imperialismo
CLASSI DOMINANTI
EN: Ruling classes
BT: Classi sociali
NT: Grande borghesia; Grande capitale
RT: Stato; Potere economico; Rapporti di produzione
GRANDE CAPITALE INDIANO
BT: Capitale
RT: Tata Group; Reliance Industries; Adani Group; Stato indiano; Capitale internazionale
RAPPORTI DI PRODUZIONE
EN: Production relations
BT: Economia marxista
RT: Classi sociali; Proprietà; Stato; Accumulazione
SCARSITÀ STRUTTURALE DELLA DOMANDA
EN: Paucity of demand
RT: Domanda aggregata; Disuguaglianza; Investimenti; Mercato interno; Salari
DUALISMO ECONOMICO
RT: Structural retrogression; Settore informale; Produttività; Sottoccupazione
REGRESSIONE STRUTTURALE
EN: Structural retrogression
RT: Dualismo economico; Produttività del lavoro; Agricoltura; Disoccupazione
FINANZA INTERNAZIONALE
NT: Flussi di capitale; Portfolio investment; FDI; Riserve valutarie
RT: Imperialismo; Dipendenza finanziaria
DIPENDENZA FINANZIARIA
RT: Finanza internazionale; Bilancia dei pagamenti; Flussi di capitale; Sovranità economica
DIPENDENZA TECNOLOGICA
RT: Digitalizzazione; Intelligenza artificiale; Importazioni tecnologiche; Imperialismo digitale
IMPERIALISMO
NT: Imperialismo statunitense; Imperialismo digitale
RT: Capitale internazionale; Geopolitica; Dipendenza; Guerra
NEOLIBERALISMO
RT: Liberalizzazione; Privatizzazione; Deregulation; Austerità; FDI
CRISI AGRARIA
RT: Piccola agricoltura; Indebitamento contadino; Fertilizzanti; Cambiamento climatico
RIPRODUZIONE SEMPLICE
EN: Simple reproduction
RT: Contadini; Reddito agricolo; Riproduzione sociale
COMPRESSIONE SALARIALE
EN: Wage squeeze
RT: Salari reali; Lavoro precario; Domanda interna
ACCUMULAZIONE PER ESPROPRIAZIONE
RT: Dispossession; Acquisizione della terra; Privatizzazione; Risorse naturali
LAVORO INFORMALE
NT: Casual labor; Self-employment; Platform work
RT: Precarietà; Salari; Protezione sociale
INTELLIGENZA ARTIFICIALE
NT: AI infrastructure; Foundation models; Data centers
RT: Automazione; Occupazione; Dipendenza tecnologica
DATA CENTER
RT: Cloud computing; AI infrastructure; Energia; Acqua; Impatto ambientale
IMPERIALISMO DIGITALE
RT: Big Tech; Dati; Cloud computing; AI; Dipendenza tecnologica
SVILUPPO NAZIONALE
RT: Industrializzazione; Mercato interno; Sovranità economica; Politica industriale; Rapporti di produzione
O. CITAZIONI SIGNIFICATIVE
Le citazioni sono mantenute brevi e selezionate esclusivamente perché condensano passaggi teorici centrali.
1. Crisi globale
“These are indeed diverse expressions of a single crisis: that of the present imperialist world order.”
Traduzione:
«Si tratta in realtà di diverse espressioni di un’unica crisi: quella dell’attuale ordine mondiale imperialista.»
Il passaggio definisce la cornice interpretativa generale del saggio.
2. Domanda interna
“The causes of the economy’s underlying paucity of demand are thus institutional.”
Traduzione:
«Le cause della sottostante scarsità di domanda dell’economia sono dunque istituzionali.»
È una delle proposizioni teoriche decisive del testo.
3. Finanza
“This now operates as an apparently self-perpetuating regime of international finance over India’s economy.”
Traduzione:
«Questo opera ormai sull’economia indiana come un regime apparentemente auto-perpetuantesi della finanza internazionale.»
4. Digitalizzazione e AI
“The entire project […] is in effect a giant resource grab by U.S. corporations, mediated by Indian corporations.”
Traduzione:
«L’intero progetto è di fatto una gigantesca appropriazione di risorse da parte delle corporation statunitensi, mediata dalle corporation indiane.»
5. Accordo USA-India
“Indian big business has hitched its wagon to U.S. imperialism.”
Traduzione:
«Il grande capitale indiano ha legato il proprio carro all’imperialismo statunitense.»
6. Conclusione teorica
“It is the character of India’s present ruling classes and state power that rules out real national development.”
Traduzione:
«È il carattere delle attuali classi dominanti indiane e del potere statale a precludere un autentico sviluppo nazionale.»
P. ESTENSIONI
1. INDIA E TEORIA DELLO SVILUPPO
Paul A. Baran
Opera: The Political Economy of Growth
Confronto particolarmente pertinente sulla relazione tra struttura di classe, surplus e ostacoli allo sviluppo nelle economie dipendenti.
Amiya Kumar Bagchi
Temi: industrializzazione indiana, colonialismo, capitale e sviluppo.
Prabhat Patnaik
Temi: neoliberalismo, finanza globale, domanda, imperialismo.
Utsa Patnaik
Temi: agricoltura, colonialismo, consumo popolare e food security.
2. INDIA E CINA
Approfondire il confronto con:
- Ashwani Saith, “China and India: The Institutional Roots of Differential Performance”;
- studi sulla riforma agraria cinese;
- industrializzazione socialista;
- sviluppo tecnologico di Cina e India;
- Huawei e autonomia tecnologica.
Tema centrale:
perché due economie caratterizzate da condizioni iniziali comparabili abbiano sviluppato capacità industriali e tecnologiche tanto diverse.
3. FINANZA E DIPENDENZA
Samir Amin
- Accumulation on a World Scale
- Delinking
Prabhat Patnaik
- The Value of Money
- studi sulla globalizzazione finanziaria.
Sunanda Sen
- Subordination and Development
Possibile asse comparativo:
liberalizzazione finanziaria → dipendenza dai flussi → disciplina fiscale → compressione della domanda → perdita di autonomia.
4. GRANDE CAPITALE E STATO
Confronti utili:
- teoria marxista dello Stato;
- teoria del capitalismo monopolistico;
- studi sulla borghesia compradora;
- capitalismo oligarchico;
- capitalismo politicamente connesso (crony capitalism).
Caso comparativo:
Tata – Reliance – Adani come diverse configurazioni del rapporto tra capitale nazionale, Stato e capitale transnazionale.
5. AI, DIGITALIZZAZIONE E IMPERIALISMO
Collegamenti particolarmente promettenti per l’archivio 42rosso:
- digital colonialism;
- platform capitalism;
- sovranità dei dati;
- cloud infrastructure;
- data centers;
- AI e divisione internazionale del lavoro;
- concentrazione Big Tech;
- impatto energetico dell’AI.
Autori/opere confrontabili:
- Nick Srnicek, Platform Capitalism;
- Dan Schiller, Digital Capitalism;
- Michael Kwet, lavori sul digital colonialism;
- Cedric Durand, lavori sul capitalismo digitale;
- RUPE, Digitalization in India: The Class Agenda.
6. QUESTIONE AGRARIA
Temi:
- riforma agraria;
- Green Revolution;
- indebitamento contadino;
- suicidi dei contadini;
- agribusiness;
- proprietà fondiaria;
- cambiamento climatico;
- sovranità alimentare.
Confrontabili con:
- Utsa Patnaik;
- Henry Bernstein;
- Teodor Shanin;
- studi marxisti sulla differenziazione contadina.
7. IMPERIALISMO ED ECOLOGIA
Il passaggio sui data center consente un’estensione verso il concetto di ecological imperialism:
controllo tecnologico al centro → consumo di energia, acqua e territorio nella periferia → appropriazione dell’output → socializzazione locale dei costi ambientali.
Possibili riferimenti:
- John Bellamy Foster;
- Brett Clark;
- Hannah Holleman;
- teoria dell’ecologically unequal exchange.
8. TRUMP, INDIA E NUOVO IMPERIALISMO
Da confrontare con:
- guerre commerciali;
- sanzioni extraterritoriali;
- dollar system;
- friend-shoring;
- strategic supply chains;
- critical minerals;
- Pax Silica;
- competizione USA-Cina.
La specificità del saggio consiste nel leggere questi fenomeni non soltanto come conflitto fra Stati, ma attraverso gli interessi delle classi dominanti interne a ciascuno Stato.
FORMULA SEMANTICA CONCLUSIVA
Per l’archivio editoriale di 42rosso, il saggio può essere condensato nella seguente catena concettuale:
mancata trasformazione agraria → ristrettezza del mercato interno → paucity of demand → accumulazione alternativa del grande capitale → liberalizzazione finanziaria → dipendenza dai capitali esteri → disciplina neoliberale → compressione salariale e spesa sociale → polarizzazione → structural retrogression → integrazione del grande capitale indiano con il capitale statunitense → subordinazione finanziaria, tecnologica e strategica → necessità di trasformazione dei production relations.
La specificità teorica del testo sta dunque nel proporre una lettura della crisi indiana in cui questione dello sviluppo, questione di classe e questione imperialista coincidono progressivamente nello stesso problema storico.
Un elemento che mi sembra particolarmente utile per la futura indicizzazione di 42rosso è la distinzione tra “dipendenza finanziaria”, “dipendenza tecnologica” e “dipendenza strategico-geopolitica”: nel saggio non sono tre fenomeni separati, ma tre dimensioni dello stesso rapporto tra struttura interna delle classi dominanti e collocazione internazionale dell’India.

