

La grande espansione dell’AI rappresenta una gigantesca scommessa del capitale statunitense sulla possibilità che l’intelligenza artificiale produca in tempi relativamente brevi aumenti di produttività e profitti sufficienti a remunerare una quantità eccezionale di capitale investito.
Il rischio è che la crescita dell’investimento preceda troppo rapidamente la crescita della domanda e dei profitti, producendo una bolla finanziaria e tecnologica.
Presentazione
L’intelligenza artificiale: la più grande scommessa economica della storia americana
Secondo Michael Roberts, il boom dell’intelligenza artificiale negli Stati Uniti è alimentato da investimenti enormi in data center, semiconduttori ed energia, che sostengono la crescita economica e i mercati finanziari. Tuttavia, dietro l’entusiasmo emergono diversi rischi: costi in aumento, rendimenti incerti, prezzi dei servizi AI in calo e modelli di finanziamento sempre più interdipendenti tra le grandi imprese del settore. Roberts mette inoltre in dubbio le previsioni di forti aumenti della produttività, ricordando che le innovazioni tecnologiche richiedono tempi lunghi per diffondersi nell’economia reale. La questione centrale è se questa enorme ondata di investimenti riuscirà a generare profitti e produttività sufficienti oppure se finirà per alimentare una nuova bolla finanziaria.
Identificazione bibliografica
Autore: Michael Roberts
Titolo: AI: the biggest economic bet in U.S. history
Fonte utilizzata: MR Online
Data di pubblicazione su MR Online: 29 settembre 2026
Fonte originaria: The Next Recession, 26 settembre 2026
URL: https://mronline.org/2026/09/29/ai-the-biggest-economic-bet-in-u-s-history/
Ambito: economia politica; capitalismo contemporaneo; tecnologia; finanza
Paese/area: Stati Uniti / economia mondiale
Tipologia: analisi economico-politica
Analisi per punti
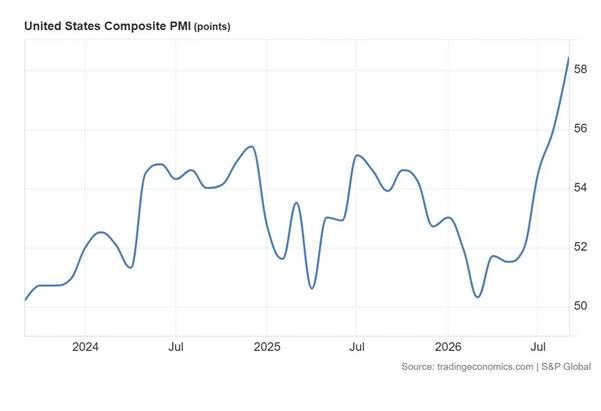
- Premessa congiunturale. L’economia USA cresce più degli altri paesi G7 grazie agli investimenti in IA. Il PMI composito sale a 58,4 da 56 di agosto, il massimo dal luglio 2021, per il quarto mese consecutivo di accelerazione, trainato dai servizi (compresi i servizi informativi) con l’aumento più forte da oltre cinque anni; nuovi ordini ai massimi da aprile 2022 e assunzioni manifatturiere ai massimi da febbraio 2021.
- Dimensione della scommessa. Cinque hyperscaler (Alphabet, Amazon, Meta, Microsoft, Oracle) spenderanno 4.200 miliardi di dollari in quattro anni al 2029 (FactSet). Secondo Brookings la spesa per data center sarà di 10.300 miliardi tra il 2025 e il 2032, in media il 3,6% del PIL l’anno, più di canali, ferrovie e rete elettrica insieme. Mai l’economia USA è stata così dipendente da un solo settore. Fino a luglio sono stati spesi 37 miliardi per data center privati, per lo più non ancora operativi, mentre le costruzioni private di altro tipo sono di circa 46 miliardi sotto il livello di un anno prima.
- Effetti positivi.
- Occupazione: 750.000 posti in più dal 2023 (stima LinkedIn), con annunci di lavoro IA a un salario mediano di circa 180.000 dollari contro 80.000 per l’insieme dei lavori.
- Ricchezza: azioni e fondi comuni a 63.000 miliardi nel secondo trimestre 2026 (Fed), quasi il doppio rispetto a fine 2022, in gran parte a vantaggio dei già ricchi.
- Capitali esteri: record di 39.000 miliardi in azioni e obbligazioni USA, spinto dalle guerre in Ucraina e Iran, che sostiene dollaro e Borsa.
- Effetto inflazionistico. La domanda di memorie e componenti sposta in alto i costi: i prezzi all’importazione di computer, periferiche e semiconduttori sono più alti del 20% su base annua ad agosto, con pressione sui beni di consumo.
- Il problema dei flussi. Il capex di Amazon, Meta, Microsoft e Alphabet supererà i 1.000 miliardi nel 2027, mentre il free cash flow combinato scenderebbe sotto i 100 miliardi (un anno fa circa 200 contro 300 di capex). Cresce quindi la dipendenza dai mercati del debito e delle azioni.
- Valutazioni e redditività. Il rapporto CAPE è sopra il livello pre-crisi 2008 e vicino a quello pre-dot-com. Secondo Fathom Consulting servirebbero 600-800 miliardi di vendite IA aggiuntive in due anni. Secondo Panmure Liberum capex e ricavi attesi al 2030 implicano un tasso di rendimento interno negativo per Alphabet, Meta, Microsoft e Oracle.
- La trappola. Tagliare la spesa segnalerebbe che l’IA non rende e provocherebbe un crollo; quindi bisogna spendere sempre di più. Roberts descrive un circolo obbligato.
- Prezzi dei token. L’LLM Token Expenditure Index scende a 0,97 (il minimo dalla creazione dell’indice, oltre il 50% sotto il picco estivo) per l’arrivo di modelli più economici, concorrenti cinesi open-source e inferenza meno cara. Ciò erode i ricavi dei laboratori (OpenAI, Anthropic) e la loro capacità di coprire i costi dell’infrastruttura.
- Finanza circolare. Gli utili sono gonfiati da «altri redditi» (contratti con altre aziende IA), al 54% dell’utile ante imposte. Secondo la mappatura di Sona Asset Management le aziende IA dipendono l’una dall’altra e i ricavi sono quasi tutti legati alle decisioni di capex di uno o due altri attori: un «fallimento sistemico in attesa di accadere».
- La promessa di produttività.
- Anthropic vorrebbe emettere azioni per 100 miliardi a novembre (valutazione di 2.000 miliardi) e ha pubblicato un rapporto con un +32% del PIL al 2030, cioè fino al 15% annuo contro il 2,5% attuale. Per Roberts è «nonsenso» che presuppone licenziamenti di massa.
- L’automazione procede storicamente al 2% circa dei compiti l’anno senza spingere la crescita molto sopra il 2%. L’elettrificazione ha impiegato circa 40 anni a emergere nella produttività di fabbrica; Comin e Mestieri documentano ritardi medi di adozione di circa 45 anni, ancora 7-18 per le tecnologie recenti.
- La «J-curve» di Brynjolfsson, Rock e Syverson: la produttività misurata prima scende, per via degli investimenti complementari. Anche Altman ammette di essere stato troppo ambizioso sulle tempistiche.
- Solo circa un terzo dell’economia è lavoro svolgibile al computer (Epoch AI); il resto richiede robot, ancora lontani da costi competitivi.
- La TFP è sotto trend. L’uso aziendale dell’IA è salito dal 25% al 61% nei servizi e dal 16% al 51% nel manifatturiero, ma solo il 17% dei lavoratori nei servizi e il 7% nel manifatturiero la usa regolarmente.
- La contraddizione. Citando la Fed di New York, l’impatto sulla produttività potrebbe crescere con agenti e strumenti specializzati, ma a spese della redditività man mano che calano i prezzi d’uso. Roberts lo legge come «classica contraddizione del capitalismo».
- Fragilità tecniche. Il «model collapse»: un LLM addestrato solo su contenuti generati da IA degenera, secondo ricercatori di Oxford e Cambridge. Ogni nuovo modello apprende solo da quello precedente.
- Inneschi del crollo. Rialzo dei tassi con titoli obbligazionari in calo, IPO fallite (Anthropic, OpenAI), concorrenza open-weight da Cina e altrove.
Dizionario
Persone
- Michael Roberts. Autore; economista marxista, blog The Next Recession.
- Sam Altman. CEO di OpenAI, citato per l’ammissione che l’economia ha «inerzia» e che le tempistiche erano troppo ottimistiche.
- Comin e Mestieri. Studiosi dell’adozione tecnologica cross-country (ritardi medi di circa 45 anni).
- Brynjolfsson, Rock e Syverson. Autori della «productivity J-curve».
- Eckhard e altri. Non presenti nel testo.
Soggetti e istituzioni
- Hyperscaler. Alphabet, Amazon, Meta, Microsoft, Oracle: i grandi operatori del cloud e dell’infrastruttura IA.
- OpenAI, Anthropic. Laboratori di IA; Anthropic con la prevista IPO da 100 miliardi a novembre.
- FactSet. Fonte della stima di capex (4.200 miliardi al 2029).
- Brookings Institution. Fonte della stima di 10.300 miliardi di spesa per data center.
- Federal Reserve e Federal Reserve di New York. Dati su ricchezza finanziaria e valutazione sull’impatto dell’IA.
- LinkedIn. Fonte dei dati su occupazione e salari legati all’IA.
- Fathom Consulting, Panmure Liberum, Sona Asset Management. Società di analisi citate sulla redditività e sulle interconnessioni tra aziende IA.
- Epoch AI. Fonte sul terzo di economia svolgibile al computer.
- Ricercatori di Oxford e Cambridge. Autori della dimostrazione del model collapse.
- Investitori esteri. Detentori di 39.000 miliardi di titoli USA.
- Monthly Review / MR Online. Sede della ripubblicazione.
Concetti
- Capex. Spesa in conto capitale per data center, chip e infrastruttura.
- Free cash flow. Flusso di cassa dalle attività esistenti, qui in calo rispetto al capex.
- CAPE. Rapporto prezzo/utili corretto per il ciclo, indicatore di sopravvalutazione.
- Finanziamento circolare. Un’impresa finanzia un’altra che poi dichiara profitti sulle stesse commesse.
- «Altri redditi». Contratti con altre aziende IA, 54% dell’utile ante imposte.
- Token / indice di spesa in token. Unità di prezzo dell’output dei modelli; il suo calo erode i ricavi.
- Open-weight. Modelli i cui pesi sono pubblici, concorrenti a basso costo.
- Tecnologie general-purpose. Tecnologie a diffusione lenta (elettrificazione).
- J-curve della produttività. Calo iniziale della produttività misurata mentre si fanno gli investimenti complementari.
- TFP (produttività totale dei fattori). Misura del contributo delle nuove tecnologie, sotto trend.
- Model collapse. Degenerazione dei modelli addestrati su dati sintetici.
- PMI composito. Indice di attività del settore privato.
- Bolla / crollo sistemico. Interdipendenza tra attori che trasforma una crisi locale in generale.
- Contraddizione capitalistica. Più produttività ma meno profitto, via prezzi in calo.
Conclusione critica
Pregi. L’articolo è denso di dati e dice in modo chiaro il punto politico-economico essenziale: la crescita USA è in larga parte una scommessa di capitale su una sola tecnologia, con ricavi e flussi di cassa che non la sostengono. È forte sulla spirale che obbliga a spendere di più per non far crollare le quotazioni, sul finanziamento circolare e sul crollo dei prezzi dei token, che mette in discussione la monetizzazione. Utile e ben fondata anche la demolizione dell’attesa di un +32% del PIL, sostenuta da evidenze storiche (lenta diffusione, J-curve, peso del lavoro fisico).
Limiti.
- Fonti. Quasi tutti i numeri vengono da società di analisi, banche e consulenze, non verificabili dal testo; alcune stime, come il +32% di Anthropic, vengono riportate senza citare il rapporto.
- Natura del testo. Il tono è da blog e la previsione di crollo è formulata senza tempi né probabilità: l’articolo elenca possibili inneschi ma non dice quale sia più verosimile.
- Equilibrio delle prove. I dati sulla crescita, sull’occupazione e sull’adozione (PMI, 750.000 posti, uso aziendale dal 25% al 61%) sono trattati più come sfondo che come controargomento. L’uso regolare resta basso (17% e 7%), ma il testo non discute se l’adozione di una tecnologia nuova possa accelerare diversamente dal passato.
- Model collapse. Il caso è presentato come una «faglia» strutturale, ma l’articolo non dice quanto pesi nella pratica con dati misti e curati.
Il punto strutturale. A differenza di Kirtchik, qui il quadro è dichiaratamente marxiano, ma resta a livello congiunturale-finanziario. Il testo individua la contraddizione (la produttività sale mentre il profitto scende per il calo dei prezzi) e la lega implicitamente alla tendenza del saggio di profitto, che è il cuore della sua teoria, ma non la sviluppa in questo articolo. Restano da approfondire:
- il rapporto tra capitale fisso (data center, chip) e capitale variabile, cioè come l’automazione dei compiti cognitivi incida sulla composizione organica del capitale;
- la distribuzione del plusvalore tra hyperscaler, laboratori e utilizzatori, e la rendita legata a chip e infrastruttura;
- la dimensione di classe dei benefici: viene detto che la ricchezza azionaria va ai già ricchi, ma non si analizza l’effetto su salario, lavoro e disciplina.
Traduzione di AI: the biggest economic bet in U.S. history
Intelligenza artificiale: la più grande scommessa economica nella storia degli Stati Uniti.
L’economia statunitense continua a crescere più rapidamente rispetto alle altre economie del G7, ma il motore di questa crescita è rappresentato dagli ingenti investimenti in modelli di intelligenza artificiale, data center e in tutti i chip e le tecnologie ad essa correlati.
L’indice PMI composito statunitense (misura dell’attività economica) è salito a 58,4 da 56 di agosto, registrando la maggiore espansione dell’attività del settore privato da luglio 2021 e segnando il quarto mese consecutivo di accelerazione della crescita. L’aumento è stato trainato dal settore dei servizi (inclusi i servizi informatici), che ha registrato la crescita più marcata della produzione da oltre cinque anni, mentre anche il settore manifatturiero ha accelerato. I nuovi ordini sono cresciuti al ritmo più sostenuto da aprile 2022, mentre le assunzioni nel settore manifatturiero hanno raggiunto il livello più alto da febbraio 2021.
A giugno avevo commentato che l’intelligenza artificiale era semplicemente “un grande affare per l’economia statunitense “. Ma ora, a settembre, questa affermazione sembra essere un eufemismo. Lo sviluppo dell’IA è destinato a diventare la più grande scommessa economica nella storia degli Stati Uniti, superando di gran lunga gli investimenti effettuati in passato per finanziare altri enormi progetti infrastrutturali statunitensi, come le ferrovie nel XIX secolo , la rete autostradale nel XX secolo e Internet nel XXI secolo .

Secondo le stime di FactSet, gli investimenti in conto capitale di cinque dei cosiddetti hyperscaler – Alphabet , Amazon.com , Meta Platforms , Microsoft e Oracle – ammonteranno a 4.200 miliardi di dollari nei quattro anni che si concluderanno nel 2029. La spesa per i data center è superiore a quella per canali, ferrovie e rete elettrica messi insieme, con una proiezione di 10.300 miliardi di dollari dal 2025 al 2032, secondo le nuove stime della Brookings Institution. Si tratta di una cifra impressionante, pari in media al 3,6% del PIL all’anno. Mai prima d’ora l’economia statunitense è stata così dipendente dallo sviluppo di un singolo settore.

Fino a luglio, sono stati spesi 37 miliardi di dollari in data center privati, la maggior parte dei quali ancora non operativi.

Al contrario, la spesa privata statunitense per tutte le altre tipologie di costruzioni (case, condomini, centri commerciali e così via) è stata inferiore di circa 46 miliardi di dollari rispetto allo stesso periodo dell’anno precedente nei primi sette mesi di quest’anno.

Secondo le stime di LinkedIn, gli investimenti nell’intelligenza artificiale hanno creato 750.000 nuovi posti di lavoro dal 2023. E questi lavori sono ben retribuiti: lo stipendio annuo mediano per le offerte di lavoro relative all’IA su LinkedIn si aggira intorno ai 180.000 dollari, rispetto agli 80.000 dollari per tutti gli altri lavori.

Soprattutto, gli investimenti nell’intelligenza artificiale hanno portato a enormi guadagni in termini di ricchezza nel mercato azionario. Secondo la Federal Reserve, nel secondo trimestre del 2026 le partecipazioni azionarie e dei fondi comuni di investimento negli Stati Uniti ammontavano a 63 trilioni di dollari, quasi il doppio rispetto alla fine del 2022. Gran parte di questo aumento di ricchezza finanziaria è andato ai già ricchi, dato che i lavoratori possiedono poche azioni o obbligazioni.

Gli investitori stranieri stanno investendo massicciamente in asset statunitensi. Detengono ora la cifra record di 39 trilioni di dollari in azioni e obbligazioni statunitensi, in aumento rispetto al 2022. Questo mantiene il dollaro statunitense relativamente forte e spinge al rialzo i prezzi delle azioni. Le guerre in Ucraina e in Iran incoraggiano gli investitori stranieri a spostare i propri capitali negli Stati Uniti per approfittare del boom.

Allo stesso tempo, la domanda di apparecchiature destinate ai data center, come i chip di memoria, sta facendo lievitare i costi dei prodotti tecnologici. Ad agosto, i prezzi di importazione di computer, periferiche (come gli hard disk) e semiconduttori sono aumentati del 20% rispetto all’anno precedente. Questi prezzi elevati delle importazioni, a loro volta, stanno esercitando una pressione al rialzo sui costi dei beni di consumo, come iPhone e console per videogiochi, contribuendo all’inflazione generale.

Ma ecco il problema. Il divario tra la spesa e il flusso di cassa delle aziende hyperscale si sta ampliando rapidamente. Si prevede che le spese in conto capitale di Amazon, Meta, Microsoft e Alphabet supereranno per la prima volta i 1.000 miliardi di dollari nel 2027. Allo stesso tempo, si prevede che il “flusso di cassa libero” combinato (ovvero il denaro derivante dagli utili delle attività esistenti) scenderà al di sotto dei 100 miliardi di dollari. Un anno fa, il flusso di cassa libero si aggirava intorno ai 200 miliardi di dollari, mentre le spese in conto capitale erano pari a 300 miliardi. Ora, la spesa per l’intelligenza artificiale sta accelerando, mentre la liquidità disponibile per finanziarla sta scomparendo.

Quanto più questo divario si allarga, tanto più le aziende hyperscaler hanno bisogno di ricorrere ai mercati del debito e azionari per finanziare i propri investimenti nell’intelligenza artificiale.

Il problema è che se la spesa per l’IA non dovesse generare rendimenti (profitti) sufficienti, il mercato azionario potrebbe subire un brusco calo a causa della fuga degli investitori. I prezzi delle azioni statunitensi sono enormemente sopravvalutati rispetto agli utili attuali. Il rapporto tra i prezzi delle azioni e gli utili per azione (il cosiddetto rapporto CAPE) è superiore al livello immediatamente precedente al crollo finanziario del 2008 e quasi pari al livello immediatamente precedente allo scoppio della bolla delle dot-com del 2000.

I profitti arriveranno? Una ricerca di Fathom Consulting mostra che, affinché il boom dell’IA, del valore di migliaia di miliardi di dollari, generi profitti, sarebbe necessario che le vendite legate all’IA delle aziende tecnologiche coinvolte aumentassero di 600-800 miliardi di dollari entro i prossimi due anni. Tuttavia, la società di consulenza Panmure Liberum ha calcolato che le attuali previsioni di spesa in conto capitale (CAPEX) e di fatturato fino al 2030 implicano un tasso di rendimento interno negativo sul capitale investito per Alphabet, Meta, Microsoft e Oracle.
Quindi, o le aziende hyperscale riducono significativamente le loro spese in conto capitale per l’IA a livelli che generino un profitto ragionevole sul capitale già investito, oppure, per qualche miracolo, otterranno un’enorme redditività grazie a un futuro e ingente aumento della domanda di prodotti basati sull’IA. Se tagliassero le spese, ciò segnalerebbe agli investitori che l’IA non sta dando i risultati sperati e di conseguenza venderebbero in massa. Ne conseguirebbe un crollo. Quindi devono continuare a spendere sempre di più.

Allo stesso tempo, il prezzo che le aziende possono addebitare per i costi di calcolo dell’IA (token) sta diminuendo rapidamente. L’indice LLM Token Expenditure Index, che monitora il prezzo di mercato pagato dalle aziende per l’output dei modelli di IA, è sceso a soli 0,97 dollari, il livello più basso da quando l’indice è stato creato alla fine dello scorso anno e oltre il 50% al di sotto del picco estivo. I prezzi dei token stanno crollando poiché modelli più economici, concorrenti cinesi open source e costi di addestramento (inferenza) in calo rendono l’utilizzo dell’IA sempre più conveniente. Ciò sta erodendo la crescita dei ricavi per i laboratori di IA, rendendo più difficile far fronte alle spese per le infrastrutture di IA.

I laboratori di intelligenza artificiale (OpenAI e Anthropic) continuano ad affermare che presto realizzeranno ingenti profitti e che, di conseguenza, i colossi del cloud computing si spartiranno la loro parte. Tuttavia, gran parte di queste affermazioni si basa su stime di profitto discutibili. I guadagni derivanti dagli investimenti in IA sono sempre più marginali, con i cosiddetti “altri ricavi” (contratti con altre aziende di IA) che arrivano a rappresentare il 54% dell’utile ante imposte.

In effetti, le aziende di intelligenza artificiale riescono a rimanere a galla solo grazie a quello che viene definito “finanziamento circolare”, in cui un’azienda presta fondi a un’altra e quest’ultima dichiara poi di aver realizzato un profitto. Sona Asset Management ha mappato l’universo dell’IA e catalogato le interconnessioni tra i principali attori. Ognuno dipende da tutti gli altri per ottenere risultati.

Sona ha inoltre scoperto che i ricavi delle aziende di intelligenza artificiale sono quasi completamente legati alle decisioni di investimento di una o due altre aziende del settore. Si tratta di un potenziale crollo sistemico.

Una questione fondamentale è se l’intelligenza artificiale (IA) riuscirà effettivamente a generare un cambiamento radicale nella produttività del lavoro statunitense, tale da dare impulso al progresso economico per un’intera generazione. Il laboratorio di IA Anthropic intende quotare in borsa azioni per un valore di 100 miliardi di dollari a novembre (valutando quindi l’azienda 2 trilioni di dollari!). A sostegno della sua tesi, ha pubblicato un rapporto in cui afferma che, se l’IA dovesse davvero decollare, il PIL statunitense potrebbe aumentare del 32% entro il 2030 (!), ovvero con una crescita annua del PIL fino al 15% (contro l’attuale crescita statunitense del 2,5% nella migliore delle ipotesi).
Si tratta di un’assurdità che presuppone che l’intelligenza artificiale contribuisca ad aumentare la produttività, dato che ogni azienda negli Stati Uniti adotta agenti e strumenti di IA per gestire le proprie attività, licenziando al contempo milioni di lavoratori non più necessari.
Storicamente, l’automazione ha proceduto a un ritmo di circa il 2% delle attività all’anno per due secoli, senza mai superare di molto il 2%. Le cosiddette “tecnologie di uso generale” del passato hanno impiegato decenni per diffondersi, anche dopo che la tecnologia stessa si era dimostrata efficace. Ad esempio, l’elettrificazione ha impiegato circa 40 anni per avere un impatto positivo sulla produttività industriale. Analogamente, lo studio di Comin e Mestieri sull’adozione tecnologica nei diversi paesi documenta ritardi medi di circa 45 anni, e ancora di 7-18 anni per le tecnologie più recenti.

L’adozione dell’IA sembra essere molto più rapida di quella del PC o di Internet, ma l’adozione è solo il primo passo: la produttività misurata in genere diminuisce inizialmente mentre le aziende effettuano i necessari investimenti complementari, la “curva a J della produttività” di Brynjolfsson, Rock e Syverson . Persino gli addetti ai lavori più ottimisti se ne stanno accorgendo, ad esempio Sam Altman che recentemente ha ammesso :
Penso di essermi sbagliato su alcune cose, ma una di queste, in termini di velocità, è che l’economia ha troppa inerzia. […] Siamo stati tutti troppo ambiziosi sulle tempistiche […] La società e l’economia si adatteranno più lentamente.
Ricordiamoci che la maggior parte del lavoro è fisico . Un’esplosione delle capacità dell’IA è innanzitutto un’esplosione delle capacità cognitive . Ma solo circa un terzo dell’economia è costituito da lavoro che può essere svolto al computer ( come riportato da Epoch AI sul lavoro da remoto ). Il resto del PIL è prodotto nelle miniere, nei cantieri edili, nelle cucine, negli ospedali e nelle case di cura. Automatizzare due terzi di tutte le attività entro il 2035 richiede quindi robot in grado di svolgere una grande quantità di lavoro fisico. Questi robot dovrebbero essere progettati, prodotti, installati e manutenuti a miliardi entro un decennio. Sebbene si stiano certamente compiendo progressi, lo sviluppo della robotica è più lento di quello del software e i robot in grado di svolgere un’ampia gamma di compiti fisici a un costo simile a quello di un lavoratore non sono ancora all’orizzonte.
Finora vi sono scarse prove di aumenti di produttività a livello dell’intera economia; anzi, la produttività totale dei fattori (una misura della produttività derivante dalle nuove tecnologie) è in calo rispetto al trend.

È vero che l’adozione dell’IA da parte delle aziende sta aumentando, almeno tra le imprese di servizi. In soli due anni, l’utilizzo dell’IA è passato dal 25% al 61% tra le aziende di servizi e dal 16% al 51% tra le aziende manifatturiere. Tuttavia, solo il 17% dei dipendenti nel settore dei servizi e il 7% in quello manifatturiero utilizza effettivamente l’IA regolarmente nel proprio lavoro.

Come ammesso dalla Federal Bank di New York : ” La prossima fase sarà molto più importante, poiché al momento l’IA aiuta principalmente le persone a scrivere, riassumere, programmare o analizzare più velocemente. Domani, agenti e strumenti specializzati potrebbero gestire interi flussi di lavoro. A quel punto, l’impatto sulla produttività e sull’occupazione potrebbe davvero raggiungere un altro livello. L’utilizzo sta esplodendo, mentre la spesa aziendale rimane relativamente limitata, ma il prezzo dell’intelligenza continua a diminuire. Un quadro molto positivo per la diffusione dell’IA e la produttività, e molto meno ovviamente positivo per la monetizzazione di ogni attore dell’ecosistema”. In altre parole, la crescita della produttività potrebbe alla fine aumentare, ma a scapito della redditività, poiché i prezzi dell’IA per l’utilizzo diminuiscono: una classica contraddizione per il capitalismo.
Permangono delle criticità nella natura stessa dei modelli linguistici di grandi dimensioni basati sull’intelligenza artificiale. Due anni fa, i ricercatori di Oxford e Cambridge hanno dimostrato che ogni modello linguistico di grandi dimensioni addestrato esclusivamente su contenuti generati dall’IA sviluppa un disturbo irreversibile. Ogni nuovo modello impara solo da ciò che ha scritto quello precedente. Alla nona generazione, il nuovo modello aveva dimenticato di cosa stava parlando. Se gli si chiedeva di parlare di campanili medievali, rispondeva con un elenco di lepri. Lo hanno chiamato “collasso del modello”. Ogni volta che qualcuno pubblica un output generato automaticamente, il modello successivo diventa un po’ più nella media.
I segnali premonitori di un imminente crollo continuano a moltiplicarsi. Un trend al rialzo dei tassi di interesse a fronte di prezzi obbligazionari in calo potrebbe essere il fattore scatenante della crisi. Oppure potrebbe trattarsi di un’IPO fallita (Anthropic, OpenAI), o della crescente concorrenza dei cosiddetti modelli LLM “open weight” provenienti dalla Cina e da altri paesi, che farebbero crollare i profitti. La scommessa più grande nella storia economica degli Stati Uniti è estremamente rischiosa.
Monthly Review non condivide necessariamente tutte le opinioni espresse negli articoli ripubblicati su MR Online. Il nostro obiettivo è condividere una varietà di prospettive di sinistra che riteniamo interessanti o utili per i nostri lettori. —Redazione
Informazioni su Michael Roberts
Michael Roberts è il creatore e autore del blog Michael Roberts Blog.



