
Crolli di borsa, crisi sistemiche, orientarsi con l’aiuto dei classici
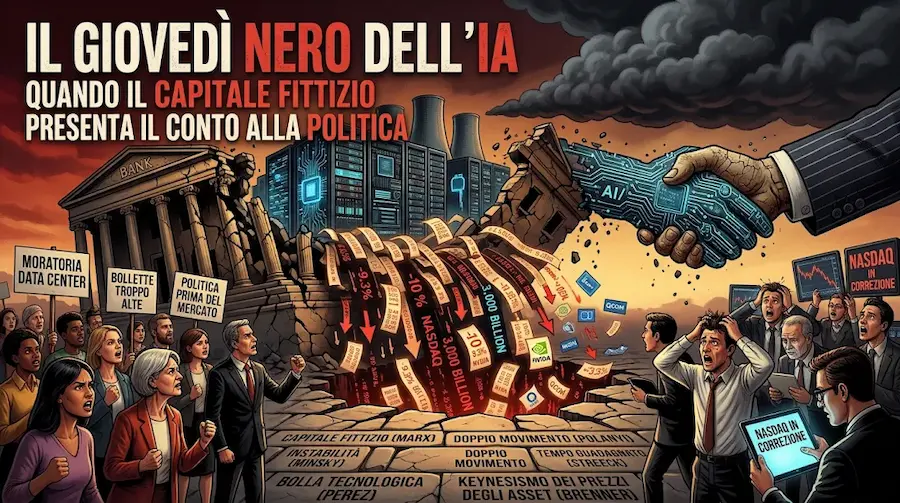
Mercoledì 4 novembre Wall Street festeggia il risultato elettorale, giovedì 5 perde circa 3.000 miliardi di dollari di capitalizzazione. La cronaca attribuisce la caduta ai timori sui data center e sui costi dell’energia. Ma dietro il ribasso delle Borse si intravede una questione più profonda: il rapporto tra accumulazione reale, capitale fittizio e aspettative di profitto nell’economia dominata dalle grandi piattaforme tecnologiche.
1. I fatti: un ribasso di borsa maturato prima delle elezioni
Il 5 novembre Wall Street ha registrato una delle peggiori sedute degli ultimi mesi. Il Dow Jones ha perso 1.833 punti (-3,44%), il Nasdaq Composite ha chiuso a -5,52%, la peggiore giornata dall’aprile 2025, mentre lo S&P 500 ha ceduto il 4,4%. La perdita complessiva di capitalizzazione viene stimata nell’ordine di 3.000 miliardi di dollari, con cifre differenti a seconda degli indici e delle fonti considerate.
Il Nasdaq aveva già mostrato segnali di debolezza nei giorni precedenti, entrando in territorio di correzione rispetto ai massimi di ottobre. La caduta ha colpito soprattutto i grandi titoli tecnologici: Nvidia ha perso il 9,3%, mentre le cosiddette Magnifiche Sette hanno lasciato sul terreno oltre 1.000 miliardi di dollari di capitalizzazione.
Il risultato elettorale statunitense ha aggiunto un elemento di incertezza. Le vittorie democratiche in entrambe le Camere e in alcuni governatorati hanno rafforzato le posizioni di chi contesta l’espansione dei data center, soprattutto per il loro impatto sui consumi energetici, sulle bollette e sull’utilizzo delle risorse pubbliche.
In Texas, dove si concentra una quota rilevante degli investimenti programmati, sono state prospettate moratorie e revisioni degli incentivi fiscali. Anche a livello nazionale si sono levate richieste di limitare l’espansione delle infrastrutture dedicate all’intelligenza artificiale.
A questo si è aggiunta la delusione per alcuni risultati aziendali, tra cui quelli di Qualcomm.
Le elezioni hanno dunque funzionato da detonatore, ma non hanno creato le contraddizioni che hanno prodotto la caduta. La fase di ribasso era già iniziata: il voto ha reso più visibile la fragilità di un mercato che aveva incorporato nei prezzi aspettative di crescita particolarmente elevate.
2. Il capitale fittizio: bruciare capitalizzazione non significa distruggere ricchezza reale
Per comprendere la portata dell’episodio bisogna partire da una distinzione fondamentale sviluppata da Marx nel terzo libro del Capitale: quella tra capitale reale e capitale fittizio.
Il capitale reale è costituito dai mezzi di produzione, dagli impianti, dalle infrastrutture e dalla forza-lavoro impiegata nel processo produttivo. Il capitale fittizio è invece rappresentato da titoli che costituiscono diritti su redditi futuri e che vengono capitalizzati sulla base delle aspettative di profitto.
Il loro prezzo può crescere enormemente senza che a tale crescita corrisponda un aumento proporzionale della ricchezza produttiva effettivamente disponibile.
Quando le quotazioni crollano, non vengono automaticamente distrutti gli impianti, i server o le infrastrutture già costruite. Si svalutano soprattutto le aspettative che avevano determinato il prezzo dei titoli.
È un punto essenziale per leggere l’attuale ciclo dell’intelligenza artificiale. Le valutazioni delle grandi società tecnologiche incorporano anticipatamente una quantità enorme di profitti futuri, derivanti dalla diffusione dell’IA, dalla sua applicazione nei processi produttivi e dalla capacità delle imprese dominanti di controllarne le infrastrutture.
Il problema è che questi profitti devono ancora essere realizzati, e non è affatto scontato che le dimensioni degli investimenti e delle valutazioni finanziarie trovino una corrispondenza nella domanda effettiva.
Cédric Durand, nel suo Le capital fictif, riprende questa problematica per interpretare la crescente autonomizzazione della valorizzazione finanziaria rispetto alla produzione. La finanziarizzazione non è semplicemente un settore parallelo all’economia reale: è una modalità di appropriazione anticipata di ricchezza futura.
La caduta di Wall Street mostra quanto questa anticipazione possa essere vulnerabile.
3. La bolla tecnologica: innovazione, credito e aspettative
La storia del capitalismo conosce numerosi episodi nei quali una trasformazione tecnologica reale ha alimentato un’espansione finanziaria che ha finito per eccedere le possibilità economiche dell’innovazione stessa.
Kindleberger, in Manias, Panics, and Crashes, ha ricostruito la successione ricorrente di innovazione, espansione del credito, euforia speculativa e crisi.
Minsky, in Stabilizing an Unstable Economy, ha mostrato come la stabilità apparente dei mercati possa generare progressivamente comportamenti finanziari più rischiosi, passando dal finanziamento coperto a quello speculativo e, infine, alle strutture finanziarie di tipo Ponzi.
Carlota Perez, in Technological Revolutions and Financial Capital, ha sviluppato una lettura delle grandi trasformazioni tecnologiche fondata sulla distinzione tra fase di installazione e fase di diffusione. Nella prima, il capitale finanziario tende ad anticipare e sovrastimare le opportunità della nuova rivoluzione tecnologica; la seconda richiede invece che le innovazioni trovino un’effettiva integrazione nel sistema produttivo e sociale.
L’intelligenza artificiale presenta molti degli elementi di questa dinamica.
Gli investimenti in data center, semiconduttori, reti energetiche e infrastrutture digitali sono enormi. Le valutazioni delle società dominanti incorporano aspettative di crescita eccezionali. La concentrazione del mercato amplifica gli effetti delle oscillazioni dei principali titoli sugli indici generali.
Non bisogna però confondere la possibile formazione di una bolla finanziaria con l’inesistenza della rivoluzione tecnologica. L’IA può produrre trasformazioni profonde e, contemporaneamente, essere oggetto di una sopravvalutazione finanziaria.
Galbraith, analizzando il crollo del 1929 ne Il grande crollo, aveva mostrato come l’euforia collettiva e la fiducia nella crescita indefinita possano diventare esse stesse condizioni della crisi.
La questione non è quindi stabilire se l’intelligenza artificiale sia una tecnologia importante, ma se le aspettative di redditività incorporate nelle quotazioni siano compatibili con le condizioni effettive della sua diffusione.
4. Finanziarizzazione, stagnazione e capitale monopolistico
È soprattutto su questo terreno che il lavoro svolto da 42rosso su Sweezy e sul capitalismo monopolistico offre strumenti interpretativi importanti.
Paul Baran e Paul Sweezy, in Il capitale monopolistico, avevano individuato nella produzione di un surplus crescente e nelle difficoltà della sua assorbimento una delle contraddizioni fondamentali del capitalismo monopolistico.
Harry Magdoff e Paul Sweezy, in Stagnation and the Financial Explosion, hanno successivamente approfondito il rapporto tra stagnazione dell’economia produttiva ed espansione della sfera finanziaria.
La crescita della finanza non rappresenta, in questa prospettiva, un fenomeno separato dalle difficoltà dell’accumulazione. È anche una risposta alla difficoltà di trovare impieghi sufficientemente redditizi per il capitale disponibile.
È un tema che è stato affrontato presentando il lavoro di Amos Cecchi, Paul M. Sweezy. Monopolio e finanza nella crisi del capitalismo, e la postfazione di Riccardo Bellofiore, Un libro necessario. Un dialogo su Paul M. Sweezy a partire dal libro di Amos Cecchi.
Il contributo di Bellofiore è particolarmente utile perché consente di riportare la riflessione su Sweezy all’interno delle trasformazioni contemporanee del capitalismo, considerando anche la finanziarizzazione, le piattaforme digitali e l’intelligenza artificiale.
Non si tratta soltanto di un’espansione della speculazione. Si tratta di comprendere come le grandi imprese monopolistiche organizzino il controllo delle infrastrutture, dei mercati, dei dati e delle condizioni di accesso alle nuove tecnologie.
John Bellamy Foster e Robert McChesney, nei loro lavori sul capitalismo monopolistico e sulle trasformazioni digitali, hanno sviluppato ulteriormente questa interpretazione.
In particolare, Foster, in The Global Structural Crisis of Capital, ha ricondotto la crisi strutturale del capitalismo contemporaneo alla combinazione di stagnazione, finanziarizzazione, squilibri ecologici e trasformazioni tecnologiche.
Da questa angolazione, il boom dell’intelligenza artificiale può essere interpretato anche come un nuovo terreno di investimento e valorizzazione per grandi masse di capitale alla ricerca di sbocchi redditizi.
Ma il problema rimane: quanto di questa espansione si tradurrà in nuova capacità produttiva, maggiore produttività e redditi effettivi? E quanto continuerà invece a dipendere dalla rivalutazione finanziaria delle aspettative?
5. I data center: capitale fisso, rendita tecnologica e contraddizioni sociali
La costruzione dei data center introduce un ulteriore elemento di complessità.
Non siamo di fronte soltanto a titoli finanziari e aspettative speculative. L’espansione dell’IA richiede investimenti materiali di dimensioni considerevoli: edifici, impianti, semiconduttori, reti di distribuzione elettrica, sistemi di raffreddamento e infrastrutture di comunicazione.
Si tratta di capitale fisso, caratterizzato da tempi di ammortamento e di rotazione relativamente lunghi.
David Harvey, ne I limiti del capitale, ha analizzato il modo in cui il capitale in eccesso può riversarsi negli investimenti fissi e nell’ambiente costruito, rinviando temporaneamente le difficoltà della valorizzazione ma generando nuove possibilità di sovraccapacità e svalutazione.
È una chiave di lettura utile anche per l’attuale espansione delle infrastrutture digitali.
I data center possono diventare strumenti indispensabili per la produzione e la circolazione delle merci e, nello stesso tempo, rappresentare investimenti sovradimensionati rispetto alla domanda e ai ricavi che saranno effettivamente in grado di generare.
C’è poi un altro aspetto: chi sostiene i costi materiali di questa trasformazione?
L’aumento della domanda di elettricità, il consumo di acqua, la pressione sulle reti e l’eventuale trasferimento dei costi infrastrutturali sulle famiglie e sulle amministrazioni pubbliche introducono una contraddizione che non può essere risolta attraverso le sole valutazioni finanziarie.
I benefici economici dell’IA e i costi della sua infrastruttura non sono necessariamente distribuiti tra gli stessi soggetti.
Le grandi imprese tecnologiche possono appropriarsi dei vantaggi derivanti dal controllo delle piattaforme e delle infrastrutture, mentre una parte dei costi viene sostenuta dalla collettività.
È un problema che riguarda non soltanto la sostenibilità ambientale, ma anche la struttura proprietaria e il controllo sociale delle nuove tecnologie.
6. Quando la politica incontra il mercato
Il conflitto intorno ai data center mostra che l’espansione tecnologica non è un processo governato esclusivamente dalle decisioni delle imprese e dai mercati finanziari.
Le bollette elettriche, il consumo di risorse, la localizzazione degli impianti e gli incentivi pubblici trasformano una questione apparentemente industriale in una questione politica e sociale.
Karl Polanyi, ne La grande trasformazione, aveva descritto il doppio movimento attraverso il quale l’espansione dei meccanismi di mercato genera forme di protezione e reazione da parte della società.
Il caso dei data center può essere letto anche in questa prospettiva: la società comincia a contestare i costi di un processo di accumulazione che pretende di presentarsi come interesse generale, ma distribuisce in modo diseguale benefici e sacrifici.
Michal Kalecki, nel saggio del 1943 Political Aspects of Full Employment, aveva individuato nella fiducia degli investitori e nella pressione del capitale sulle decisioni pubbliche una forma di potere politico, capace di condizionare le scelte dei governi.
Wolfgang Streeck, in Tempo guadagnato, ha successivamente analizzato il conflitto tra il popolo dello Stato e il popolo del mercato, mostrando come le istituzioni democratiche siano sempre più sottoposte ai vincoli e alle aspettative dei mercati finanziari.
La vicenda americana mette in evidenza proprio questa tensione.
Da una parte, le imprese tecnologiche rivendicano la necessità di investimenti massicci per mantenere la competitività e il primato tecnologico degli Stati Uniti. Dall’altra, le comunità locali e una parte della rappresentanza politica contestano le conseguenze materiali di questa espansione.
Il problema diventa allora chi decide gli indirizzi degli investimenti, chi controlla le infrastrutture strategiche e chi sostiene i costi della trasformazione tecnologica.
Non è una questione secondaria rispetto all’andamento delle Borse. È una delle contraddizioni centrali del capitalismo contemporaneo.
7. Un crollo delle quotazioni non equivale ancora a una crisi sistemica
È necessario evitare conclusioni affrettate.
Una seduta negativa, anche di dimensioni eccezionali, non dimostra di per sé l’esistenza di una crisi sistemica. Le quotazioni possono recuperare, gli investimenti possono proseguire e le nuove applicazioni dell’IA possono generare opportunità produttive reali.
La questione è un’altra.
Il ciclo dell’intelligenza artificiale concentra in poche grandi imprese una quota crescente di capitalizzazione, infrastrutture, conoscenze e potere economico. Le aspettative finanziarie anticipano una trasformazione tecnologica che potrebbe modificare profondamente la produzione e l’organizzazione del lavoro.
Ma tra la promessa tecnologica e la sua effettiva capacità di produrre redditività esiste uno spazio di incertezza.
È proprio in questo spazio che si incontrano le categorie elaborate da Marx, Sweezy, Minsky e dagli studiosi della finanziarizzazione: capitale fittizio, sovraccumulazione, stagnazione, instabilità finanziaria e difficoltà di realizzazione del surplus.
Il contributo di Bellofiore alla rilettura di Sweezy, insieme alle analisi di Foster sulle trasformazioni del capitalismo monopolistico, aiuta a non ridurre la questione a una semplice alternativa tra ottimismo e pessimismo tecnologico.
L’intelligenza artificiale è una trasformazione reale. Ma la sua esistenza non garantisce la redditività degli investimenti, né tantomeno la sostenibilità dell’attuale struttura proprietaria e finanziaria.
Il problema non è prevedere quando arriverà il prossimo giovedì nero.
È capire quanto siano distanti i profitti futuri scontati oggi dai mercati dalla ricchezza che il nuovo sistema produttivo sarà effettivamente in grado di generare. E, soprattutto, chi sarà chiamato a pagare il costo di un eventuale divario.
Riferimenti bibliografici essenziali
- K. Marx, Il capitale, libro III, sezione V, sul capitale produttivo d’interesse, il credito e il capitale fittizio.
- P. A. Baran, The Political Economy of Growth, 1957.
- P. A. Baran, P. M. Sweezy, Il capitale monopolistico, 1966.
- P. M. Sweezy, The Theory of Capitalist Development, 1942.
- H. Magdoff, P. M. Sweezy, Stagnation and the Financial Explosion, 1987.
- H. P. Minsky, Stabilizing an Unstable Economy, 1986.
- J. K. Galbraith, Il grande crollo, 1955.
- C. P. Kindleberger, Manias, Panics, and Crashes, 1978.
- C. Perez, Technological Revolutions and Financial Capital, 2002.
- G. Arrighi, Il lungo XX secolo, 1994.
- R. Brenner, The Boom and the Bubble, 2002.
- J. B. Foster, The Global Structural Crisis of Capital.
- J. B. Foster, R. W. McChesney, The Endless Crisis, 2012.
- R. W. McChesney, Capitalism in the Age of Digital Technology, 2015/2025.
- C. Durand, Le capital fictif, 2014.
- D. Harvey, I limiti del capitale, 1982.
- J. Toporowski, Monetary Policy and Capitalism.
- M. Kalecki, «Political Aspects of Full Employment», 1943.
- K. Polanyi, La grande trasformazione, 1944.
- W. Streeck, Tempo guadagnato, 2013.
- A. Cecchi, Paul M. Sweezy. Monopolio e finanza nella crisi del capitalismo. Nuova edizione ampliata, FUP, 2026.
- R. Bellofiore, «Un libro necessario. Un dialogo su Paul M. Sweezy a partire dal libro di Amos Cecchi», postfazione al volume di Cecchi, 2026.


